[수퍼리치의 주식시장 읽는법] - 지금은 투자의 시대이다!
2013.03.27 17:06:03 조회10502
지금은 투자의 시대이다.
투자의 양대산맥(부동산,주식)중 하나인 부동산시장(실물자산)이 최근 몇 년째 극심한 침체를 겪으면서 최근 거액자산가들 중에 금융투자 자산의 대표격인 주식투자에 대한 관심이 점차적 높아지고 있다.
그 이유는 안전자산인 금융권의 예, 적금은 저금리 정책 기조로 실질적으로는 마이너스 금리 수준이기 때문이다.
경제지식이 조금만 있는 사람이라면 전통적인 안전 자산인 골드나 달러투자에 비하면 주식은 변동성이 커서 위험자산군에 속한다는 것은 잘 알고 있다. 하지만 소액투자자 입장에서는 주식투자 이외에는 투자처가 별로 없는 것이 현실이다.
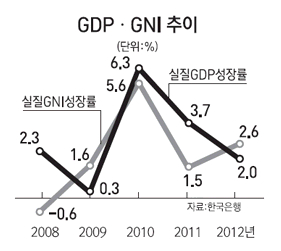
현재 대한민국은 1인당 국민총소득(GNI)도 2만2,708달러로 3년째 제자리 걸음하면서 개도국을 겨우 탈피하는 수준에 있는 가운데 국내총생산(GDP)는 2011년 3.6%에서 지난해 2.0%로 성장률이 급격히 떨어지면서 이미 저성장 국가의 길로 들어선 것으로 보여 다소 우려가 된다. 왜냐하면 경제활동인구(35세~54세)가 지난해를 정점으로 감소할 것으로 전망되고 있어 인구의 고령화가 경제성장의 발목을 잡을 가능성이 더욱 커졌기 때문이다.
그럼에도 불구하고 주식투자는 부동산투자에 비하여 매우 매력적이다.
그 이유는? 경제성장률이 둔화된다고 모든 기업들의 성장세가 둔화되는 것은 아니기 때문이다.
종목별로는 ROE(자기자본 순이익률)이 10%가 넘는 고성장 기업들이 지금도 많이 나오고 있지만 저성장 기조 속에서도 고성장세의 종목들은 어김없이 나올 것이기 때문이다. 그러므로 철저한 분석을 통하여 종목만 잘 고르면 얼마든지 장세와 무관하게 초과 수익을 낼 수 있다.
다만 핵심종목군 위주의 종목별 슬림화 전략이 바람직하다. 왜냐하면 되는 종목만 되는 종목별 차별화 장세는 향후에도 지속될 것이기 때문이다. 일반적으로 주식은 IPO(기업공개)로 주식시장 상장된 후에는 기업의 내재가치나 실적, 재료, 수급상황에 따라 주가가 등락을 거듭하면서 상장폐지가 되기 전까지는 주가의 리레이팅(Rerating) 작업이 계속 이루어 지게 된다.
1,주식투자의 패러다임 변화와 시장 메이저들을 분석하자!
국내 자본시장 개방이전인 1992년 이전 특징은 투자주체가 (기관+개인)로 구성된 기관주도장세 였으며 주가평준화,정보제한적,업종별움직임,분석툴제한적,글로벌증시의 흐름에도 비교적 자유로웠다.당시 주도업종으로는 금융, 건설, 무역등 비제조업주로 일명 “트로이카주”들이 사장흐름을 주도한 바 있다.
1985년 ~ 90년초 까지만 하더라도 증권사 객장에 나가서 매매주문지를 작성하는 전광 판 세대들인데 그 당시 개인투자자의 분석도구라고는 기껏해야 상반기와 하반기에 만들어내는 전체 상장기업의 사업구성, 일봉차트, 재무제표와 재무비율분석등이 담겨진 “상장회사 서베이”를 보고 분석하는 것이 고작이었다. 일선 증권사 창구에서 조차 간단한 선차트와 거래량 정도가 나오는 정도 말이다.
그러나 90년 후반부터는 PC가 급속히 보급되면서 HTS(홈트레이딩시스템)시대로 진입하였고 지금은 왠만한 HTS에도 방대한 정보와 분석툴들이 넘쳐나 정보의 홍수시대가 되었다.
국내 자본시장 개방 이후인 1992년 이후 특징 : 투자주체가 (기관+외국인+개인)외국인.기관주도 장세로 -> 주가차별화, 정보다양화, 종목별차별화, 분석툴 홍수 -> 글로벌증시와 동조화 심화 : 해외DR발행, 기업들의 생산기지 현지화 등 영향 -> SK텔레콤, 삼성전자등 서비스+ 수출관련 대기업 지수상승 주도1992년(시장개방으로 주가 재평가시작 : 저PER주의 혁명) -> 1993년(저PBR 즉,자산주의 돌풍) ->1994년(성장주 각광) -> 1999년(성장주, 특히 정부의 벤처기업 육성책 ->닷컴기업돌풍(새롬기술,다음등)으로 인터넷버블 -> 2000년 이후 대형IT, 자동차, 조선, 화학, 철강 업종대표 우량주(블루칩,옐로우칩등)의 주가 재평가 및 종목별 차별화 더욱 심화되고 있다.
위의 사례로 볼 때 시장의 패러다임 변화에 순응하는 투자방법이 시장평균을 훨씬 상회하는 초과수익을 올린 것으로 알 수 있다.
즉, 주식시장 흐름을 주도하는 시장 메이저(major)들이 어떤 잣대로 시장을 보느냐가 종목별 주가에 대한 고평가 저평가를 결정하는 메크로(macro) 변수인 것이다.
2,성장스토리가 있는 글로벌 지배력이 있는 종목군에 관심을 가지자.
기업의 이익모멘텀과 주가와의 상관관계는 매우 높다.
주가를 결정하는 불변의 진리는 실적이며 주가는 쉴새 없이 파동을 이어가지만 결국 그 기업의 벨루에이션에 수렴한다. 2000년 초만 하더라도 불과 10만원대 였던 삼성전자의 주가는 오늘 종가기준 1,504,000원으로 마감하였다.
[삼성전자 주가 Flow chart]월봉
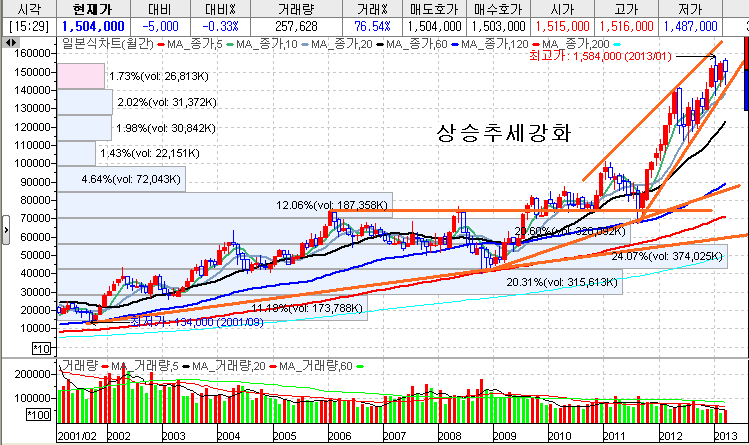
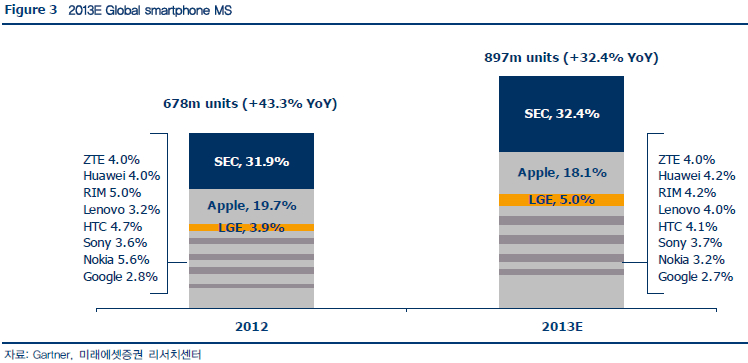
삼성전자는 지난 15일 서초사옥에서 열린 주총에서 2013년 경영목표를 지난해 보다 10% 많은 매출 220조원과 영업이익 30조원으로 잡았다고 발표했다. 캘럭시 S4 출시와 부품산업인 반도체, LCD부문 실적개선 등을 이유로 국내외 증권사들은 앞다투어 삼성전자의 목표주가를 190만원~ 210만원으로 일부 상향조정하고 있다.
[글로벌 스마트폰 점유율]
[삼성전자의 최근 5년수익 & 성장성 비율]
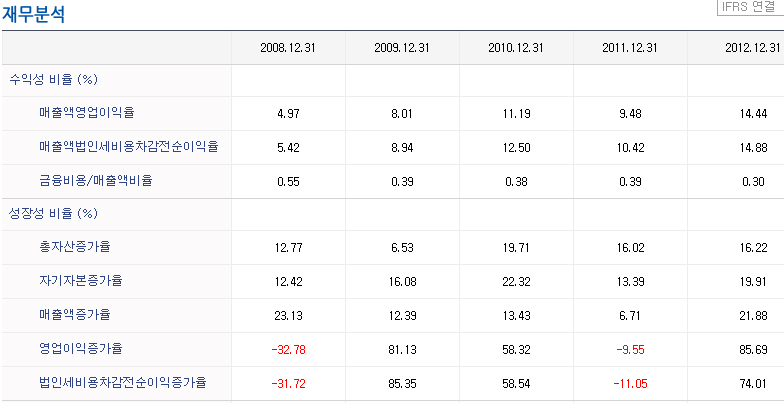
3월26일 종가기준 삼성전자의 시가총액은 약 222조원으로 유가증권시장 전체 시가총액(약1163조원)의 19.1%를 차지하고 있다.결국 삼성전자의 장기 성장스토리와 괄목할 만한 실적들이 주가상승을 견인하고 있는 것이다.
삼성전자의 주가 급등사례가 시사하는 점은 “한 시대의 경제발전을 주도하는 중심에 속한 글로벌기업들이 결국 주가상승을 주도하고 시장평균 이상의 월등한 주가 상승률을 기록하였다는 점이다.
참고 : 삼성전자는 장기 성장 산업군에 속해있는 대표 종목이기에 순서상 거론하였지만 현시점에서 추천의 의미는 아니라는 것을 밝혀둔다.
급성장하는 산업에 많은 기회가 있고 성장속도가 빠를수록 주식의 가치가 상승한다는 것은 기본중의 기본이다.
다만 업황이나 재무제표나 재무비율분석등 기본적 분석으로는 한계가 있을 수밖에 없으므로 블랙스완(black swan)의 변수로 인한 숨은 호악재의 징후들이 테크니컬 분석에서 케치되는 사례들이 비일비재하므로 기술적분석도 반드시 병행하여야 한다.
추운 겨울에 즐겨 찾는 밍크코트도 더운 여름에는 아무도 입지 않는 법이다. 주식투자는 경험과학이며 타이밍의 예술이다 - 수퍼리치의 저서 내용 중에서-
앞으로도 [수퍼리치]는 29년의 투자분석노하우가 녹아있는 "주식시장 읽는법" "성공투자이론" "파동이론" "新주도주발굴법" "新성장주발굴법" "급등주발굴법" 등과 테크니컬 분석상의 주지표, 보조지표 활용법등을 본 분석실과 전문가카페 그리고 4월11일부터 진행예정인 팍스넷 증권방송(실전증권방송 진행경력12년)등을 통하여 지속적으로 점검 드릴 예정이다.
수퍼리치
팍스넷 전문가카페 런칭
특별 무료 증권 방송 9시
4월11일(목),12일(금),15일(월)
*참가 하신분들께 분석자료 제공
수퍼리치 CLUB 바로가기 >>> http://procafe.paxnet.co.kr/chart5000