만기 후 상승을 준비하는 세계 시장과 상승의 진통
2013.03.18 22:31:26 조회12607
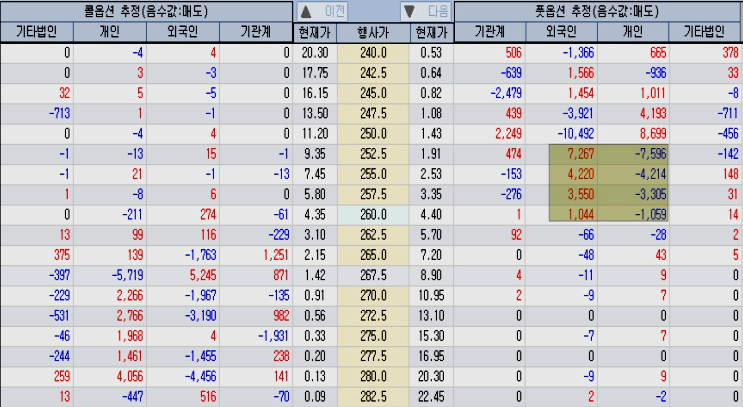
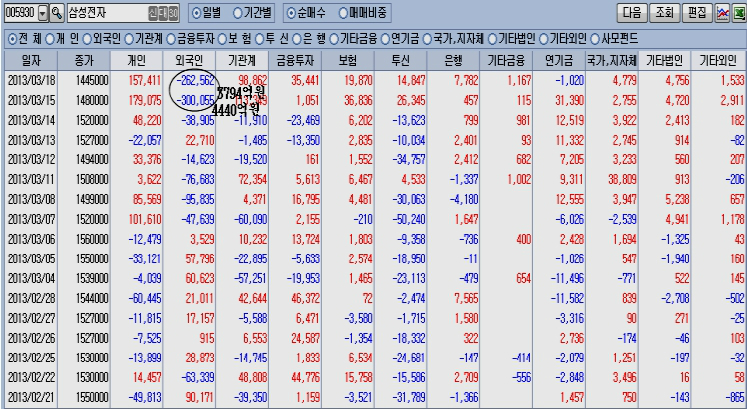
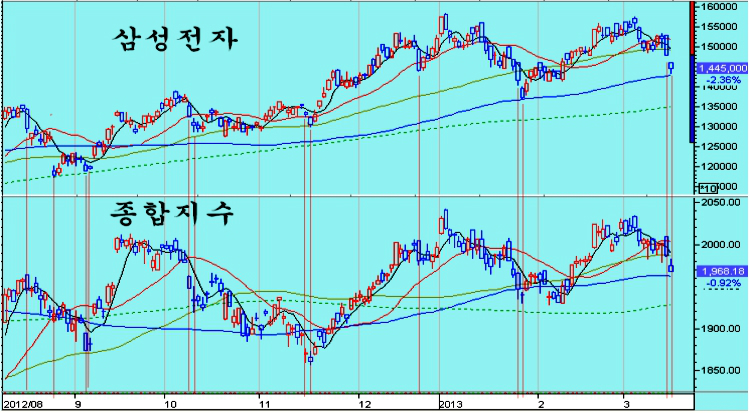
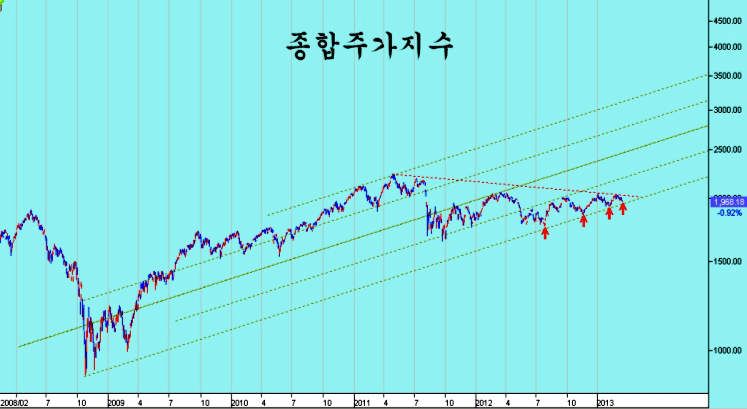
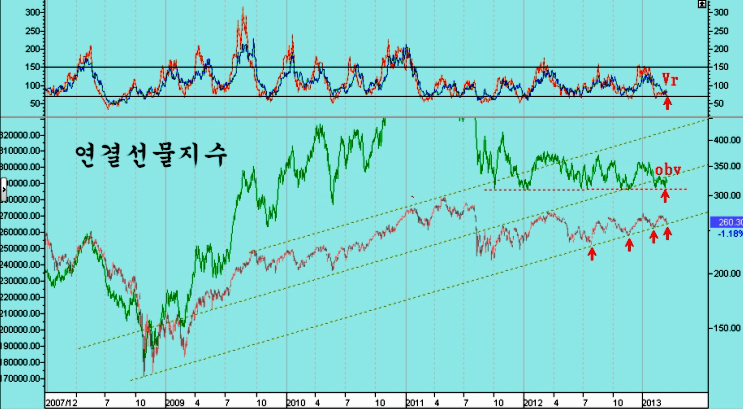
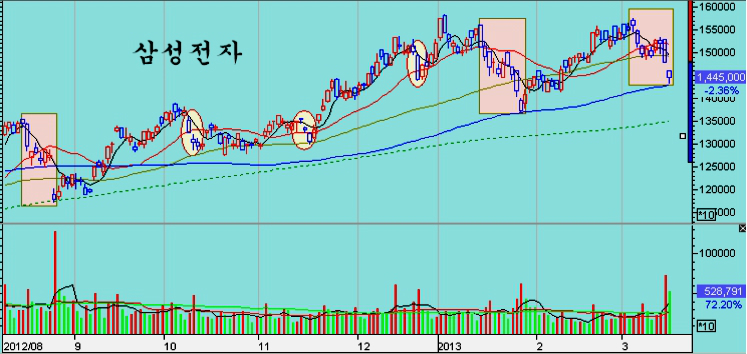
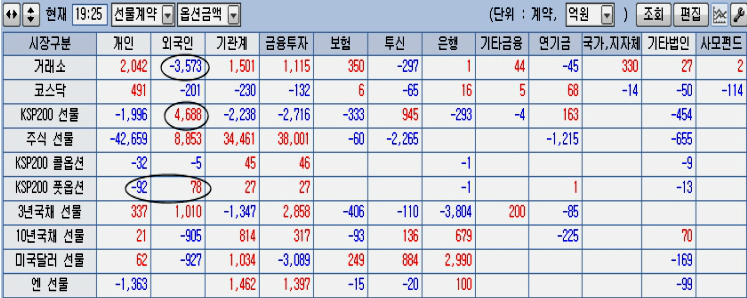
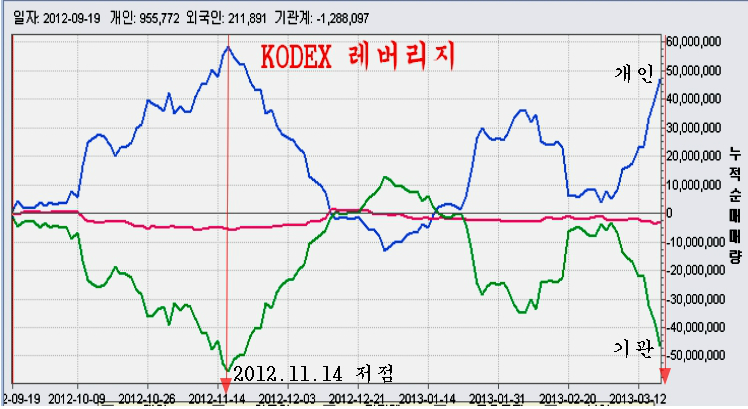
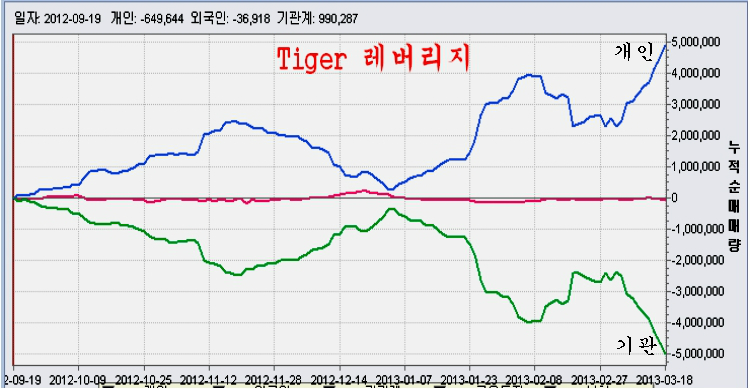
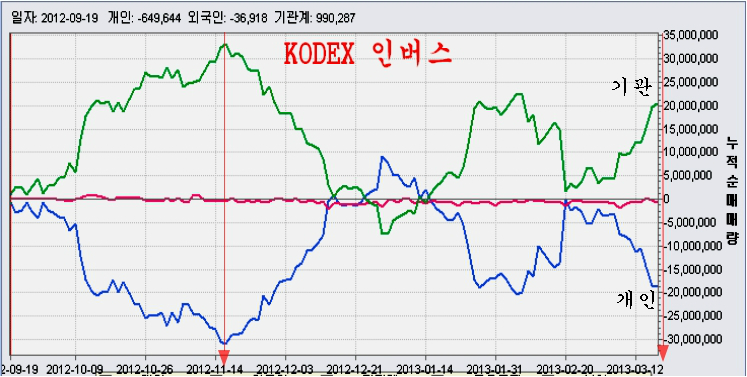
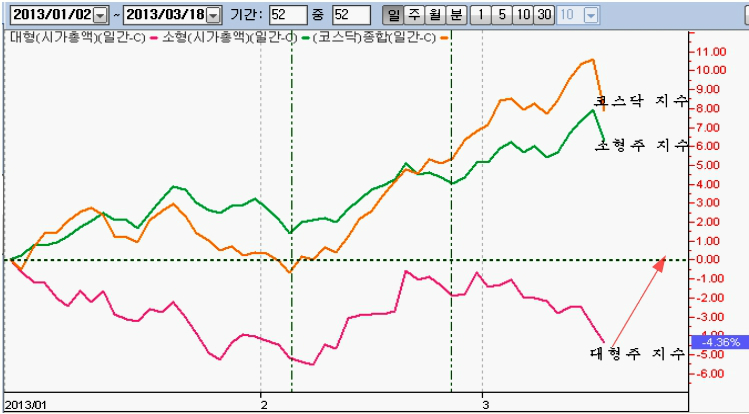
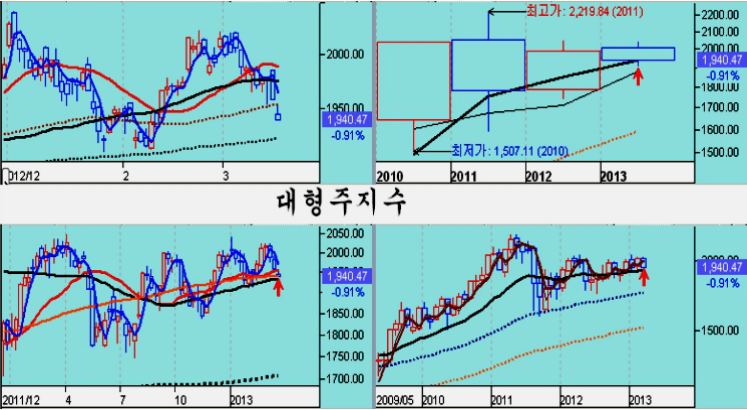
상승의 진통. 지난주로 한국과 미국, 유럽 및 중국의 선물 옵션 동기 만기가 모두 끝나고 이번주부터 새로운 선물이 거래되는 3개월 주기의 시작이다. 과거 같으면 선물 옵션 만기 후에는 높은 프리미엄 때문에 개인의 파생상품 거래가 감소하면서 상승으로 움직이는 것이 보통이지만, 요즘은 선물 옵션이 마감되고 옵션 프리미엄이 높아도 개인의 베팅이 대단히 강하다. 이 때문에 대체로 만기 후 외국인은 하락으로 장세를 유인하여 충분한 점심값을 챙긴 후 장세를 시작한다. 지난 금요일 선물 6888계약과 함께 삼성전자 주식 4440억원 규모를 팔아 지수를 하락으로 유인했던 외국인은, 오늘은 삼성전자 주식을 3795억원 규모로 팔면서 매도했던 선물 4688계약을 매수하였다. 이틀간 8000억원이 넘는 삼성전자의 매물을 이용하여 종합지수를 운전함으로써, 파생상품 시장에서 이익을 극대화하고 있다. 선물 옵션의 결제지수인 KOSPI200 지수가 시가총액 가중방법으로 결정된다. 이중 삼성전자의 시가총액만 1/4에 가깝다는 점에서 삼성전자 주가를 움직임으로써 선물과 옵션 시장에서 이익을 확대하는 전략이 효율적이다. 삼성전자와 종합지수 주가를 비교해 보면 종합지수의 급등이나 급락을 만들 때 삼성전자를 이용하는 모습이 확연하고 특히 지수의 저점에서 삼성전자의 가격을 급락시켜 지수에 대한 착시 현상을 주고 있다. 금요일에 이어 월요일에도 삼성전자가 밀리면서 종합주가지수가 약세의 모습이지만, 종합지수는 선물 만기 후 중요한 지지권에 접하여 상승을 준비하는 모습이다. 연결선물 지수 역시 매물지표인 Vr과 매집지표인 OBV 모두 바닥권을 형성하며 중요한 지지권을 형성하고 있다. 외국인은 장세의 천정과 바닥의 변곡점에서 삼성전자의 변동을 키워 파생상품의 이익을 극대화한다. 변곡점에서의 변동은 가장 큰 이익을 만들어 내는데, 우리 시장의 구조가 현물거래금액의 이익에 비해 파생상품 거래 이익이 5~15배로 크기 때문에 주식 거래의 손익에 관계없이 선물 시장에 맞춰 주식을 거래하고, 그 중에서도 지수에 가장 큰 영향을 미치는 삼성전자를 이용하기 때문이다. 지수 핵심구조가 채널 하단에 이르러 있다는 것은 파생상품 만기의 마감과 함께 지수가 상승 전환의 준비과정임을 의미한다. 외국인은 어제 오늘 9333억의 주식을 팔았지만, 이중 8234억원이 삼성전자 주식이다. 삼성전자 주식을 팔아서 파생상품에서 이익을 남겼지만 여타 기업은 오히려 매수를 하고 있음을 의미한다. 오늘은 삼성전자를 팔면서 매도했던 선물을 매수하여 이익을 남겼고, 장 마감 후 선물과 옵션을 합한 수익구조는 상승에서 이익을 얻는 포지션을 만들고 있다. 지수가 상승의 조건이 형성되면 개인과 기관은 주식 현물에 투자하기 보다는 선물, 옵션, ELW, ETF와 같이 레버리지를 동반한 파생상품에 투자를 하고, 이 거래의 상대가 되는 외국인은 단기 이익을 위해 예상외의 변동을 만드는 진통 과정이 진행된다. 시간이 가면 갈수록 투기성 매매가 강해지고 있고, 상승의 조건이 강하면 강할수록 개인의 베팅도 강해지므로 그만큼 진통도 더욱 커진다. 다음은 ETF 시장에서의 개인의 포지션이다. 현물 주식시장에서는 주식을 순매도하지만 KODEX 레버리지나 지수옵션, 지수 ELW에 워낙 강한 매수가 나타나므로 그래서 바닥이 되어도 과거처럼 가볍게 오르지 못하고 진통이 나타나고 또 상승도 뻗지 못하고 일정 범위에 묶이는 특이한 현상이 나타난다. 이런 진통은 시장이 상승할 여건이 강하면 강할수록 개인의 베팅이 늘어나므로 그런 진통도 더욱 커진다는 점을 이해해 두면 좋다. 그러나 투기적 이해를 두고 나타나는 이런 변동은 기간이나 변동 범위에서 제한될 수 밖에 없으며 결국은 주가는 기업의 가치와 펀더멘털고 수렴이 된다. 이런 점에서 장기간 왜곡되어 온 주가가 저평가를 벗어날 계기가 되고 있다. ETF 포지션이 지난해 11월 저점과 유사함을 주목해 두면 좋다. 대형주의 상승 준비 지난해 12월 선물 만기 이후 일반이 선물 매수포지션을 크게 늘리면서 외국인의 주도하에 지수는 해외 시장의 흐름에 소외되면서 전체하는 모습을 보였고, 이 과정에서 대형주들이 지루한 정체를 해 왔다. 특히 2월 말 이후 상승에서는 코스닥이나 소형주가 세계 시장의 흐름을 따라 상승을 했음에도, 대형주 지수는 오히려 하락하며 해외증시와의 격차를 키웠다. 이 과정에서 외국인은 거래소 대형주를 매도했으나 코스닥이나 거래소 소형주 매수를 이어왔다. 이 때문에 지루한 횡보 속에 대형주가 매물이 소진되며 강한 상승의 준비를 마친 반면, 급히 오른 일부 코스닥이나 소형주들은 이격 부담 나타나고 있다. 이 때문에 변곡점에 해당하는 오른 외국인과 기관은 코스닥의 이격 부담 종목을 매도하였고 이와 함께 그간 상승을 이어오던 코스닥과 소형주의 조정이 나타났다 그간은 소형 개별주 위주의 상승이 나타났다면, 이후의 흐름은 11월 19일 이후의 장세 처럼 대형주 주도의 장세가 시작이 될 여건이다. 대형주 업종 지수가 연중 시가3선에 접해 있다. 대형주 중에는 2013년 연중 최저가격에 머물러 있는 기업이 많다는 의미이다. 연봉을 기준 시가가중평균 기준 3년 평균선 전후에 머무는 기업들을 적극적으로 매수할 때이다. 증권, 은행, 건설, 시멘트, 철강, 화학, 조선, 기계, 해운 등 그간 약세에 머문 대형주들을 적극 매수하는 전략이 좋다.