화학과 정유 실적주 상승과 지수 정체 - 적극매수
2012.07.05 19:54:43 조회9628
옵션 만기 공방의 장세.
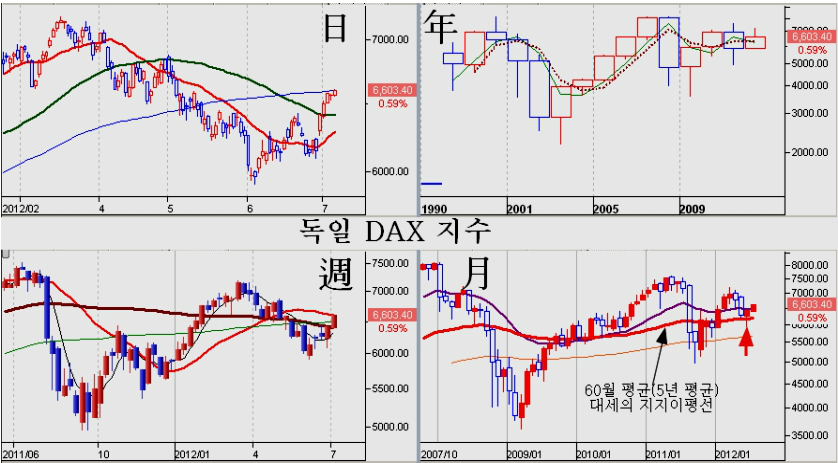
6월 초를 바닥으로 이어지는 세계증시 상승세가 계속되고 있다. 2분기 악재의 지원이었던 유럽을 대표하는 독일 증시는 대세추세의 기준 이평선인 60월 평균을 기점으로 상승세가 이어지고 있다. 2011년 하반기 저점과 2012년 상반기 저점을 이중 바닥으로 하는 장기 추세가 진행되는 모습이다.
독립기념일로 7월 4일 휴장한 미국 증시는 지수보다는 시장지표가 확연한 상승 추세를 나타내고 있다.
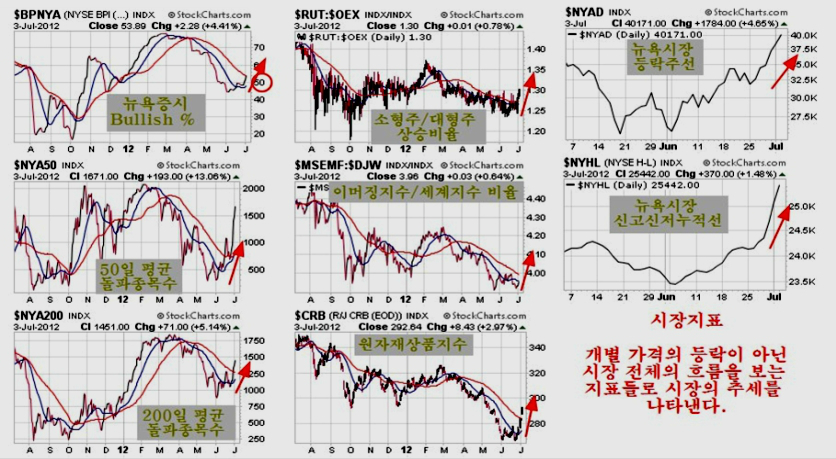
뉴욕시장 불리시퍼센트가 50을 넘어 상승 국면을 나타내고, 50d리 평균을 돌파한 종목수가 전체 종목의 70%가 넘어 있고, 200일 장기 평균선 위로 올라선 종목의 수가 1500종목에 근접하여 장기와 중기 상승이 확연하다.
지수의 잦은 변동과 달리 시장의 흐름을 보다 충실히 반영하는 등락주선이나 신고가,신저가 누적선의 추이를 보면 6월을 저점으로 하는 상승세가 가파르게 진행되고 있음을 이해하기 쉽다. 지수 자체는 다소간 속임이나 비정상적인 움직임을 보일 수 있지만, 이런 시장 지표는 전체 종목의 흐름을 반영한다.
이런 세계 증시의 상승과는 무관하게 종합주가지수는 오늘도 제자리 걸음이다. 코스닥과 소형주 중형주 지수가 꾸준히 상승을 하면서 이미 6월 고점을 넘어섰지만, 대형주지수와 종합주가지수는 삼성전자와 현대차가 발이 묶이면서 아직도 6월 고점을 넘지 못하고 있다.
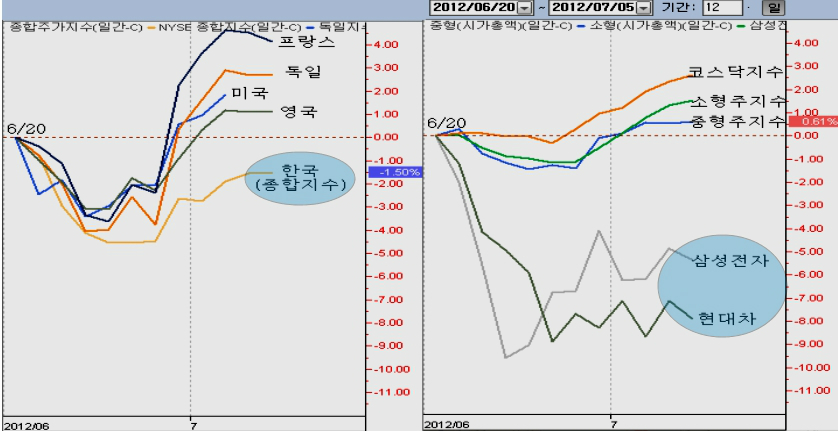
이것은 특별한 악재가 작용하거나 추세가 상승으로 전환되지 않기 때문이 아니다. 선물과 옵션, Kodex 레버리지와 인버스, ELW와 ELS 등 지수자체에 연결된 파생 상품이 치열한 접전을 보이며 이해관계를 형성하기 때문이다.
선물과 옵션 시장에서는 오늘도 상승에 베팅하는 개인과 이에 반대포지션을 취한 증권이 맞섰다. 이해의 분기점은 코스피지수 255 (종합지수 1930)로 만기까지 다음주 목요일까지 5일 남은 만기주간 동안 1930선을 넘기지 않으려는 의도를 보여준다.
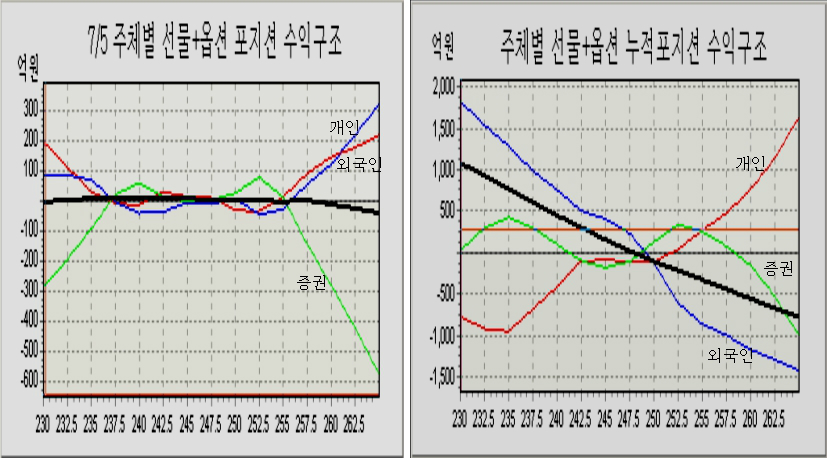
한편 누적 포지션으로 보는 이해구도는 250(종합지수 1890)을 기점으로 외국인과 내국인의 이해관계가 첨예하게 엇갈린다. 외국인은 장기 포지션인 선물을 매수하여 늘려가지만 옵션은 250 이상에서 손실이 되는 포지션인 점을 보면, 다음주 초까지는 주가를 정체시킬 이유가 된다.
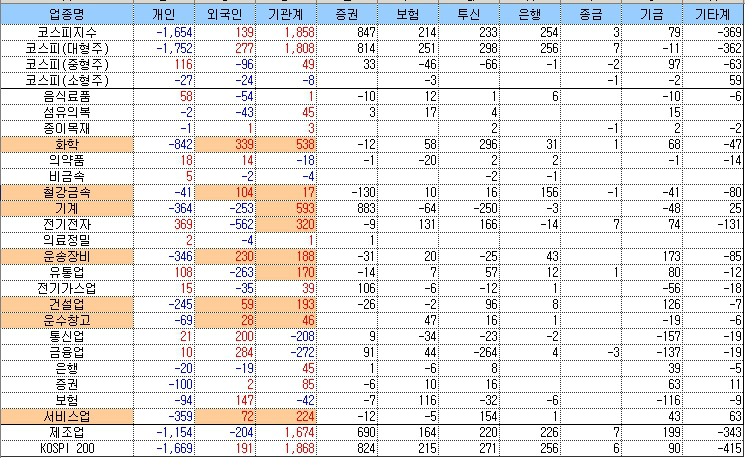
삼성전자와 현대차, 그리고 업종별로 시가총액이 큰 업종대표주가 억눌려, 지수는 상승이 둔하지만 업종별 종목별 상승은 활발하다
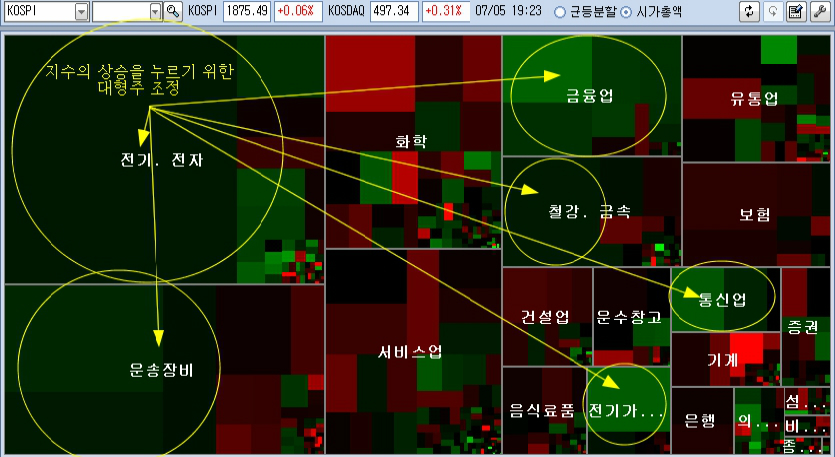
외국인과 기관이 화학과 정유 업종에 매수를 늘리면서 화학과 정유 업종이 올랐고, 조선과 건설 운수 증권 업종이 올랐다. 한편, 일본이 원전건설 대신 대체에너지 투자를 크게 늘리기로 함에 따라 태양광 관련주의 상승과 풍력관련 주의 상승이 이어지고 있다.
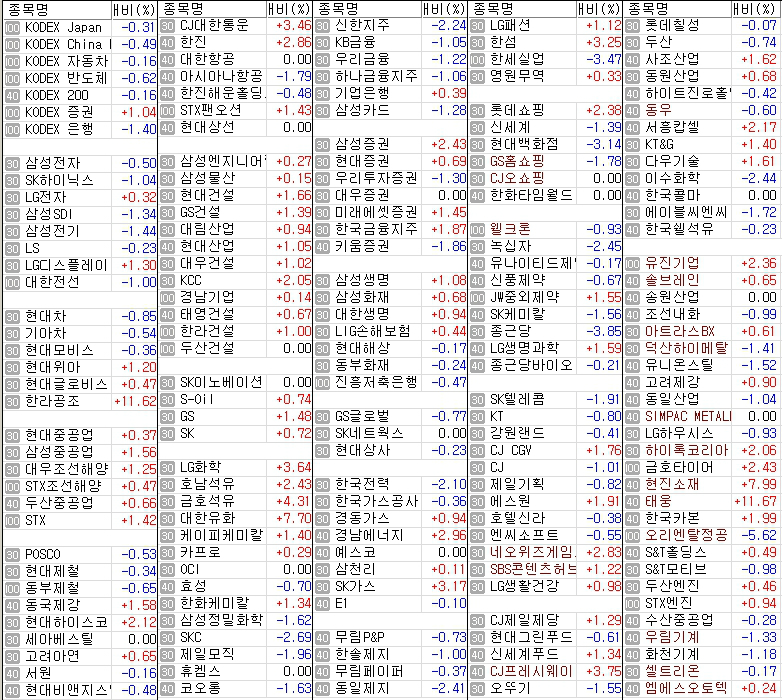
국내 기관은 상반기 자동차와 전기전자의 매수의 매매와 달리, 하반기 들어서 정유와 화학을 적극 비중을 늘려가고 있고, 철강, 기계, 조선, 건설, 운수 업종 등 경기민감업종의 비중을 늘려가고 있어, 시장의 내면은 본질적으로 다르다.
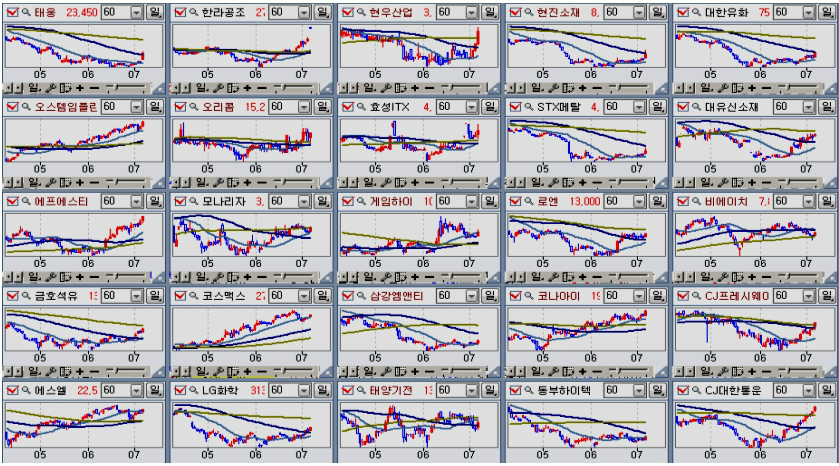
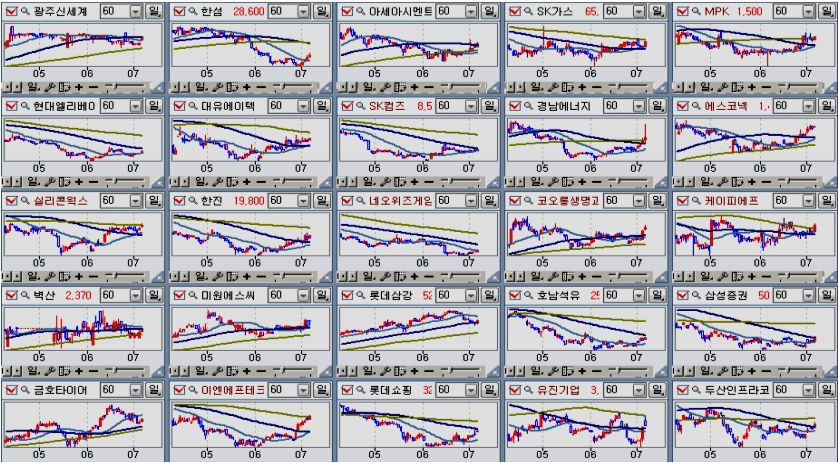
개별 실적 성장주들도 지수의 움직임에 아랑곳 하지 않고 꾸준한 추세를 형성하는 기업이 많다. 지수에 얽매이지 않고 기업의 펀더멘털과 개별 기업의 주가 추이를 본다면 장기 추세의 바닥에서 상승 출발하는 유형의 모습을 많이 볼 수 있다.
시장 내부에서는 여전히 상승 추세를 확신하지 못하고, 주가 하락에 대한 우려가 많은 것 같으나, 시장 밖에서는 주가의 상승을 기대하고 자금 유입이 꾸준히 이어지고 있다. 펀드 유출입을 확인해 보면, 해외 펀드는 여전히 유출이 지속되고 있지만, ETF 투자를 제외한 국내 펀드는 1월부터 4월 초까지 6조원이 환매로 이탈한 이후 4월 초부터 지금까지 2조 6000억 규모가 꾸준히 유입되고 있다.
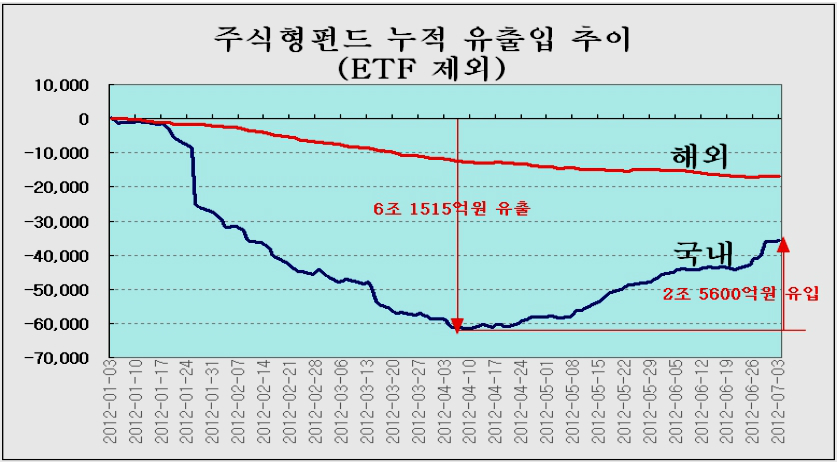
이 때문에 1월부터 4월까지 투신을 비롯한 기관의 매물 때문에 특히 경기민감업종의 주가가 하락하였지만 지금은 펀드자금의 유입과 함께 시장이 상승의 초반의 모습을 만들어가고 있다.
실제로 지난해 비중을 줄였던 보험권이 올들어 주가 등락에 관계없이 꾸준히 주식 비중을 늘리고 있고, 4월까지 주식 비중을 줄였던 기금과 투신이 함께 매수를 하는 국면이다.
더구나 3월에 비해 신용잔고가 크게 줄어 매물 압력이 작고, 각국 중앙은행의 통화 공급 확대와 고평가 된 안전자산인 채권으로부터 자금 이동이 대기상태에 있어 시간이 지날수록 유동성 측면의 수급이 개선될 듯 하다.
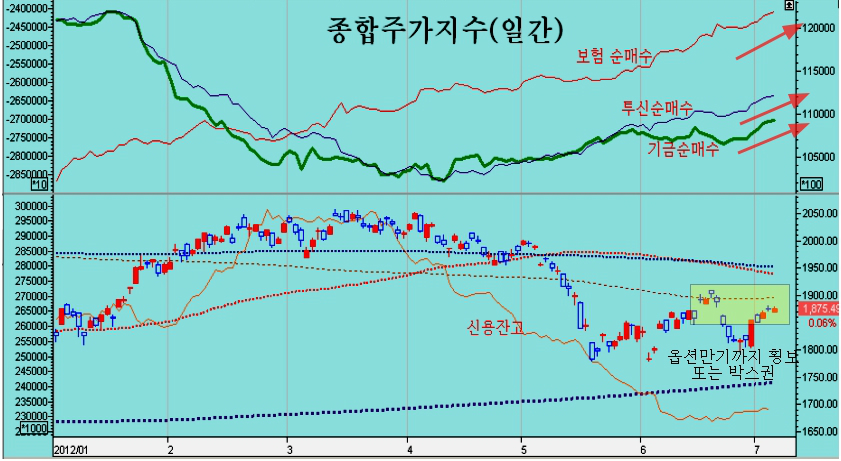
지금은 3~5년에 이어지는 실적장세가 초반 상승이 시작되는 국면으로 화학, 정유, 비철금속, 철강, 기계, 운수, 건설, 조선과 같은 경기에 민감한 업종이 상승 초기의 모습을 하고 있고, 제지나 도시가스와 같이 좋은 실적에도 불구하고 저평가되었던 기업들이 점차 활발한 상승이 시작되고 있다.
여기에 2010년부터 통화긴축에 나섰던 각국 중앙은행이 향후 통화공급을 늘리는 통화팽창 국면과 함께 유동성 국면의 가능성이 큰 조건이다. 이런 점에서 적극적으로 우량 저평가 기업의 지분을 늘려 보유해갈 때이다.
주식투자에 성공하기 위해서는 확고한 투자철학이 뒷받침되어야 합니다.
4년만에 출간된 이번 책에는 쥬라기, 투자철학의 모든 것이 담겨 있습니다.