분기말 매물 마무리와 경기를 모멘텀으로 한 상승 추세 - 적극 매수
2012.03.29 22:18:54 조회12579
분기말 매물 마감.
시장은 결산을 앞둔 증권, 투신, 보험 등 주요 금융사와 펀드의 매물이 정리되는 시점이다. 한편 외국인은 주식 매도와 선물 매도로 일반이 지지선으로 여기는 20일 평균을 돌파시키며 매물을 유인하였다.
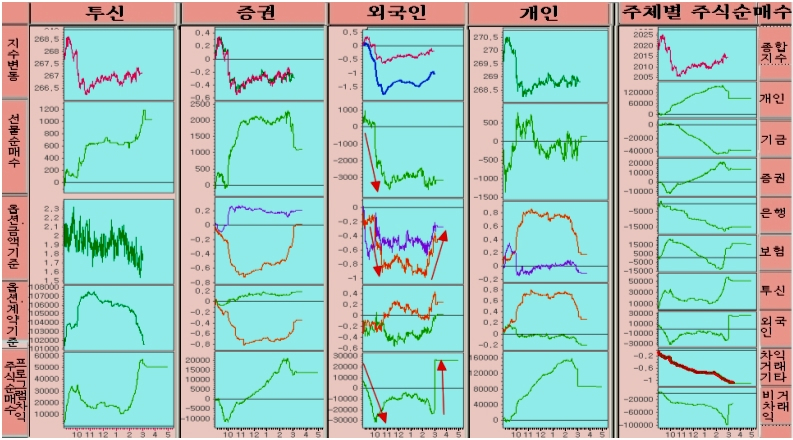
외국인은 3000계약이 넘는 선물 매도 포지션을 통해 차익거래를 유인하였다. 이에 따라 프로그램 거래는 차익 1943억원, 비차익 거래 326억원를 합하여 2268억원의 규모의 매도 물량을 쏟아내 지수 하락의 원인이 되었다.
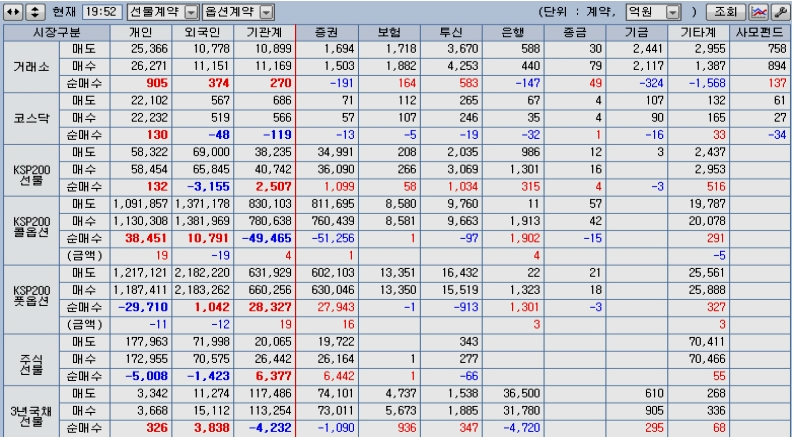
외국인은 오전에는 급격한 주식 매도에 이어 선물 매도로 주가를 20일 평균 아래로 밀어내는 매매를 하였지만. 마감 동시호가에 주식을 사들여 오히려 순매수로 마감하였다. 결산 및 펀드 분기 결산과 함께 2월 이후 줄곧 매물을 쏟아내던 기관은 어제로 주요 매물이 마무리 됨에 따라 모처럼 오늘은 순매수로 마감하였다.
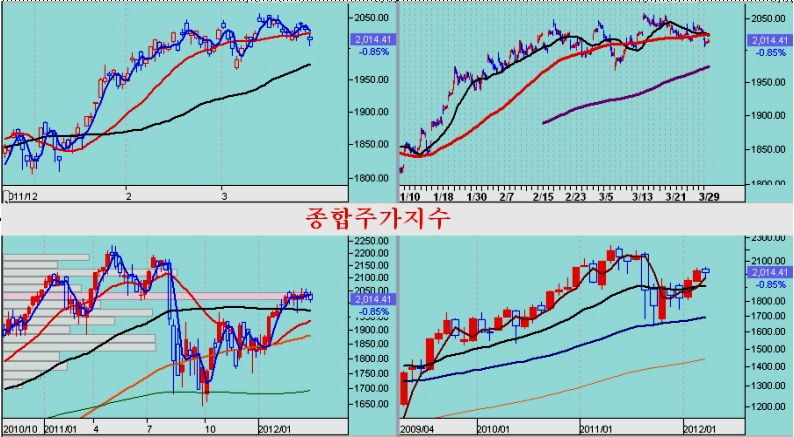
지난해 8월 하락 국면이 시작된 후 외국인은 분기말에 하락을 유인하고, 이에 따라 기관이 경기 민감 업종인 화학, 철강, 기계, 운수, 조선 업종에 대규모 매물을 쏟아내며 하락했다가 분기가 바뀌면 강한 상승이 이어지는 장세가 이어지고 있다.
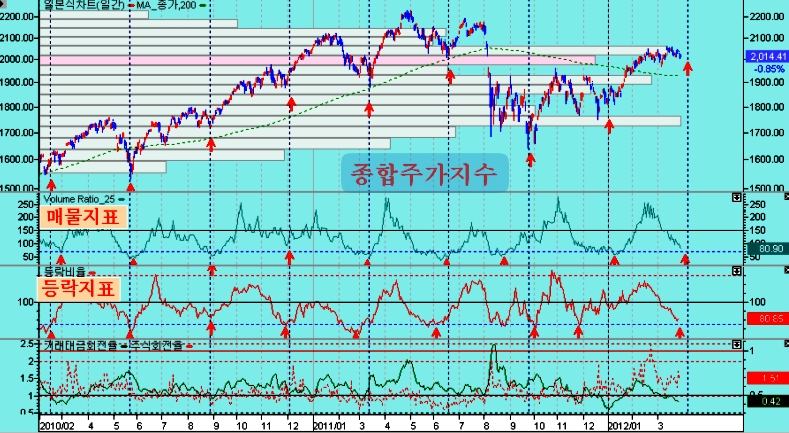
지난해 8~9월 분기말 하락과, 11~12월 분기말 하락, 올 2~3월 분기말 하락을 마무리함으로써 세 번의 큰 바닥을 만드는 모습이다. 이 모습은 한국 뿐 아니라 세계 증시의 모습으로 나타난다.
이머징국가 지수($MSEMF)를 선진국 비중이 우세한 세계지수($DJW)로 나눠보면, 경기 회복과 함께 세계 증시가 상승 추세로 움직일 때는 이머징 국가 지수가 선진국 지수보다 높게 오르면서 상대지수가 성장으로 나타나고, 경기 둔화와 함께 조정이 나타날 때는 이머징 국가 지수가 더 하락이 크게 나타나 상대지수가 아래로 하락하는 모습을 보여준다.
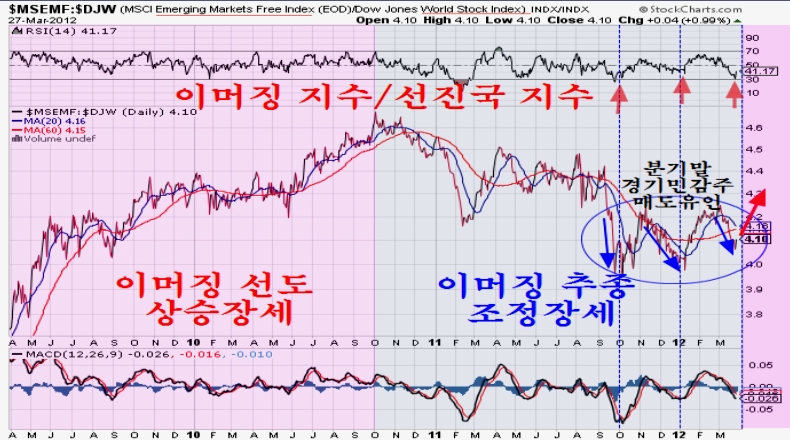
2009년 2분기부터 회복되기 시작한 세계증시는 경기 회복과 함께 견실한 이머징 국가 증시를 앞세워 견실한 상승 추세를 이어갔으나, 2010년 11월 이후 미국 등 선진 지수의 상승에도 불구하고 주가가 조정을 이머징 국가 상대지수가 하락세를 이어오고 있다.
이것은 지수의 상승에도 불구하고 그간 조정 국면이 이어졌음을 나타내는데, 이런 조정의 흐름은 크게 보아 2011년 1분기, 2011년 3분기, 그리고 연말에 이은 2012년 1분기 조정으로 큰 흐름의 조정이 마무리된 듯 하다. 최근 지난해 3분기말, 4분기말, 1분기 말 연이은 이머징 국가 하락 국면은 3중 바닥을 형성하면서 상승을 앞둔 모습이다.
이 큰 흐름을 우리나라 분기별 BSI 지수와 비교해 보면 흥미롭다. BSI 지수가 상승을 하여 120선에 머물던 2010년 4분기까지 이머징 국가 상승 국면이 이어졌고, 이후 경기둔화와 함께 BSI 지수가 하락하며 이머징 지수 조정이 이어졌다.
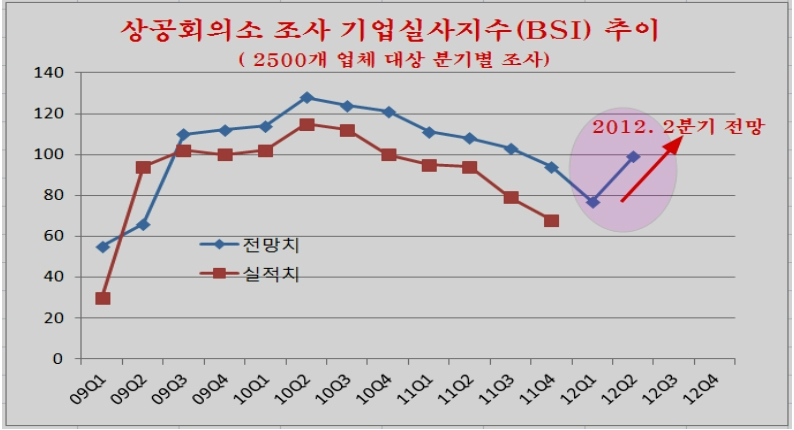
그러나 2012년 2분기 들어 BSI 지수가 강한 상승으로 전환되면서 2009년과 같은 경기 회복이 재개 되고 있음을 주목해 둘 만 하다.
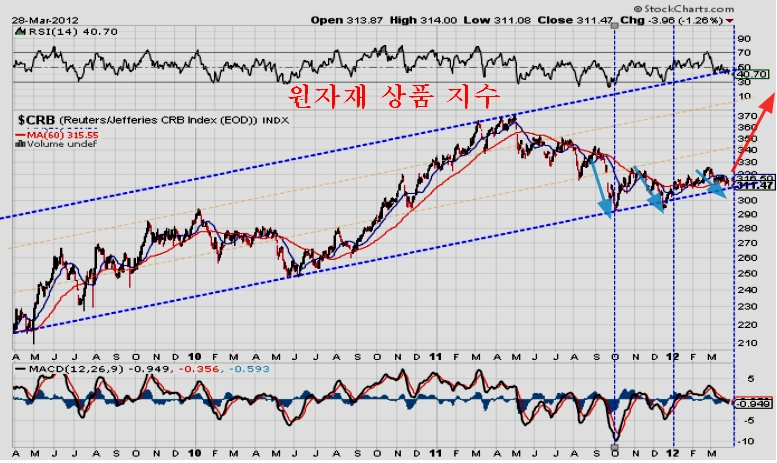
한편, 분기말 이머징 마켓 조정과 함께 상품 지수도 함께 조정을 거쳤다. 이 때문에 기관이 지난해 9월, 12월, 3월에 집중적으로 화학과 철강 기계 등 경기 민감주를 팔며 이들 업종을 하락시켰다. 그러나 큰 흐름으로 보면 3차례 하락과 함께 대세 채널의 하단에서 3중 바닥을 만들고 있어 이후 큰 상승을 기대할 만 한다.
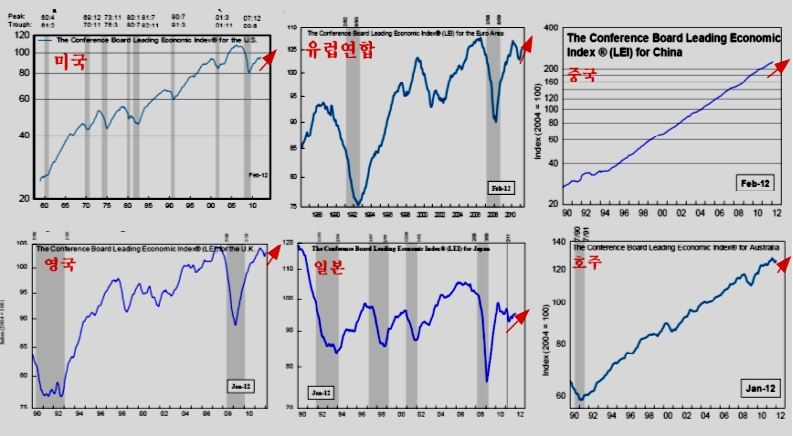
특히 2011년 경기선행지수가 내리막을 걷던 유럽 여러 나라들과 호주 멕시코 미국 중국 등 대부분의 나라의 경기선행지수가 올 1월부터 상승으로 전환하고 있다는 점에서 2분기 이후 세계 경기 회복과 함께 강세장 시작을 기대해 볼 만 하다.
매물과 등락지표의 바닥권
2010년부터 시작된 3개월 주기 등락이 계속되고 있다. 삼성전자와 자동차 업종이 지수를 지지하면서 종합지수가 정체 국면을 나타내지만, 이를 제외한 경기 민감 없종과 함께 중형주, 소형주, 코스닥이 모두 이격 조정이 충분한 영역에 진입해 있다.
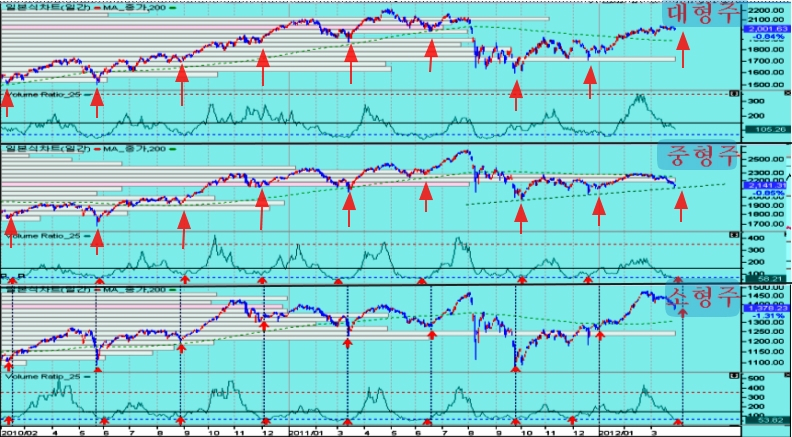
특히 시장의 매도 물량이 바닥권에 진입함으로써 악재에 둔감하고 호재에 민감한 상승의 조건을 갖춰 상승을 앞둔 모습이다. 대형주의 매물지표가 아직 약간의 이격을 남겨 둔데 반하여, 중형주와 소형주 코스닥은 이미 매물감소가 과도한 영역에 있다. 이것은 상승 탄력이 강하게 비축된 조건을 의미한다.
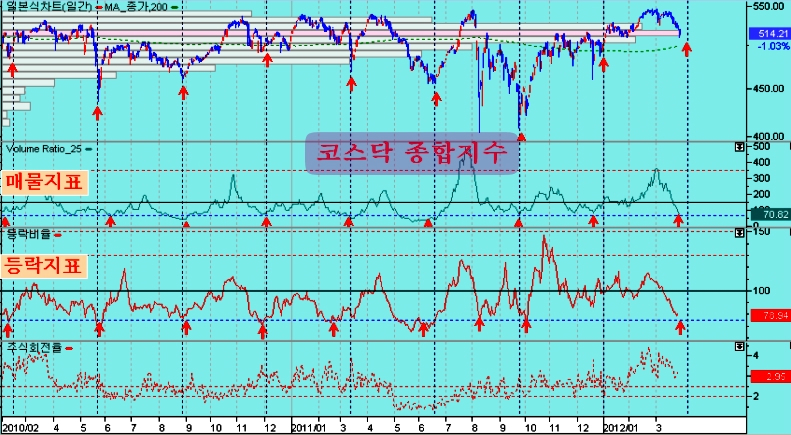
특히 일부 종목의 상승에 의한 지수의 지지와는 달리, 종목의 하락이 빠르게 이어지면서 시장의 지표인 등락지표는 이미 바닥권이다. 이것은 향후 하락 종목수가 점차 줄고 상승 종목의 수가 점차 늘어나게 됨을 의미한다.
경기지표의 호전과 강세장 준비
이번 분기의 상승은 경기 지표의 호전을 반영한다. 이 때문에 4월 이후의 흐름은 박스권의 제한적인 움직임을 벗어나 강하고 긴 상승 추세가 진행되기 쉽다.
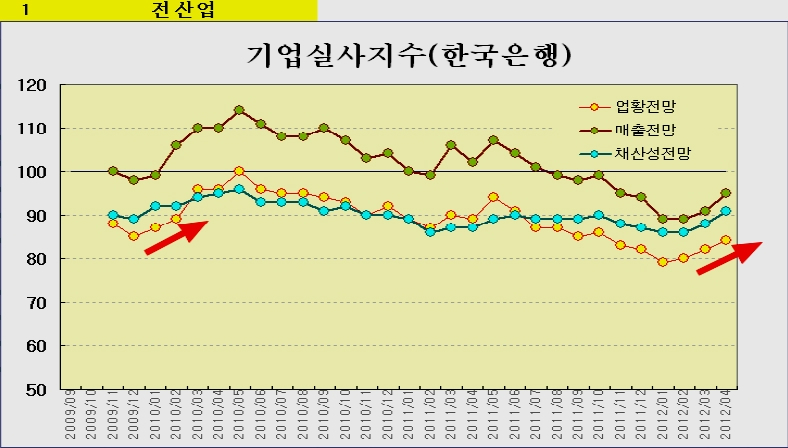
한국은행이 월별 조사하는 기업 경기 실사지수를 보면 경기 회복의 모습이 가시적으로 나타난다. 2012년 1월 바닥을 확인한 후 2월 이후 견실한 성장 추세를 보이는 경기 전망지수는 점차 증가하는 건설 허가와 함께 장기적으로 확대되는 모습이 나타나게 된다.
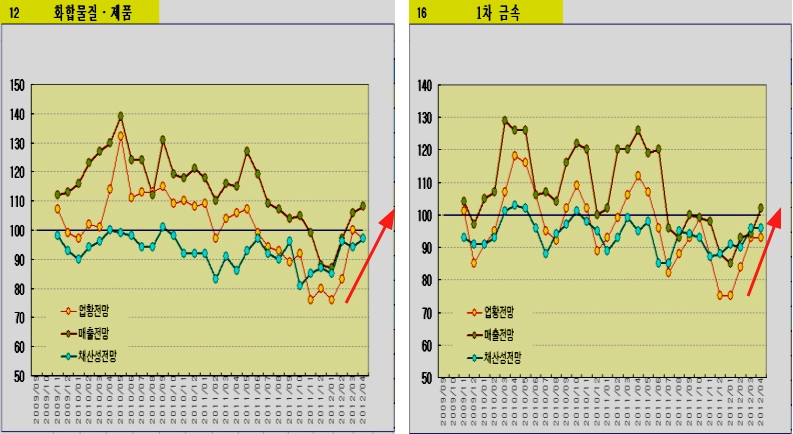
한편, 이런 경기의 회복과 함께 침체를 나타내던 화학과 철강의 업황 지수 역시 비교적 빠르게 회복이 되고 있다. 이에 비하면 원자재 상품지수의 하락과 함께 국내 기관들이 대거 물량을 팔아버림으로써 악성 매물이 해소되었다고 할 수 있다.
한편, 업종별로는 목재, 비금속광물, 금속가공, 전자, 자동차, 조선, 건설 등의 경기 민감 업종이 업종이 모두 회복 국면에 있다. 이런 흐름을 감안하면 건축 인허가 및 착공과 수주 증가와 함께 견실한 회복을 보일 가능성이 크다.
세계 경제 역시 지난해의 수축 국면을 벗어나 2분기 이후 회복이 시작되고 있다. 지난해 유럽을 비롯한 세계의 경기 선행지수가 위축으로 보였지만 올 1월부터 일제히 급반전 되고 있다. 경기 선행지수가 몇 개월 후의 경기를 예고하는 만큼 2분기 이후 세계 경제가 다함께 회복되는 국면을 기대할 수 있으며 이런 점에서 2분기 세계의 주가가 상승으로 움직이기 쉽다.
세계각국의 경기선행지수
한편, 지난해 물가 상승으로 과도한 긴축을 하면서 경기 둔화가 심화되었던 중국도 M2 증가율이 침체를 벗어나 안정권으로 진입하고 있어서 2분기 이후 경기 개선이 기대된다.
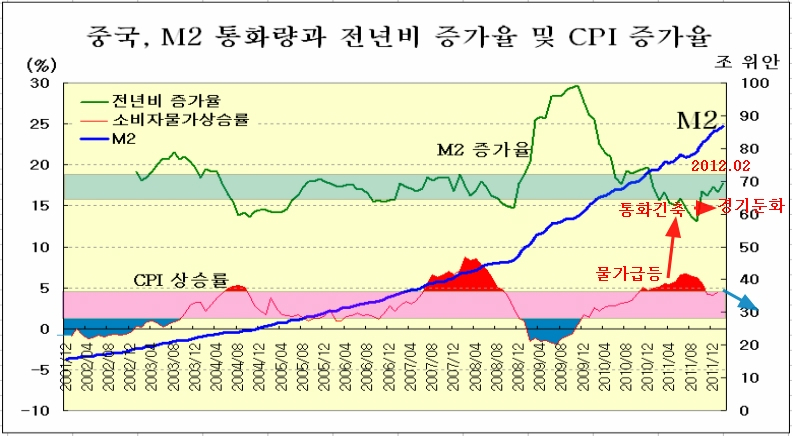
2010년 말 이후 라니냐와 함께 진행된 물가 급등 때문에 긴축이 과도하게 나타났지만 이미 소비자 물가 상승률이 5% 아래로 내려온 데다가 지난해 8월 이후의 원자재 가격 하락은 앞으로 적어도 8월까지 전년대비 수입물가 하락으로 나타난다. 이 때문에 보다 통화 정책이 강화될 수 있는 여건이다.
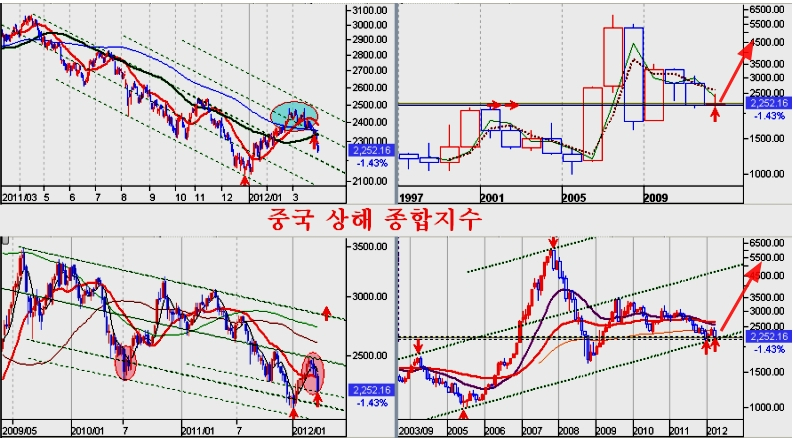
분기말을 앞두고 다소 과도하게 하락한 중국 증시는, 11년 전 고점의 강력한 지지권을 근처에 두고 있어서 하락보다는 강한 상승으로 움직이며 이머징 마켓상승을 선도하기 쉽다.
적극 매수 후 보유.
2008년 경기 저점에 이어 2011년 저점은 쌍바닥을 이루며 실적장세로 전환하는 진바닥 상승이다. 이 상승은 유동성 상승이 아니라 주택건설과 기업 설비투자를 근간으로 하는 자본재 경기를 바탕으로 하는 실적장세이다.
이 실적장세는 적어도 3년 내지 5년의 상승 기간에 걸쳐 강한 상승이 나타나게 되므로 지금은 경기 민감주에 대한 적극적인 전략이 필요하다. 과거 호경기 매출액순이익률을 적용하여 향후 3~4년후 나타나게 될 기업 실적을 계산해 보고 그에 따른 저평가를 주안점으로 투자를 하는 전략이 좋다.
주식을 편입해 두었다면, 단기 등락에 매매를 하지 않도록 주가가 충분한 수준으로 오를 때까지는 시장에서 멀어져 있는 것이 좋다. 시장을 지키는 사람치고 3년 내지 5년에 걸쳐 수백배 오르는 주가 상승을 수익으로 취하는 사람이 드물기 때문이다.