이머징 마켓증시 25개월여의 조정 마감과 상승의 준비
2013.03.26 22:53:00 조회12002
상승을 준비하는 이머징국가 증시.
지난주 외국인은 선물과 현물 공세를 펴면서 지수를 월봉 20월, 주봉 60주 평균에 끌어다 놓은 후, 현물 매도가 줄고 선물 매수가 늘면서 지수는 자연스럽게 월봉 꼬리를 만들면서 반등이 나타나고 있다.
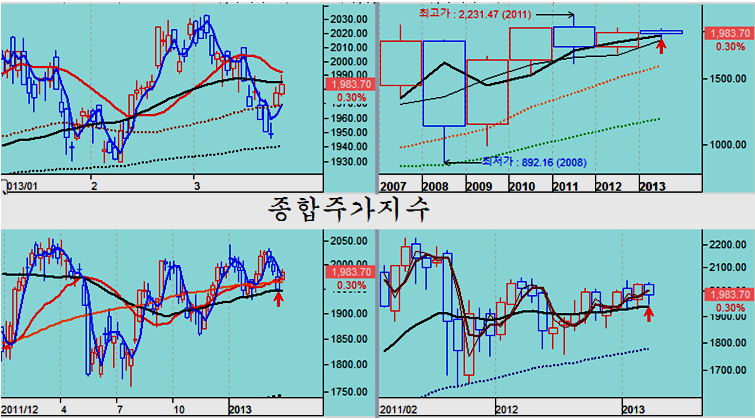
연봉이 연중 최저가격을 형성하는 시가 3선에 가깝고, 월봉기준 20월 평균, 주봉기준 60주 평균 가격에 머물러 있어 적극적으로 대형주 매수를 할 때이다.
월봉 20개월이란 2011년 8월 급락이 나타난 이후 외국인과 연기금이 주식을 사고 개인과 투신이 주식을 파는 거래가 20개월에 걸쳐 이어졌는데 이 거래의 중심 가격임을 의미한다. 다른 의미로는 20개월간 매수를 해온 매집 세력의 평균 매수단가라고 할 수 있어서 수급의 원리상 대단히 강한 지지권이 된다.
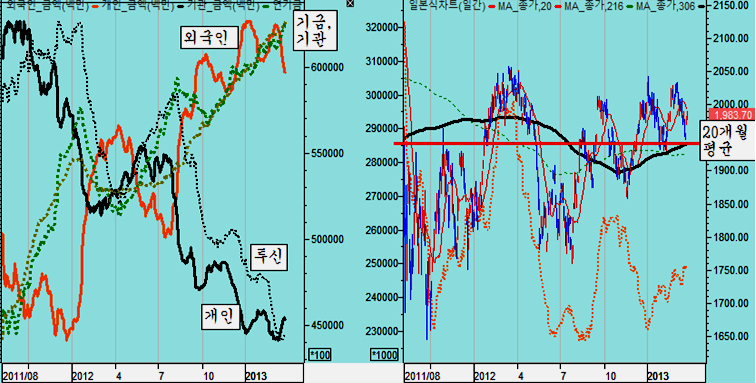
개인이 옵션시장에서 상승 포지션을 강하게 취하고, 이로 인해 외국인이 반대 포지션을 취한 외국인이 지수의 상승을 제한하고 있어 주가의 상승이 여전히 더디다. 그러나 20개월간 매수를 집중했던 연기금의 매수 중심 가격에 접근하면서 연기금이 매수를 확대하고, 투신권의 프로그램 차익거래가 과도한 수준으로 매도가 되면서 매수 여력이 커져 수급상의 상승의 힘이 강해지고 있다.
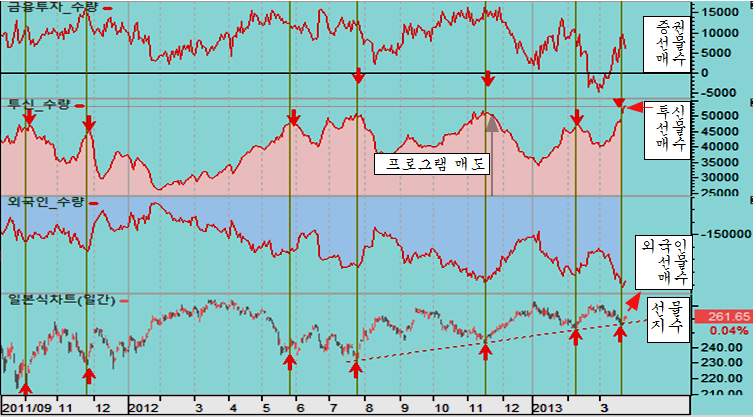
특히 1분기 극심하게 소외된 한국을 포함한 이머징 마켓증시가 2분기 이후 상승을 선도하며 강한 유동성 국면으로 발전할 가능성이 커서 적극적으로 주식을 매수할 때이다.
특히, 대형주 하락을 유인하던 프로그램 차익잔고가 바닥권으로 줄어 다시 매수를 할 위치에 있다는 점에서 그간 프로그램 매도와 함께 약세를 보여 온 대형주가 상승할 수급 조건이 되어 있고, 중국을 포함한 이머징 마켓의 상승이 쉽다는 점에서 중국 주등 자본재 업종 역시 상승이 쉽다.
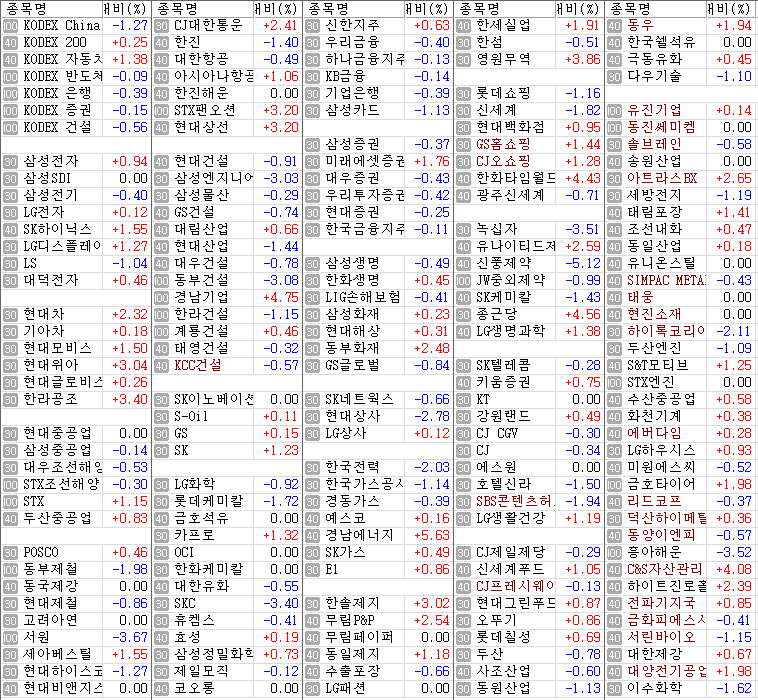
증권, 은행, 건설, 철강, 화학, 정유, 조선, 기계, 등의 업종과 더불어 시멘트, 제지, 전기전자 등 실적이 빠르게 호전되는 실적주 매수를 적극 관심 둘 때이다.
2분기 상승을 준비하는 이머징 마켓 증시
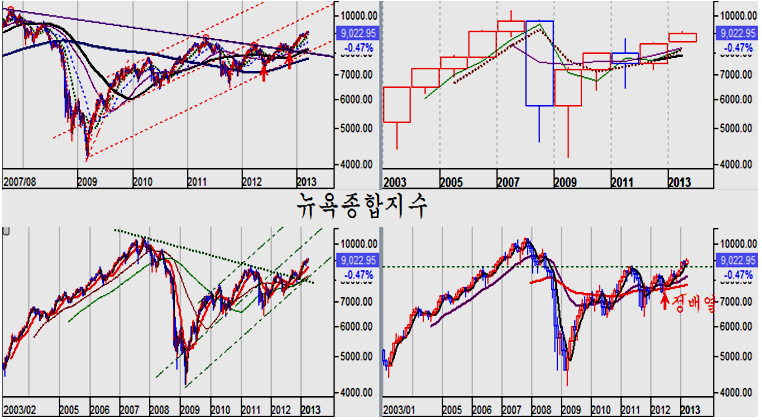
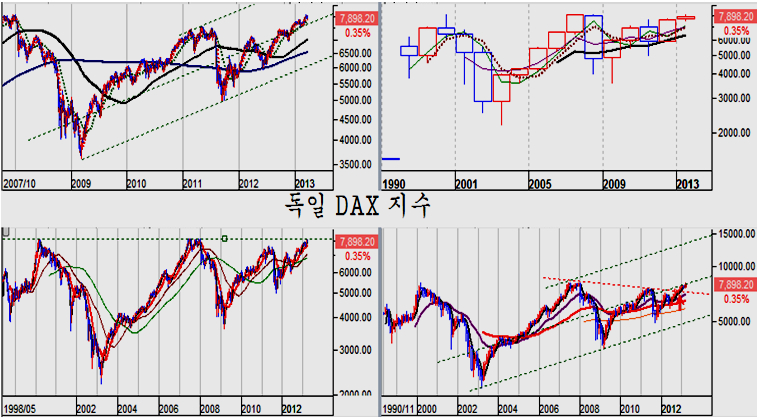
2013년 1분기 증시는 세계 증시에 비해 극심하게 소외 받는 것으로 표현할 수 있다. 미국과 일본, 독일, 호주 등 선진국 증시가 비교저 견실한 상승을 하였다.
미국
독일
일본
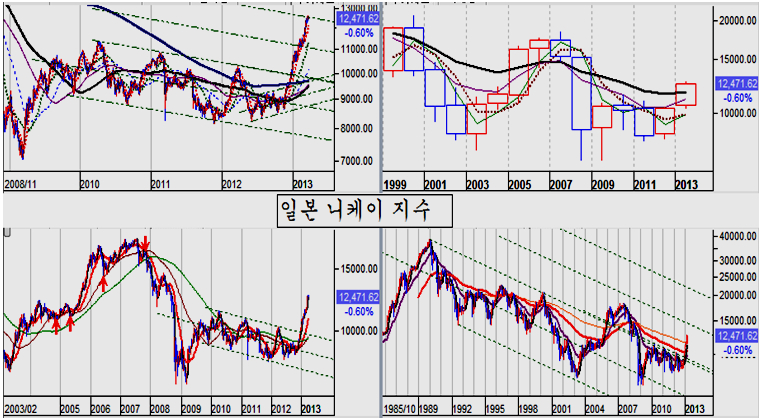
그뿐 아니라 뉴질랜드, 인도네시아, 필리핀, 태국, 남아프리카 공화국, 터키, 스위스, 벨기에, 아르헨티나, 베네주엘라 등의 여러 나라 증시는 2008년 금융위기 후 마치 지구 밖 다른 천체의 국가들인 양 꾸준한 상승을 이어오고 있다. 이런 가운데 유독 한국 증시만 제자리 걸음을 하였다.
http://blog.cyworld.com/Jurassic_Park/8318573
그러나 이런 소외된 주식시장은 한국에만 국한된 현상은 아니다. 한국을 포함하여 중국, 인도, 이스라엘, 폴란드, 멕시코, 브라질 등 소위 이머징마켓 증시로 대변되는 국가의 주가가 올1사분기 함께 극심한 침체를 보이고 있다.
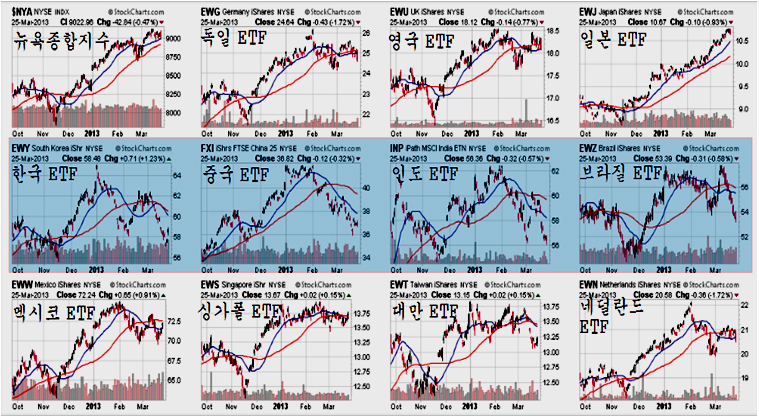
특히 이머징국가 증시는 금융위기 후 2010년 10월말까지는 세계 시장을 선도하면서 앞서 상승을 해왔으나, 2011년을 기점으로 선진국이나 후진국 증시에 밀리면서 상대적으로 장기간 주가가 지체된 모습을 보이고 있다.
다음은 MSCI 이머징마켓 펀드지수(EEM)를 북미를 제외한 선진국 펀드 지수(EFM) 으로 나눈 상대비율 차트이다. 북미를 제외한 선진국 지수에는 유럽과 호주, 일본이 포함된다. 이 상대비율 그래프를 보면 2011년 이후 이머징마켓 증시는 지금까지 소외국면을 보이면서 하락해 왔고, 올 1사분기 들어 특히 가파르게 하락하면서 하락의 마무리를 준비하는 모습을 볼 수 있다.
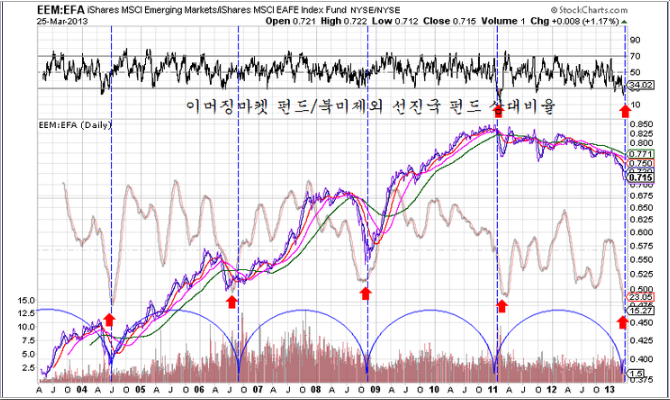
이런 이머징마켓 증시와 선진국증시의 상대비율은 2004년 이후 뚜렷한 주기적 특성을 보여준다. 이머징 국가 증시는 경제성장률과 함께 물가상승율이 선진국보다 높기 때문에 평소 주가가 선진국보다 더 빠르게 오른다. 그러나 대략 8.5분기 주기로 이머징국가 주가가 선진국 증시에 비해 더 하락하는 현상이 주기적으로 나타나고 있다.
2004년 2분기, 2006년 2분기, 2008년 3분기, 2011년 1분기, 2013년 1분기에 이런 저점이 형성되어 있으며, 주가 보조지표의 움직임으로부터 이런 저점의 특성이 뚜렷하다. 이 주기적 흐름으로 보면 2013년 1분기는 저점을 마무리하고 2분기 이후 상승으로 전환되는 국면이 대기하고 있는데 과거의 회복 양상으로 볼 때 비교적 강한 주가 상승이 나타난다.
이머징국가 증시지수를 뉴욕 종합지수로 나누어 상대지수를 구해 보아도 그 결과는 같다.
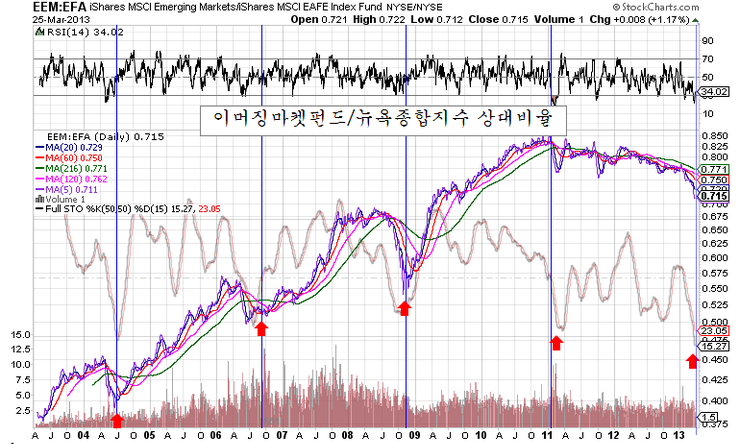
따라서 이런 주기성은 아마도 글로벌 펀드의 자산배분 전략과 관계가 되지 않을까 추측해 본다. 이미 후진국 증시는 강한 상승으로 저평가 수준이 아니고, 선진국 증시 역시 강한 상승을 했다는 점에서 2분기에는 글로벌 펀드의 자산배분 전략에서 이머징마켓 증시 비중을 늘리고 선진국 비중을 낮추는 변화가 나오기 쉽다. 그간의 공격적인 외국인의 지수 하락 유도는 저가에서 매수를 위한 사전작업일 수 있다.
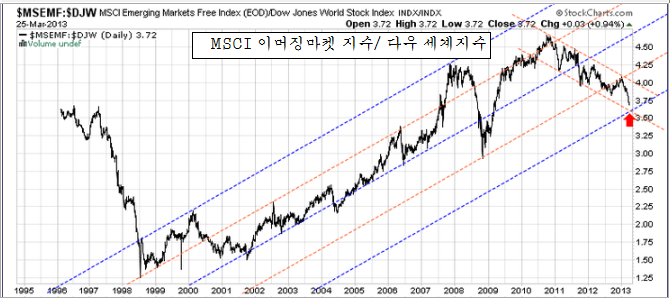
이 때문에 20여 개월에 걸친 긴 조정을 마치고 이머징 마켓 증시가 중장기 상승을 준비하는 시점이라 할 수 있다. 더구나 국내에서는 대형주 신용잔고가 소진된 가운데 연기금이 매수를 확대하고, 프로그램 차익거래가 과도한 매도와 함께 바구니를 비우고 매수를 대기하고 있다.
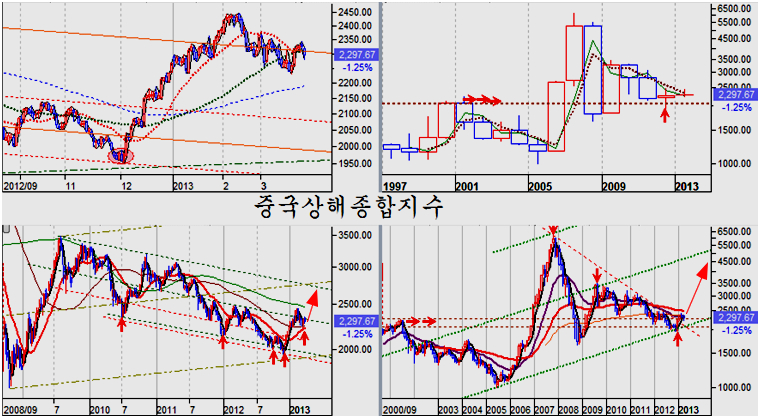
중국 상해종합지수
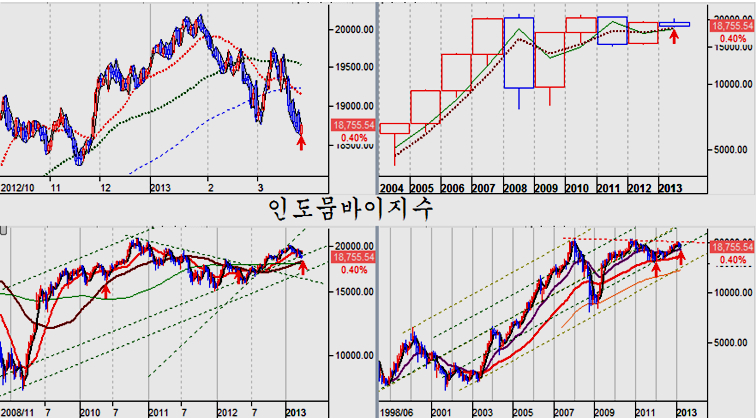
인도 뭄바이종합지수
브라질 보베스타 지수
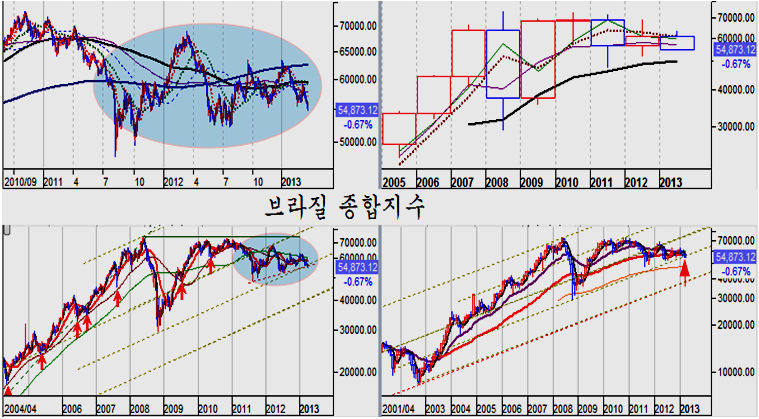
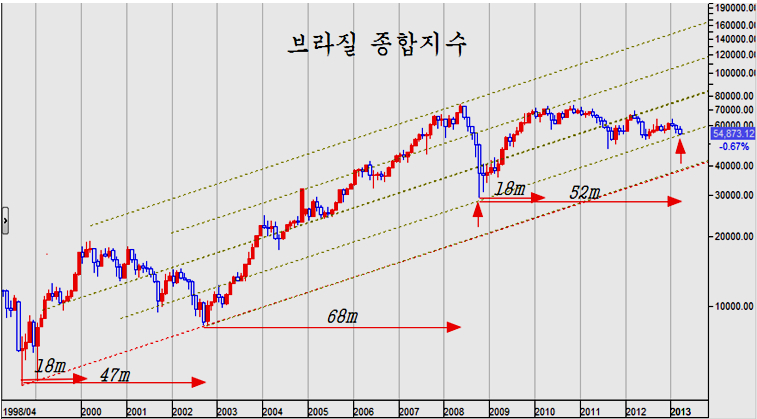
이런 점에서 적극적으로 주식을 매수할 때이다. 프로그램 매수와 함께 대형주 수급이 뒷받침 되고, 연기금과 외국인의 쌍끌이가 여건이 되는데다가, 중국과 인도 등 소위 중국주가 움직일 수 있는 여건이 형성이 되므로 이와 관련하여 포트폴리오 전략을 가져가면 좋겠다.
jurasicj|1|http://image.moneta.co.kr/stock/bbs/proimg/bbspro_img01001sm.jpg|20| | |382346|14|688