외국인의 포지션 변화
2012.11.23 21:14:25 조회19807
외국인의 포지션 변화.
지난 16일 미국과 유럽의 옵션 만기가 끝나면서 19일부터 외국인의 매매기조가 변하여 매수를 주도하고 있다. 오늘도 외국인은 선물과 주식을 매수하며 상승을 주도하였고, 옵션시장에서도 풋옵션 매도를 통해 상승 방향의 포지션을 확대하고 있다.
주가는 는 외국인의 선물 매수에 따른 프로그램 매수의 유입과, 외국인의 현물주식 매수에 힘입어 대형주를 중심으로 11.83포인트 오른 1911에서 마감하였다. 20일 평균을 넘어 출발한 지수는 20일 평균 위에 양봉을 그려냄으로써 중기 저지선 돌파의 모양을 갖추었다.
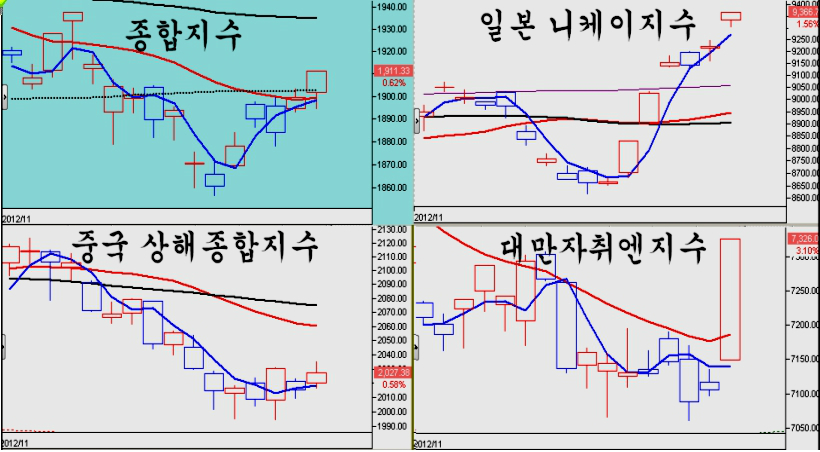
파생상품시장이 강하지 않은 일본은 장중 변동이 크지 않게 비교적 탄력적으로 상승을 했고, 대만 자취엔 지수는 오늘 3.1%로 급등하였다. 반면 파생상품시장이 강한 한국은 걸음이 더딘 모습이며, 선물 시장이 비대해진 중국은 한층 더 더딘 움직임이다.
외국인은 오전에는 지수를 약세로 밀어 투자 심리를 낮춰 놓고, 하락한 가격에서 풋옵션 매도와 선물 매수, 주식매수를 강화하는 모습으로 이런 양상이 이번 주 내내 이어지고 있다.
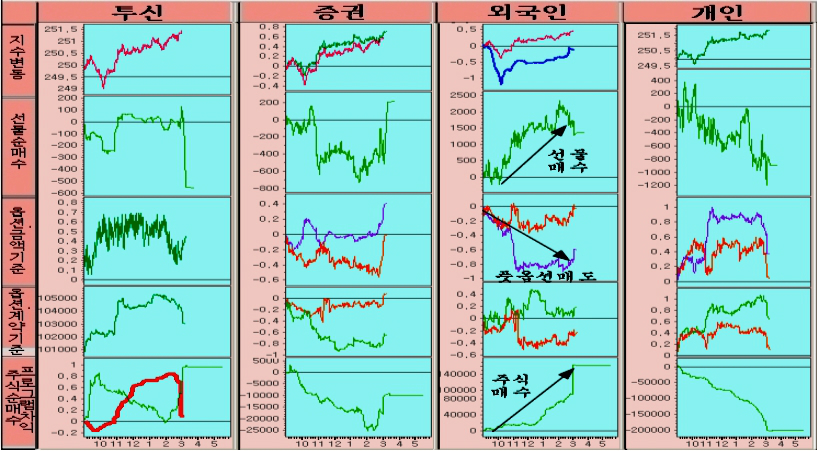
이번 주 외국인의 매매는 이전에 비해 확연하게 다른 모습이다. 우선 주식에서는 현물주식과 함께 선물 매수를 확대하고 있고, 옵션시장에서는 지속적으로 풋옵션 매도 금액을 늘리면서 콜옵션 매수 금액을 키우고 있다.
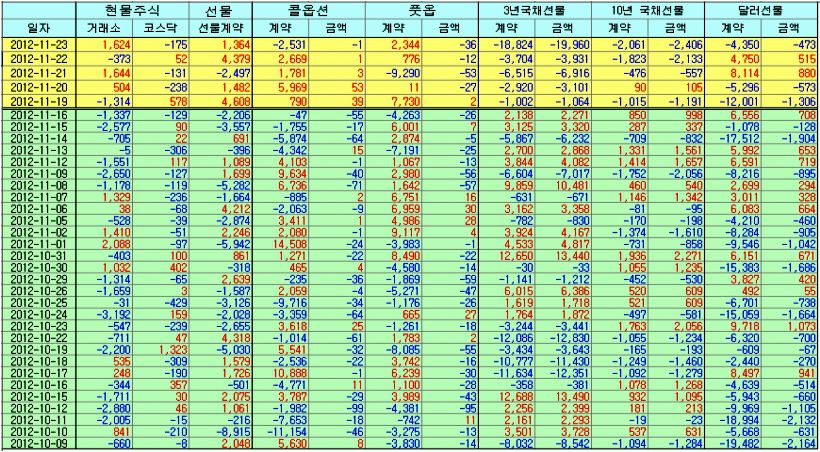
한편, 주식 매수와 는 반대로 채권시장에서는 공격적으로 채권을 팔고 있다. 3년 만기 국채의 경우 5일 연속 선물을 매도했고, 오늘은 18,824계약을 팔면서 채권으로 대략 2조원 규모에 상당하는 선물을 매도하였다.
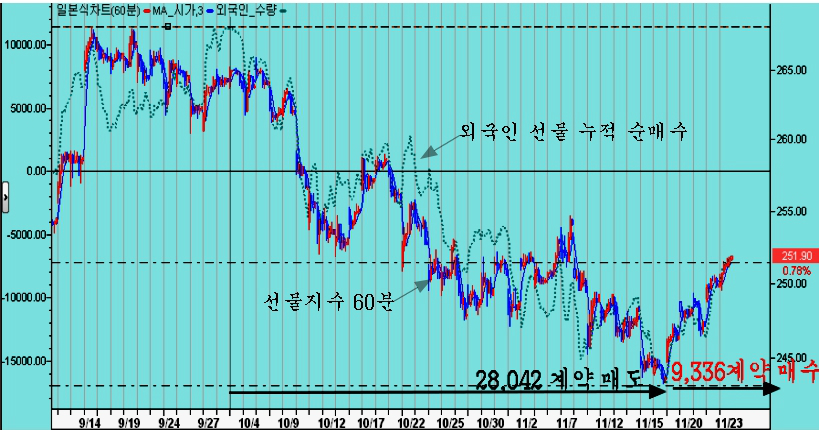
선물 시장에서는 10월 초 이후 지난 16일까지 28,000계약의 선물을 매도하면서 지수 하락을 주도해왔으나, 이번주 들어 선물 9336계약을 매수하며 상승을 이끌고 있다.
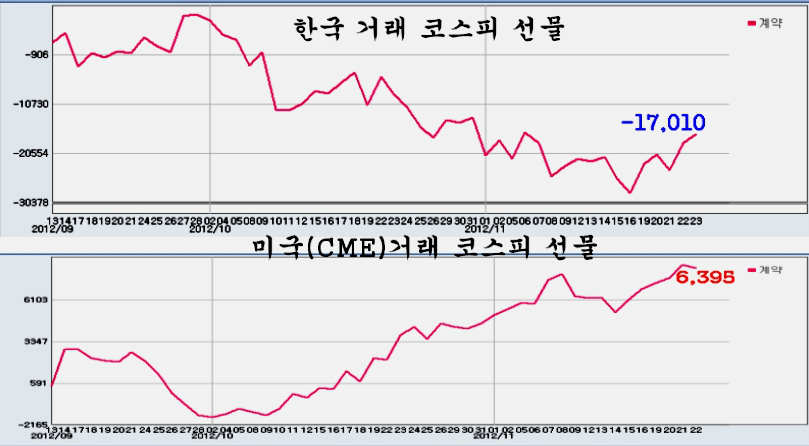
한편 우리 시장에서는 선물 매도를 이어왔지만, 야간에 미국 시장에서 거래되는 코스피 선물의 경우는 선물 만기 후 꾸준히 매수를 늘려 만기 이후 현재까지 6395게약의 순매수를 보여준다. 따라서 외국인의 선물 누적 매도가 17,000계약으로 나타나지만, 미국 시장의 포지션을 감안하면 순 매도포지션은 10,000계약 안팎이다.
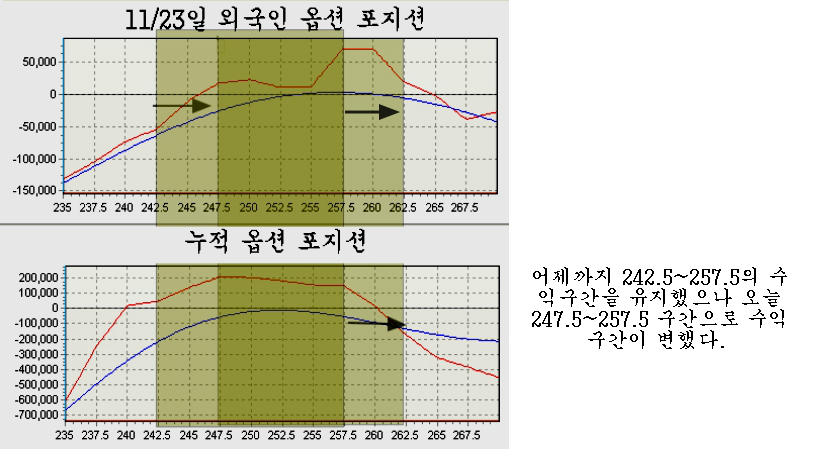
옵션 시장에서도 연일 콜옵션 매수와 풋옵션 매도가 이어져 강세 포지션을 확대하고 있다. 오늘은 콜옵션 매수보다 풋옵션 매도에 치중하며 247.5 행사가의 풋옵션을 대거 매도함으로써 어제까지 242.5~257.5에 있던 수익 구간을 247.5~262.5로 5 포인트를 상승방향으로 이동시키고 있다.
국채시장에서는 중요한 변화를 맞고 있다. 그간 여러 악재가 시장을 짓누르면서 국채는 초강세를 유지해왔지만, 이런 강세가 전환될 시점에 있다.
미국 30년 만기 국채가격지수가 버블권에 장기 정체하면서 쐐기형 수렴이 마무리 국면에 있어 이후 추세를 돌파하여 하락이 나타나기 쉽다. 이미 미국의 경기 지표가 강한 성장으로 전환되고 있고, 여기에 중국까지 경기 지표가 호전되고 있어 과열 권에 머무는 채권가격이 유지될 수 없기 때문이다.
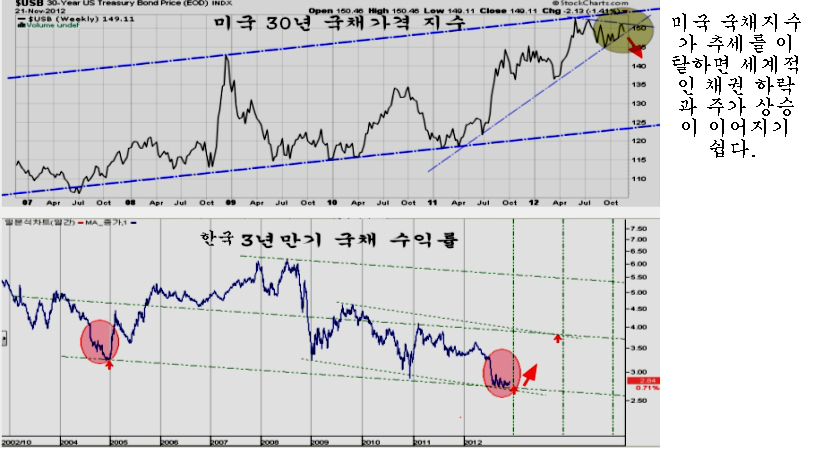
이렇게 미국 국채가격지수가 2011년 초부터 이어진 상승 추세를 이탈하여 하락이 나타나는 경우 미국 내 채권과 주식간 자금 이동뿐 아니라, 전 세계적으로 채권 하락을 촉발하며 채권과 주식간 자금 이동이 시작될 수 있다.
미국 국채에 투자되어 있던 자금은 국채를 팔고 미국 주식을 사거나 해외로 이동하는 과정에서 달러 환율이 하락하고, 달러가 유입되는 각국은 외국인 주식 매수와 함께 주가가 오르는 국면이 될 수 있다.
한편, 각 나라 채권시장에서도 채권 가격이 하락으로 전환하면서 채권시장에 투자된 외국인 자금이 주식시장으로 이동할 수 있다. 이런 점에서 보면 채권의 추세 이탈은 세계 각국이 외국인의 유동성 공급에 의한 강한 장세로 연결될 수 있어 주목할 포인트이다.
한편, 이런 미국의 자금의 해외 이동은 달러 환율의 하락과 연결된다. 2011년 4월 이후 현재까지 원달러 환율과 외국인의 달러 선물 매수를 대조해 보면 원달러 환율이 외국인의 선물 매도로 정밀하게 조정되고 있음을 알 수 있다. 즉, 시장의 원리나 무역의 원리가 아니라 외국인의 의도와 이해에 따라 환율이 결정되는 구조이다.
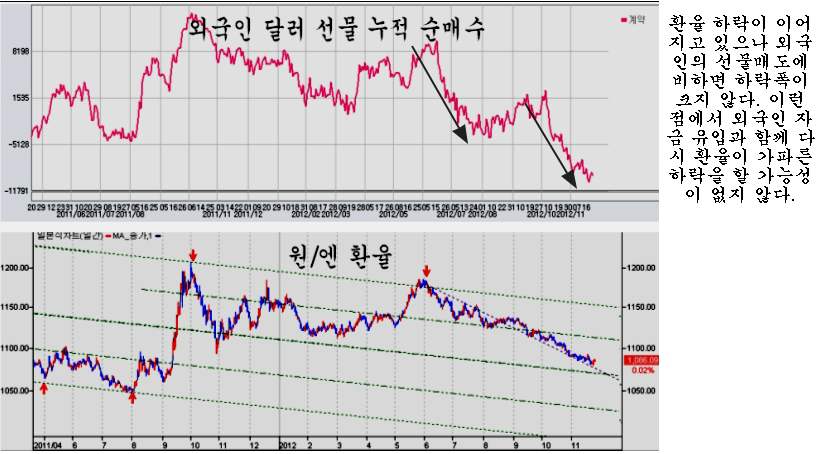
환율이 정부의 의지나 주변 시장 여건에 따라 움직이는 것이 아니라 외국인의 의도 아래 면밀히 계획되어 움직인다. 6월 이후의 외국인의 달러 선물 매도는 대단히 많은 수준으로 이에 비하면 환율 하락이 폭이 작은 편이다. 이런 점에서 미국 국채 추세 전환 이후 유입되는 달러가 많아지면서 환율이 보다 급하게 변할 가능성이 없지 않다.
이런 흐름에서 보면 세계 시장은 2011년 이후 20여 개월간 외국인 주도로 조정을 거친 후 쐐기형 조정 패턴의 수렴과 함께 조정이 마무리 국면에 있다.
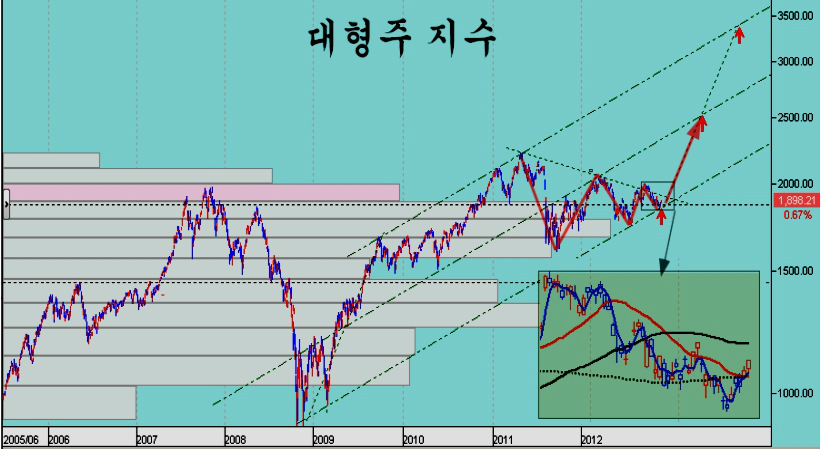
그간 과도하게 미국 국채나 각국 국채에 몰려 있던 자금이, 중요한 전환점을 맞고 있으며 이 추세에 전환이 나타나는 경우 국외로부터 유입되는 해외 자금과, 국내 채권시장에서 주식시장으로 이동하는 외국인 자금에 의해 강한 유동성 장세가 나타날 조건이 되어 있다.
그간 세계 자본재 경기의 회복을 늦추던 중국의 경제가, 10월 이후 이륙하는 모습을 보이면서 세계 증시에 강한 모멘텀을 줄 듯 하다. (관련내용: http://XXX/gaajur/70152016278)
세계 1위와 2위, 인구로 계산해도 20억이 넘는 인구의 나라가 경기 회복을 하면서 3년에서 8년에 이르는 장기 추세가 출발 국면에 있게 된다. 장세의 상승을 겨냥하여 적극적인 전략이 필요하다.