재정절벽론의 허구와 실체, 미국 경제 분석과 투자 기회- 11/13 22:40 Update
2012.11.13 08:13:17 조회22558
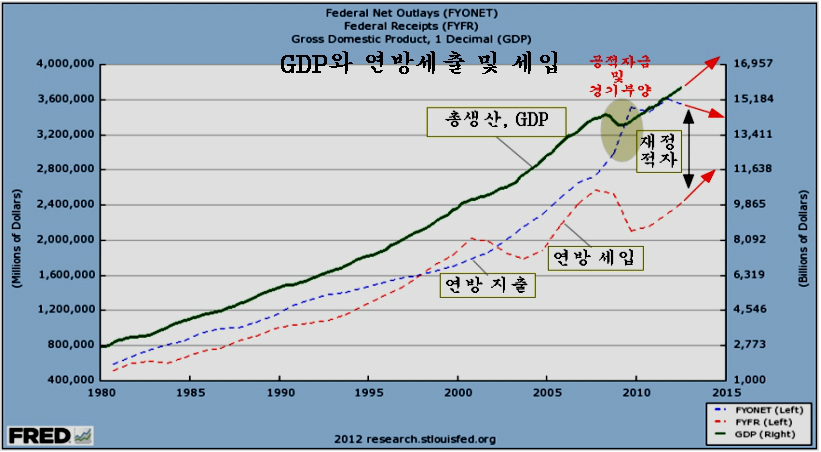
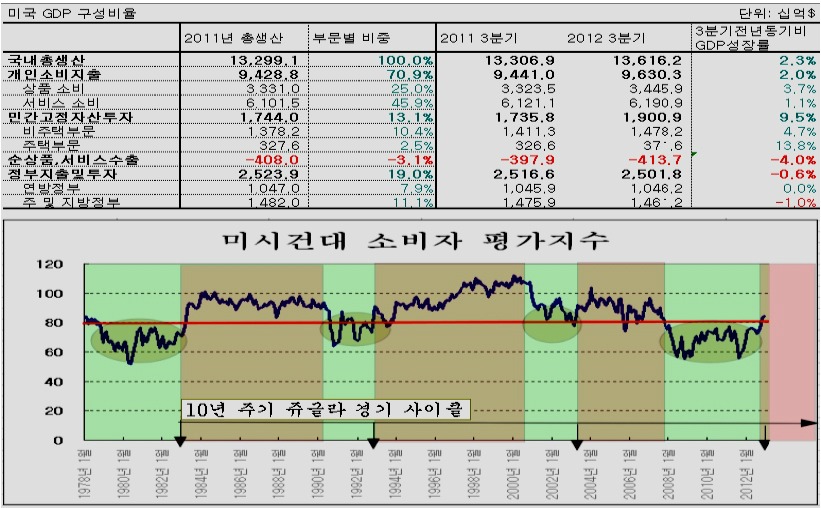
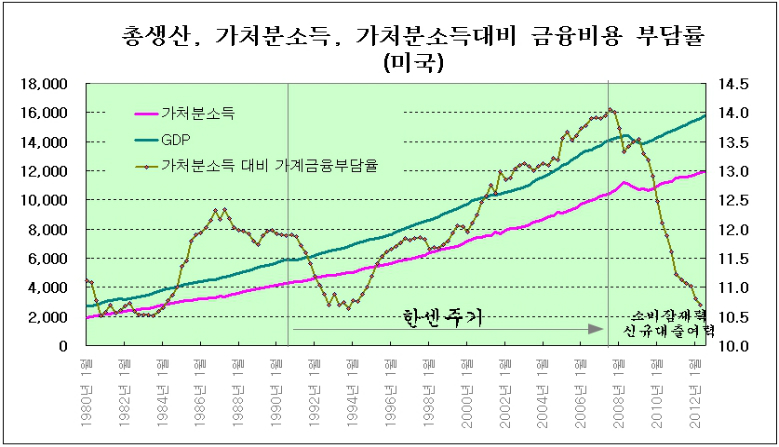
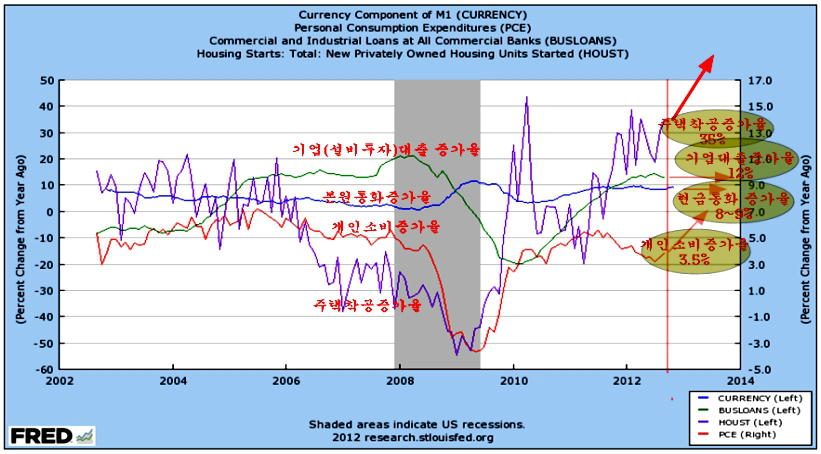
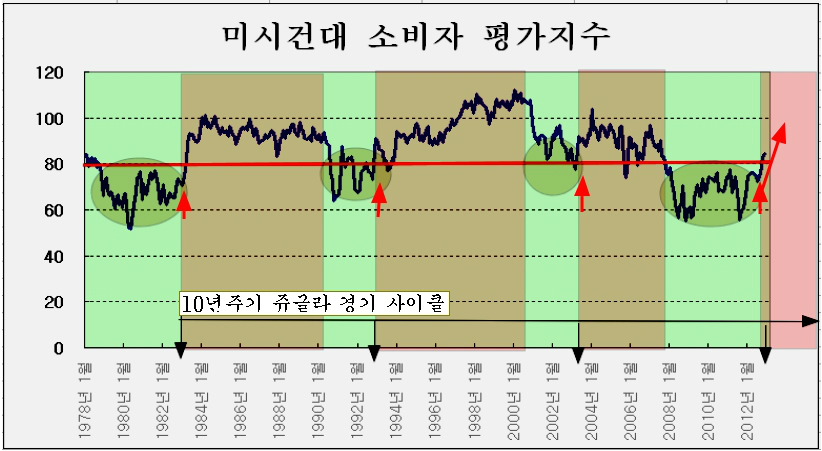
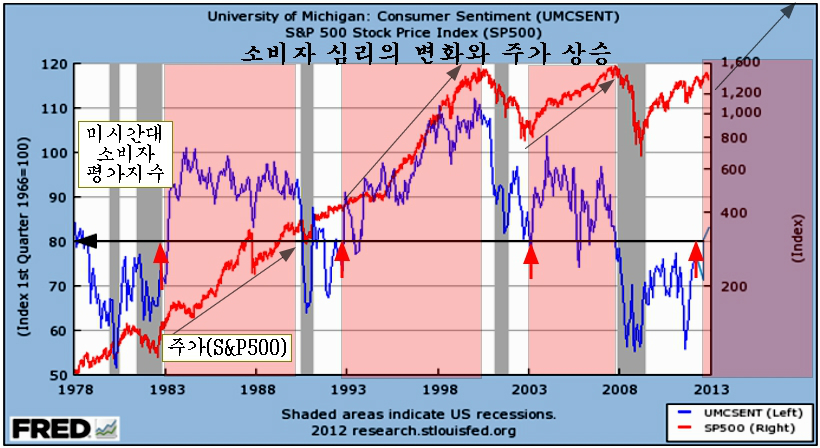
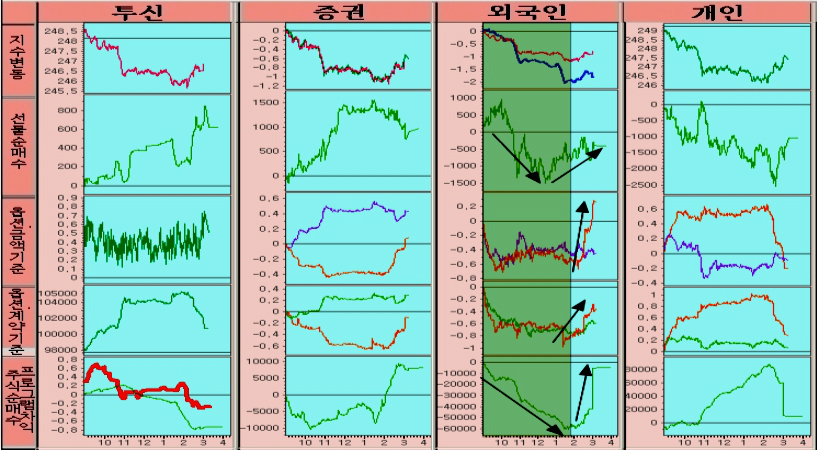
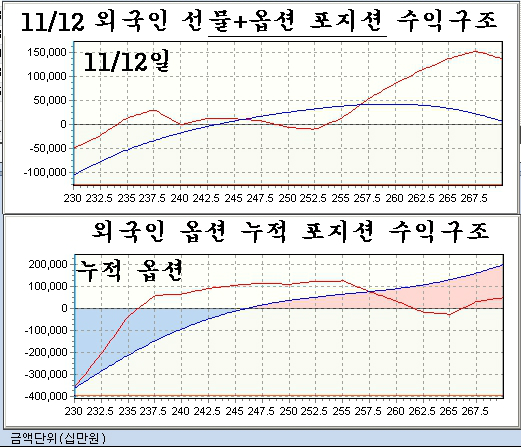
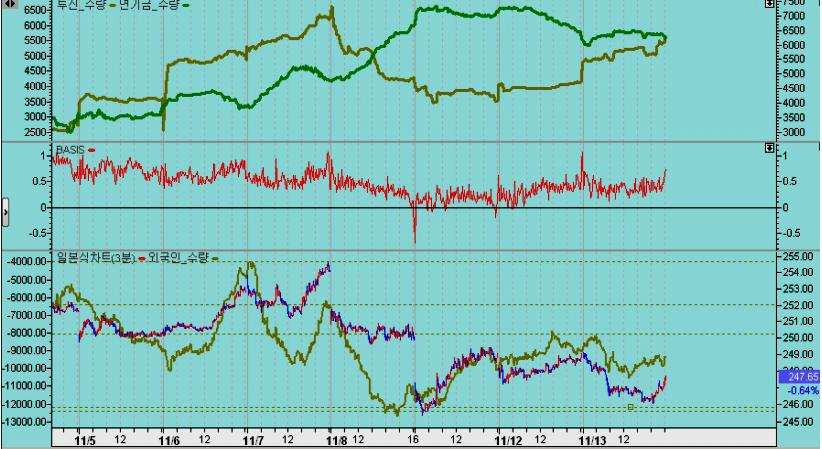
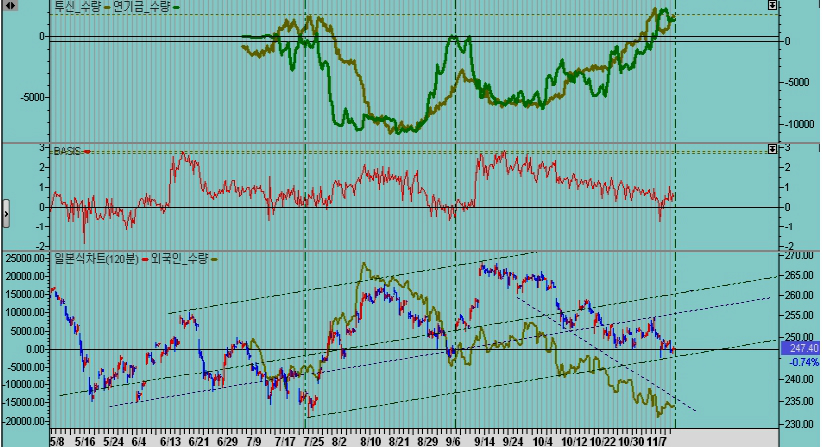
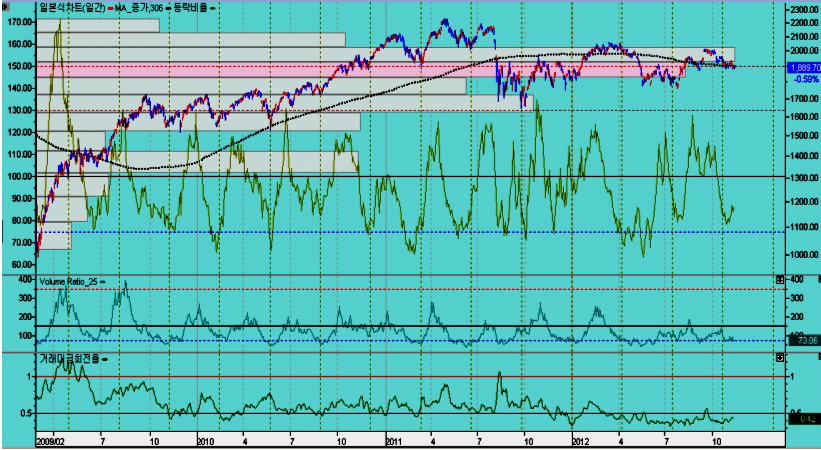
미국의 재정 절벽. 미국이 예산감축안 합의를 촉구하기 위해, 예산 감축 합의 실패시 나타나는 경제의 부정적 영향이 마치 낭떨어지기에 굴러 떨어지는 것처럼 과장 보도하고 있다. 국내 언론은 미국 글로벌 메이저가 흘리는 이런 정보를 여과 없이 확대 과장하여 시장에 노출시켜 투자심리에 영향을 주고 있고, 정부의 관리나 연구소 등 덜 떨어진 경제전문가가 검토 없이 이런 기사에 동조되어 시장과 국민을 불안에 한다. 그럼 예를 들어 미국 연방정부의 재정지출이 1000억 달러 감소할 경우 그 영향은 경기에 어느 정도 반영이 될까? 이에 대한 답을 알려면 미국 국내 총생산 중 민간소비, 민간투자, 정부지출 및 투자의 비중을 알고, 민간소비와 민간투자의 증가 기여에서 정부지출및 소비 감소의 기여를 빼는 계산으로 어림할 수 있다 2011년을 기준한 미국 GDP는 13조 2991억 달러이며, 이중 개인소비지출이 9조 4288억 달러로 전체의 70.9%, 민간투자가 1조 7440억 달러로 13.1%, 정부 지출 및 투자가 2조 5239억 달러로 19.0%이며 연방정부 지출은 1조 470억 달러로 7.9%를 차지한다. 이 때문에 연방정부 지출 감소는 1000억 달러가 되더라도 전체 GDP중 차지하는 비율이 0.75%이다. 의회예산국은 재정절벽을 해결하지 못하면 GDP가 0.5% 위축될 것이라 한다. 그러나 사람들은 이것을 GDP 성장률로 인식하고 경기침체 등 말이 많다. 미국경제는 통화 증가율이 8%에 이르고 있고, 민간소비와 민간투자가 적어도 5% 이상 고속 성장을 하기 때문에 설령 재정 감축이 나타나더라도 2012년보다 높은 성장을 이어가는데 문제가 없다. 미국의 국내총생산과 연방재정수지의 변화 미국의 국내총생산(명목)과 연방세입 및 연방지출을 함께 그린 그래프이다. 금융위기 이후 경기 침체로 세입이 급감한 가운데, 금융권 공적자금과 경기 부양자금으로 연방 지출이 급증하면서 재정적자가 천문학적으로 증가하였다. 이 때문에 정부와 의회는 재정적자가 저런 속도로 증가하지 않도록 재정적자 감축안을 합의하였고 감축안 합의가 되지 않은 경우에는 10년에 걸쳐 1조 2000억 달러를 자동적으로 지출감소가 되도록 진행하는 것이 재정절벽(fiscal cliff) 이라는 생소한 언어 테러의 기본 개념이다. 그러나 위의 그래프에서 그간의 재정지출의 노력으로 경기가 살아나면서 세금 연방정부 수입이 빠른 속도로 늘고 있다. 한편, 지출 측면에서는 금융구조정이 마무리됨에 따라 공적자금 지출이 적고, 경기 부양의 필요성도 감소함에 따라 세출은 이미 감소하고 있으며 앞으로도 이런 추세가 계속된다고 볼 수 있다. 따라서 경제성장에 따른 빠른 세입증가와 자연적인 세출 감소로부터 자연적으로 재정적자는 상당한 폭으로 감소하게 되며, 향후 이런 자연 감소폭은 10년에 걸쳐 1조 2000억 달러를 더 넘어설 가능성이 높다. 따라서 당초 행정부와 의회가 합의한 재정적자 감축은 경제 성장이 되면서 자연스럽게 해결되는 구도이다. 그럼에도 불구하고 경제는 성장을 하지 않고 멈춰 있고, 경기 부양을 위해연방정부 지출을 계속해야 하는 가정하에, 연간 1000억 달러 규모의 세출 감소가 마치 절벽에서 떨어지는 것 같은 충격을 준다는 그야말로 판타지 같은 허황한 시나리오이다. 이런 논리는 금융시장에 심리적 영향을 주어 이익을 얻기 위한 일종의 심리전이다. 과거에는 다른 나라의 재화를 얻기 위해 무력으로 전쟁을 선택했지만 지금은 금융시장을 통하여 이 목적을 달성하며, 이 때문에 방법만 전쟁에서 금융 거래로 바뀌었을 뿐 전략과 전술은 동일하다. 이런 금융시장의 전쟁을 알지 못하고, 적이라 할수 있는 글로벌 메이저의 선전광고 전략을 확대 재생산해서 국내 투자자에게 심리적인 공격을 퍼붓는 국내 언론은 명백한 이적 행위이다. 이런 상황을 아는지 모르는지 국내 언론은 국내 재산을 목표로 선전전을 펼치는 글로벌 메이저의 선전광고를 지나칠 정도로 확대하여 쏟아내고 있고, 경제전문가나 정부 관료까지 이에 부화뇌동하고 있다. 미국 경제는 소비가 좌우한다. 미국의 3분기 국내 총생산 규모는 13조 6162억 달러 규모이다. 이런 생산의 70.7%는 민간소비가 좌우한다. 민간고정자산 투자는 13.1% 이지만 기업 설비투자가 높은 성장을 이어가고, 주택건설이 가파르게 호전되면서 이 비중은 점차 확대된다. 정부지출은 연방정부 지출이 7.9%, 주정부 및 지방의 생산이 11.1%로 19% 수준이지만 이 비율은 민간부분의 성장에 따라 점차 감소하게 된다. 따라서 미국 경제의 성장에 대해 감을 잡으려면 먼저 민간소비의 증가에 대해 주목해야 한다. 민간소비와 관련해서는 가처분소득 증가와 가처분소득 대비 가계부채의 원리금상환 부담율이 주는 신규대출여력이 중요하다. 다음은 미국의 국내총생산과 개인의 가처분소득, 가처분소득 대비 가계부채 금융비용 부담률을 나타낸 것이다. 여기서 보면 2008년 금융위기로 경기 침체와 함께 가처분소득이 줄면서 소비가 영향을 받아 경제성장에 부정적 영향을 미쳤지만, 이후 경제가 꾸준히 성장하면서 가처분 소득이 늘고 있다 실물경제의 활발한 성장 뿐 아니라 주가 상승과 이제 상승으로 돌아선 부동산까지 향후 소득의 증가는 더욱 가속이 될 여건이다. 한편, 가계부채의 원리금부담이 미치는 영향도 중요하다. 2007년 부동산 붐으로 과도한 대출로 주택을 구입하면서 가처분소득 대비 부채원리금 부담율이 14.05%까지 상승을 했지만 이후 가계부채 감소와 금리 하락, 그리고 가처분소득 증가에 따라 이 비율은 현재 10.69%까지 하락하여 있다. 고점 대비 가처분소득의 3.36%의 부담이 감소하여 있고, 이것을 11조 962억의 가처분소득 금액으로 계산해 보면 가계의 원리금 부담 감소는 4,000억 달러가 넘는다. 앞으로도 금리가 하락하고 경제성장과 주가 및 부동산 가격 상승에 따라 가처분소득이 증가하고 있어 당분간 가처분소득대비 금융비용 부담률은 더욱 하락하기 쉽다. 따라서 가계는 부채원리금 감소한 여유만큼 소비지출을 늘리거나, 그에 해당하는 원리금 부담의 여유만큼 신규 대출을 늘릴 수 있다. 이것은 대단한 소비 증가의 잠재력으로 작용하게 된다. 이 가처분소득 증가와 가계의 부채 원리금 부담의 감소에서 오는 소비 잠재력이 바로 미국의 성장잠재력이다. 미국 경제를 보려면 정부의 재정이 아니라 바로 이 민간소비 잠재력을 봐야 한다. 참고로 이 가처분소득 대비 가계부채 부담률은 부동산 경기가 바닥이었던 90년대 초에 10%대 바닥을 나타낸 이후 2006년 부동산 경기 정점까지 지속적으로 증가 추세를 보이고 있어, 이런 변화가 부동산 경기와 관련이 있음을 나타낸다. 이것은 1995 ~ 2006년에 이어졌던 것과 같은 부동산 경기가 향후 장기에 걸쳐서 강하게 상승할 수 있는 바탕이 된다. 민간 소비와 투자를 바탕으로 한 탄탄한 성장 발판 다음은 경제성장에 영향을 주는 경제지표들이다. 중앙은행의 본원(현금)통화 증가율, 민간 고정자산 투자 중 기업의 설비 확대와 관련된 기업대출 증가율, 민간 고정자산 투자 중 주택부문에 관련한 주택착공 증가율, 그리고 민간소비 동행적 추이를 나타내는 개인소비증가율이다. 먼저 본원통화 증가율은 현재 8~9%에서 유지되고 있다. 교환의 방정식에 따르면 통화증가율 + 통화회전속도 증가율 = 경제성장률 + 물가상승률 교환방정식 관련 참고 : http://www.cyworld.com/Jurassic_Park/5659203 이므로 통화증가율이 8% 대라면 통화회전속도가 멈춰 있더라도 물가상승률 3%에서 5%의 경제성장률이 유지되는 조건이다. 따라서 이런 통화조건이 유지되는 한 경기가 빠르게 확장될 수 밖에 없다. 기업대출 증가율은 12%대를 유지하고 있다. 이 수준은 과거 30년과 비교해 보면 경기가 강하게 성장하는 국면에 해당한다. 따라서 기업 대출 증가율이 10~12%대로 유지되는 한 민간 비주택 고정자산 투자가 대단히 높은 수준을 유지한다. 주택착공은 현재 전년비 35%대 성장이 나타나고 있으며 점차 성장 속도가 빠르게 움직이고 있다. 미국 부동산 중개인협회의 내년도 주택착공 증가 전망치는 올해보다 43% 이상 증가하는 것이고 향후 주택문제를 고려할 때 최소 40% 이상 증가가 마땅하다. 민간소비를 나타내는 개인소비는 2011년 초 이후 꾸준히 감소하였으나 최근 빠르게 호전되고 있다. 전년 동기비로는 3.5% 수준에 달하여 물가상승률을 제외한 3분기 실질 경제성장률 2.0%의 바탕이 되고 있지만, 최근 개인소비는 전월비 0.8%대 높은 신장률을 보이고 있다. 이것은 연율로 환산하면 9.6%에 해당하는 비율로 앞으로 시간이 갈수록 민간소비가 강화되면서 전체적인 성장률이 호전됨을 나타낸다. 이런 측면에서 경기를 움직이는 통화정책의 두 조건 저금리와 통화공급이 경기에 강한 드라이브를 주고 있고, 민간소비, 비주택 고정자산투자, 주택투자 모두 강한 성장국면에 놓여 있다. 이 때문에 미국의 경기 자체는 재정이 늘던 줄던 별 상관없이 강한 성장모드로 움직이게 된다. 재정지출의 변화는 전체 구도에 보면 세발의 피로 별로 관심 둘 변수가 아니다. 그것이 기사가 의도하는 대로 중요하게 느껴진다면 그만큼 경제에 대한 현실감이 없음을 반증한다. 소비심리의 회복과 쥬글라 경기주기 최근 미국 소비자의 경기 심리가 가파르게 호전되고 있다. 지난해 하반기 이후 급격한 위축을 보였던 소비자 경기 심리가 2012년 하반기 들어 가파른 추세로 호전되면서 84를 넘어섰다. 1978년 이 지수가 개발된 이후 흐름을 보면 대체로 지수가 80 이상에서 경기가 확장하고 80 이하에서 특히 민간소비가 둔화되는 모습을 보여준다. 따라서 최근 소비심리가 80을 돌파하며 상승세를 보이는 것은 민간의 경기 심리가 급격히 개선됨을 의미하며 향후 소비, 투자에 걸쳐 긍정적인 미래를 예고한다. 민간의 소비심리 변화를 관찰하면 대략 10년 주기로 등락을 보인다. 소비심리는 XXX8~XXX0년부터 감소 위축되고 XXX3이 되는 해부터 80을 돌파하며 호전되기 시작한다. 이 주기는 앞서 관찰했던 10년 주기의 쥬글라 경기 주기와 일치한다. 여기서도 10년 주기의 경기 사이클과 그에 따른 경기의 부침을 확인할 수 있다. 다만, 경기 호황기에 소비자의 두둑한 주머니 사정과 은행 대출의 용이, 그리고 장기간 호전된 경기 상황에 취해 경기자체가 꺾이고 있음에도 소비심리의 호조세가 이어지는 지체 현상이 나타난다. 따라서 3년에 시작된 경기 호전은 7~8년에 경기 선행지수에 해당하는 주가부터 꺾이고 뒤를 이어 실물경기가 둔화되지만, 경기호조 분위기와 기업의 최대실적 여기에 자신의 주머니가 두둑해지면서 이때 비로소 투자를 적극적으로 하면서 천정에서 주식을 사게 된다. 따라서 3년에서 사서 8년에 파는 38광땡 투자법은, 경기가 최악이고 사람들의 주머니가 비어 있고, 대출이 쉽지 않는 XXX2~XXX3년에 가장 주가가 싸므로 이때 사는 것을 3광을 잡는 것이고, 사람들이 너도나도 주식을 사기 때문에 가격이 제 가격 이상으로 치솟는 8년에 매도를 하는 것이 8광을 잡는 것이다. 그리고 38의 광땡을 잡고 있으니 죽을 염려가 없으므로 웬만한 위협을 하는 베팅의 상황이라도 흔들림 없이 콜을 받으면서 보유하고 가는 것이다. 바로 지금이 그 중요한 투자의 시기에 해당한다. 사람들이 3광을 잡는 것을 방해하도록 재정절벽이네, 뭐네 하면서 언어 심리폭탄을 사용하지만 과거 경험을 바탕으로 현실을 똑바로 보고 차분하게 기회를 잡는 전략으로 대응하면 좋다. 11월 12일 시장 흐름. 외국인의 현란한 속임. 오늘도 시장은 외국인 주도로 시장을 속이며 마감하였다. 오전에 개인이 상승을 기대하고 적극적으로 콜옵션과 주식을 매수하며 상승에 베팅하였으나 외국인은 차분하게 콜옵션과 풋옵션 모두를 매수한 후 선물과 주식을 팔아 하락을 유도하였다. 결국 장 마감 전 개인이 콜옵션을 손절하면서 콜옵션과 주식을 매수하여 결국 상승에서 이익을 얻는 포지션으로 마감하였다. 기관이 매수한 풋옵션과 개인이 매수했던 콜옵션에서 모두 이익을 얻으면서 장마감전 급격히 콜옵션을 늘려 상승에서 유리한 포지션을 갖췄다. 지수가 상승의 시점에 있으나, 외국인은 하라과정에서 대규모 선물 매도포지션을 보유한 만큼 가급적 시장을 하락으로 속여 유리한 조건에서 선물을 환매수하여 이익실현하거나, 아니면 선물 보다 포지션 취하기 쉬운 옵션을 통해 이익을 헤지하기 위한 의도를 가지고 있다. 그러나 지수는 전적으로 외국인의 선물거래와 현물거래 여기에 미국 등 해외시장에 만든 모멘텀으로 움직이는 만큼, 이들이 내국인을 속이고 충분한 이익을 얻기까지 지루한 등락 공방이 이어지고 있다. 아래에서 보는 것처럼 장중 지수의 움직임은 철저히 외국인의 매매에 의해 조절되고 있다. 그러나 시장은 모든 조건에서 상승의 조건을 갖추고 있다. 이미 미국과 한국 증시가 모두 매물대 지지권에 진입하여 하방 경직성이 강한 지수대에 진입하여 있고, 투신과 연기금으로 알 수 있는 프로그램 차익거래 수급이 상승을 위한 좋은 조건이 되어 있다. 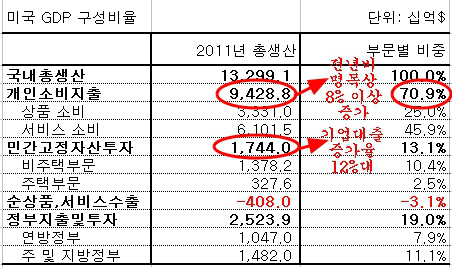
2012년 11월 12일 뉴욕시장 리뷰 및 상품지수 분석
1. 주가 매물대 지지권 정체
주가 : 매물대 지지권 정체, 2개월 박스권 하단
채권 : 30년만기 국채가격 상승중이지만 대세천정권 접근
환율 : 20주 평균 저항으로 엔화, 달러 하락 준비.
상품 : CRB 상품지수 지지권 상승 기대. 금속주 소폭 반등
특히 원유와 금속주가 상승 준비중이지만 곡물가격은 하락 추세중.
귀금속인 금과 은은 상승 국면 진행
* 전반적으로 주가, 상품이 상승을 준비중이고 달러, 엔화, 채권가격이 하락을 준비중임.


* 원자재 상품지수 지지권.

* 금속가격 및 원유가격 지지권 상승 전환 기대
* 곡물가격 하락 전환으로 물가안정 기대
2. 시장 전반

3. 부동산 및 건설

4. 원자재 및 상품, 에너지, 금속, 기초소재, 귀금속

5. 금융주

6. 기술주

7. 이머징마켓지수/세계지수 상대비율

* 상대비율 상승은 전세계 증시의 상승 국면 의미
jurasicj|1|http://image.moneta.co.kr/stock/bbs/proimg/bbspro_img01001sm.jpg|20| | |363296|13|689