주택경기의 힘을 받는 세계증시와 실적장세의 시동
2012.10.18 19:59:46 조회11693
주택경기의 힘을 받는 해외 증시와 실적 장세
지난 17일 미국 상무부는 9월 신축주택 착공 규모가 연율 기준 87만2000채로 8월 수정치 75만8000채에 비해 15% 급증했다고 발표했다. 마켓워치는 시장 전망치 77만 채를 훌쩍 뛰어넘는 큰 폭의 증가세라고 보도했다.
단독주택은 11%, 공동주택은 25%가 늘었다. 주택건축 허가 건수도 8월 수정치 80만1000건보다 11.6% 급증한 89만 4000건에 이르렀다. 주택착공, 건축허가 모두 4년 만에 최대를 기록했다.
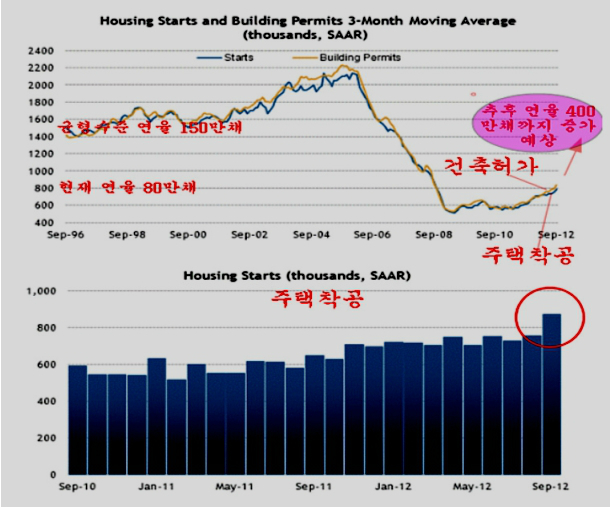
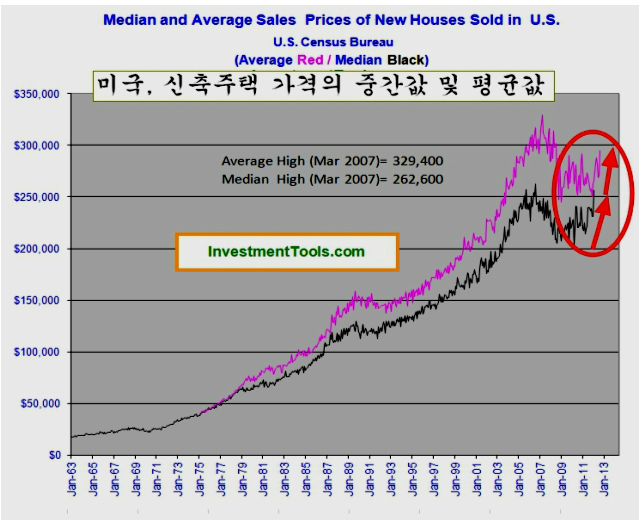
신축 주택가격의 예상치 못한 가파른 가격 상승에 이어, 주택 허가 및 착공의 예상보다 훨씬 빠른 성장의 양상은 장기간 금융위기의 그늘로 보던 시장의 흐름을 근본적으로 바꿔 놓고 있다.
이런 흐름과 함께 금융주 실적이 예상외의 호조를 보이면서 미국 시장은 강세 국면을 이어가고 있다.
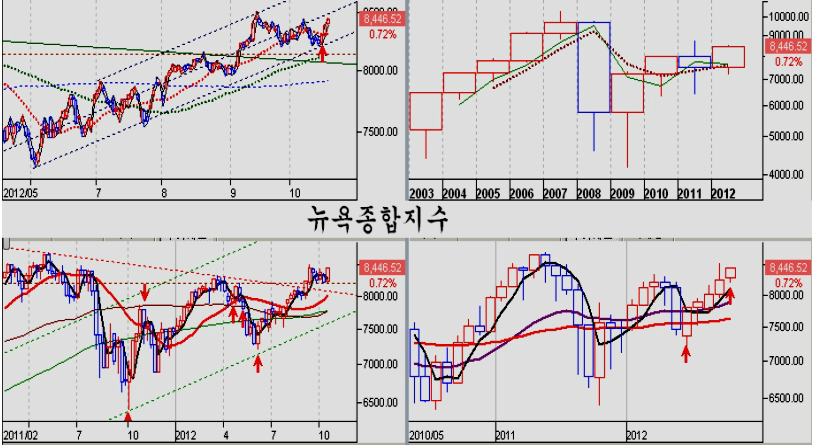
특히 장세 상승의 양상은 은행 및 증권 보험을 아우르는 금융주와 건설주와 건설자재, 산업용 금속과 비철금속, 철강금속, 기초소재, 광산업으로 이어지는 미국 시장의 강세 현상은 이전의 소비재를 중심으로 한 경기 국면과는 확연히 다른 자본재 중심으로 장기 실적장세 국면의 특징을 나타낸다.
아침 미국증시 상세 브리핑▶ http://www.cyworld.com/Jurassic_Park/8244204
과거에는 경기에 가격에 대한 소식이 입소문의 속도로 움직였으나, 지금은 인터넷 속도를 넘어 스마트폰과 SNS 속도로 전파되고 있다. 이 때문에 과거에 시간을 두고 나타났던 현상들이 예상보다 훨씬 빠른 속도로 전개되고 있다. 정보 전파의 속도가 만드는 萬事의 변화 속도를 바꾸고 있다.
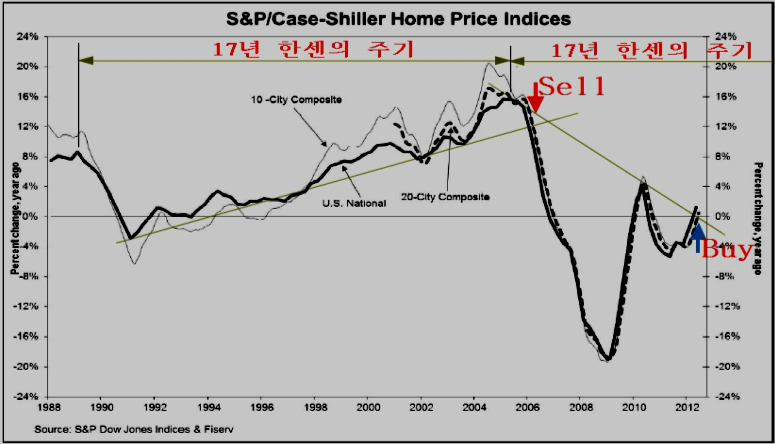
미국의 주택가격이 매수 신호가 발생하면서 이 정보가 빠르게 전파되어 주택가격의 가파른 상승으로 나타나고 있다. 정보전파의 속도 때문에 과거에 볼 수 없었던 속도로 주택 가격이 빠르게 상승하고 있다고 할 수 있고, 어느 지역이든 이런 변화가 가능하다고 할 수 있다.
금융위기 이후 최장기간 주택건설 침체를 겪어 왔다는 사실은 향후 수년 간최악의 주택 공급 부족의 원인이 된다. 미국의 경우 주택건설이 매년 40% 이상 성장을 해야 2018년 경에 주택 부족이 겨우 해소되는 국면으로 향후의 경기는 바로 주택시장의 수급과 주택건설의 속도가 경기와 흐름을 좌우하게 된다.
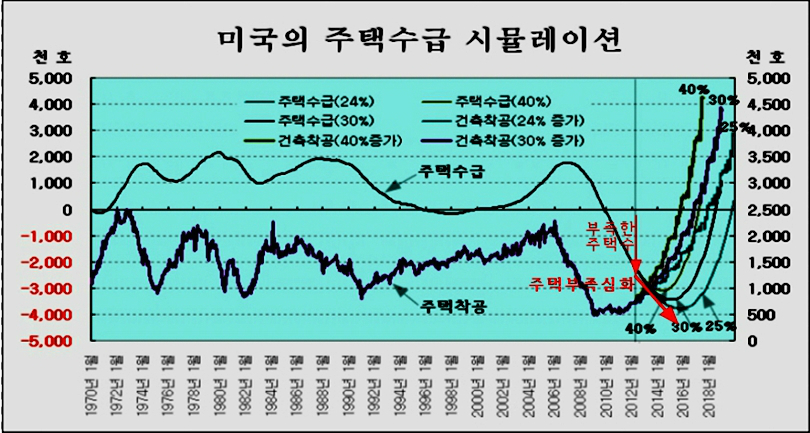
현재 70억이 살고 있는 이 지구는 매년 8000만 명씩 인구가 늘고 있으나, 금융위기를 구실 삼아 전세계적으로 1929년 대공황 이후 최장기간인 5년간 주택 건설을 소홀히 하여왔다. 이 영향으로 앞으로 미국을 필두로 전 지구적인 부동산 가격 상승과 함께 건설의 붐이 일게 될 수 밖에 없고 바로 여기에 미래의 경제 흐름이 결정된다.
따라서 향후 세계의 경기 추이와 고용, 주식, 채권, 상품 시장의 흐름은 이런 건설업의 흐름을 전제하지 않고는 올바로 예측할 수 없다.
여하튼 미국으로부터 번지는 건설경기의 붐은 점차 건설, 중공업, 기계, 시멘트, 목재, 석재 같은 기초소재와 비철금속, 철강, 석탄, 광산업, 광산개발업, 운송업의 호황을 유인하고, 이런 모든 산업에 필요한 펀딩의 증가로 인해 은행과 증권 보험 등 금융주가 함께 오르는 국면이 전개된다.
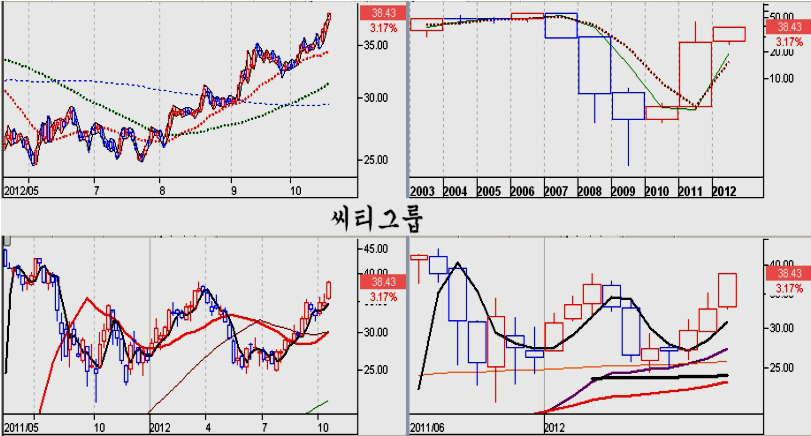
국내 시장의 변화
부동산과 증시에 대한 지독한 비관에 젖어 있는 국내 증시는 현물 시장의 거래 위축 속에 파생상품이 현물 시장을 움직이는 장세가 이어지며 외국인 주도의 정체 국면이 이어지고 있지만 시장 내면에는 큰 변화가 나타나고 있다.
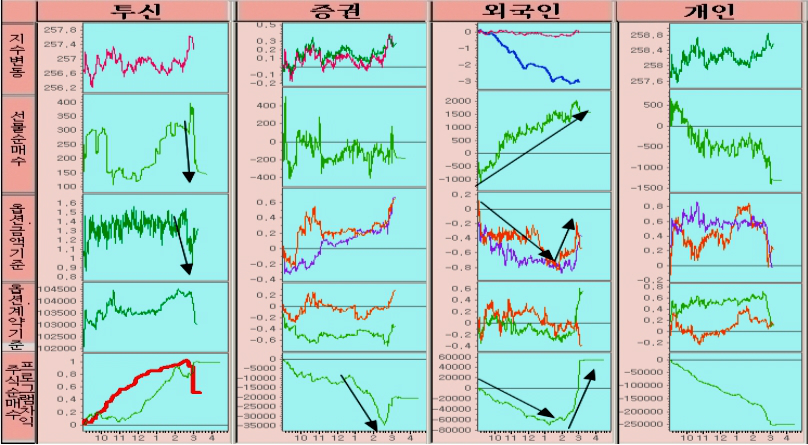
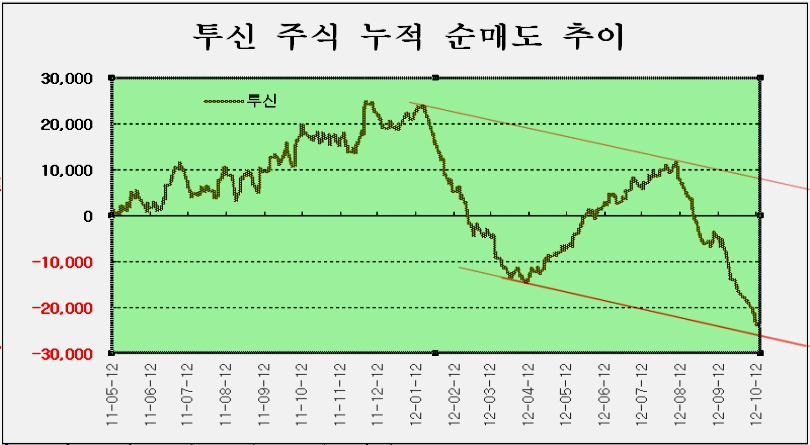
그간 줄기찬 펀드 환매와 함께 3조 7000억을 내리 매도만 해 온 투신권이 펀드 환매가 진정됨에 따라 매수로 전환하는 모습이 감지된다.
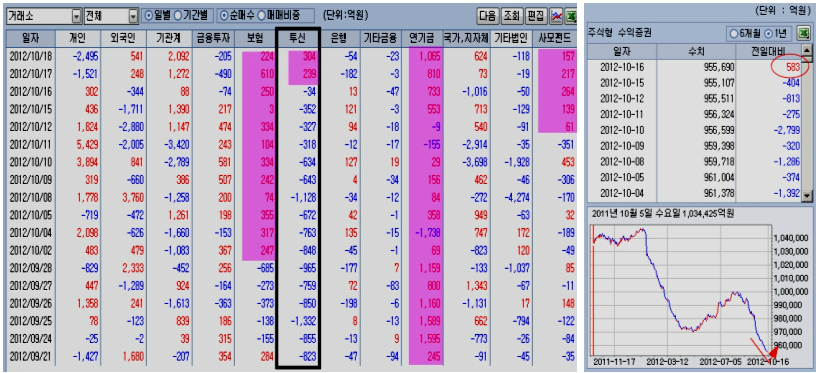
올 초부터 주가가 상승할 때마다 4조원 가까운 매도 물량을 쏟아내면서 대형주 조정을 유인했던 펀드의 유출입과 투신권 매매 양상이 변화될 조짐이 보인다.
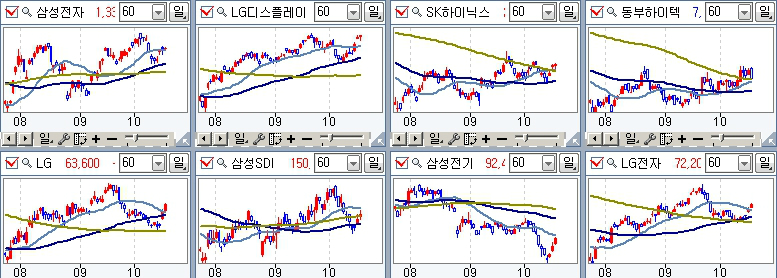
두번째 변화는 기관의 포트폴리오의 변화이다. 그간 국내 기관은 경기 비관과 함께 경기 관련주인 자본재 산업을 매도하고 경기 방어주 성격인 안정성장주 위주의 매수를 이어왔으나 최근 급변하는 해외 시장의 흐름을 영향을 받았음인지 경기 방어주에 대거 매물을 쏟으며 경기 민감주을 매수하기 시작했다는 점이다.
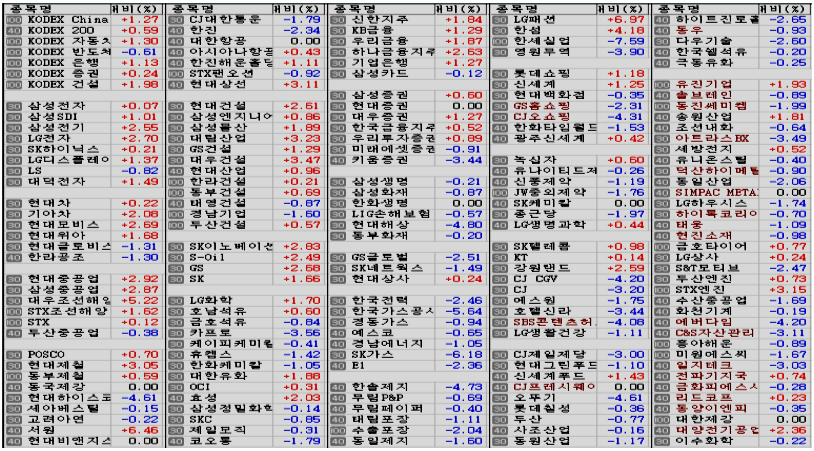
그간 강세를 보여 오던 업종의 약세와 함께 은행, 증권, 건설, 조선, 정유, 전기전자 등 경기 민감주 매수는 변화의 포인트이다.
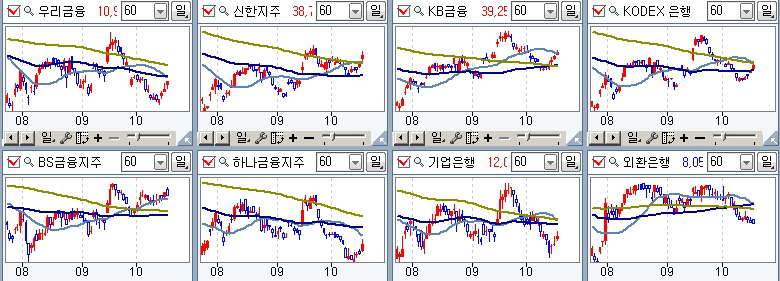
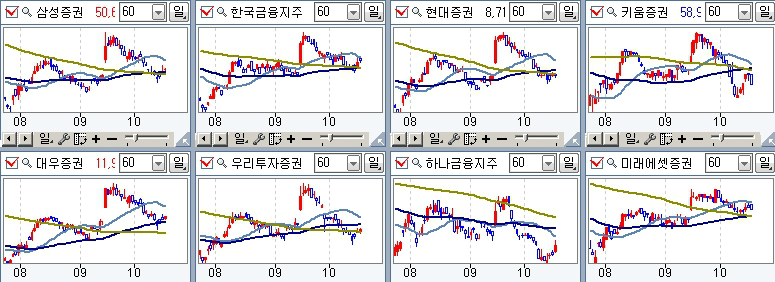
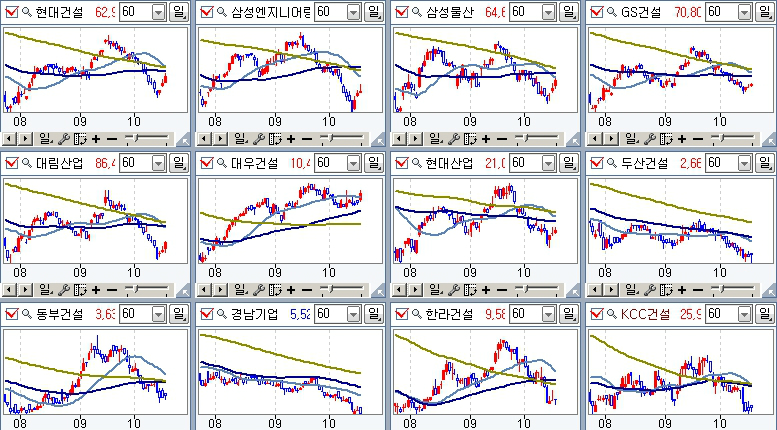
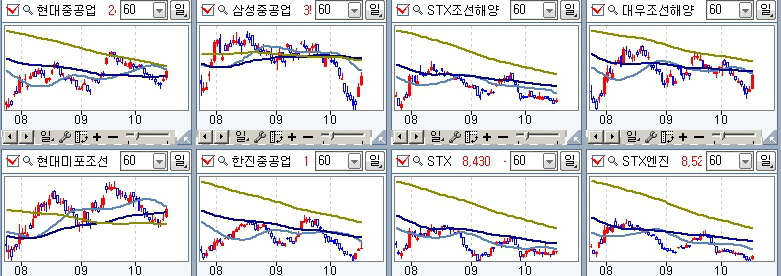
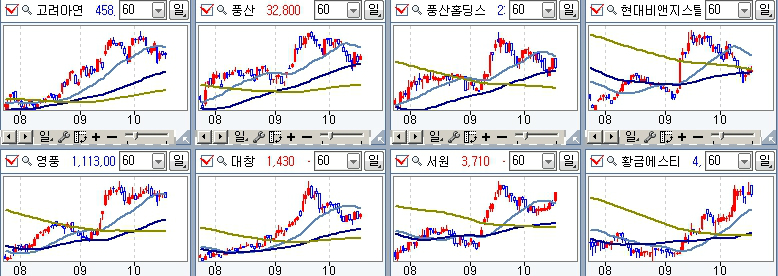
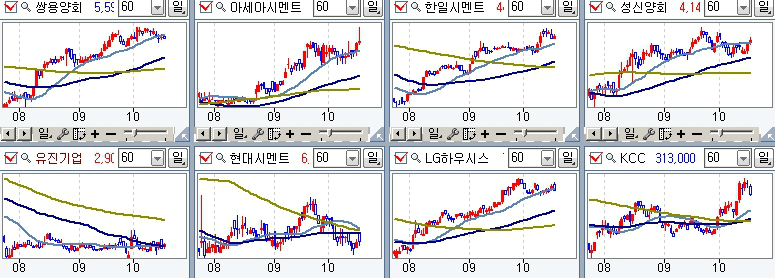
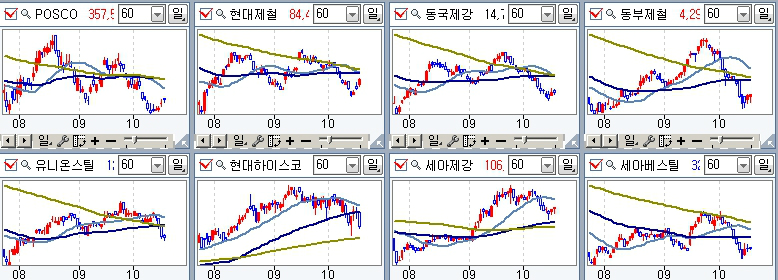
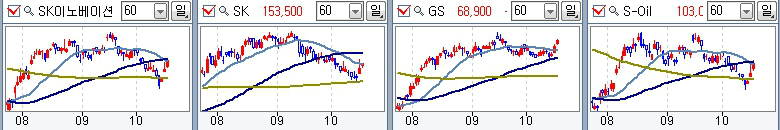
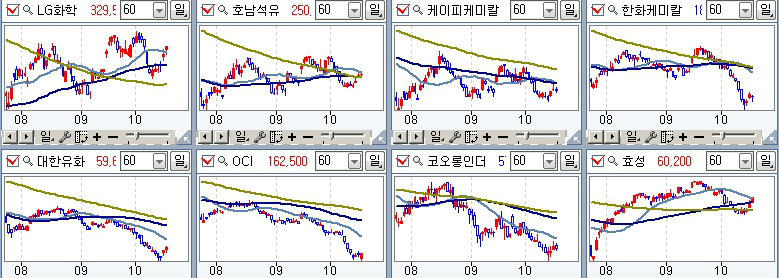
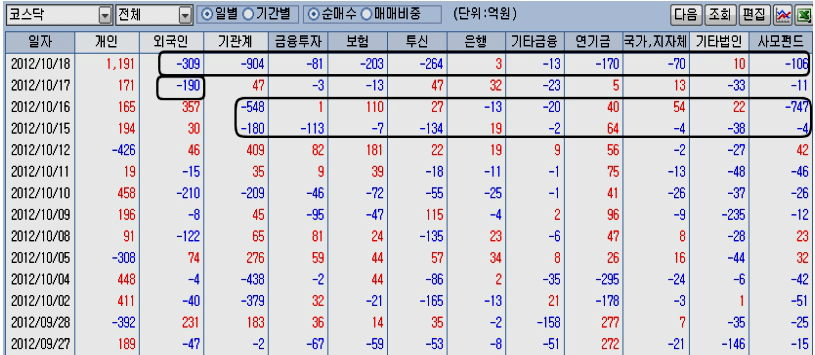
한편, 이러한 매매 양상은 그간 틈새시장으로 여겨졌던 코스닥에 기관이 투매에 가까운 매물을 쏟아 놓은 대신 거래소 대형주를 사들이는 변화에서도 볼 수 있다. 오늘 기관은 이례적으로 코스닥에서 900억이 넘은 매물을 쏟아냈고, 이 때문에 코스닥은 큰 폭의 하락을 하였다.
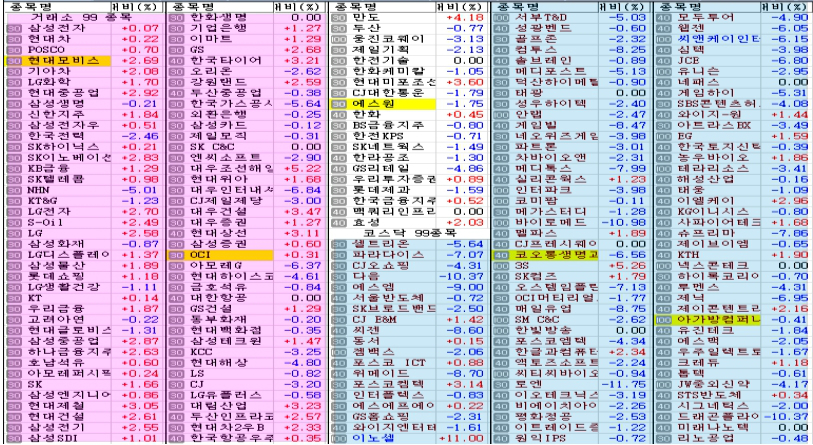
그간 경기에 대한 불안감으로 재무 안정성과 성장성만을 염두에 두고 실적대비 고평가에도 이들 기업에 관심을 두었던 자금들이 이탈하여 경기에 민감한 자본재 업종으로 이동하는 과정의 시작일 수 있다. 이런 변화는 거래소 시가총액 순 99종목과 코스닥 시가총액순 99종목의 등락 양상에서 차이가 확연하다.
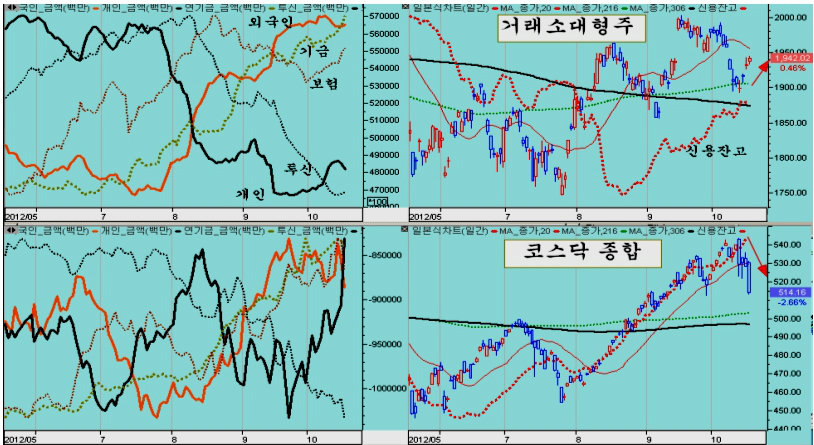
이미 주식 비중을 충분히 늘린 외국인은 장중 파생상품으로 지루한 겨루기를 하면서 매도해 두었던 선물을 슬금슬금 차익 실현하는 한편, 장중에 지수를 누르기 위해 팔았던 현물은 동시호가에 거둬들이며 상승을 준비하는 전략을 반복하고 있다.
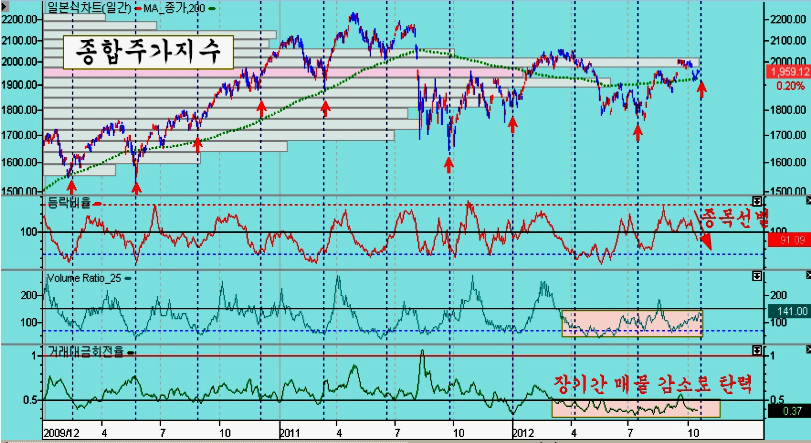
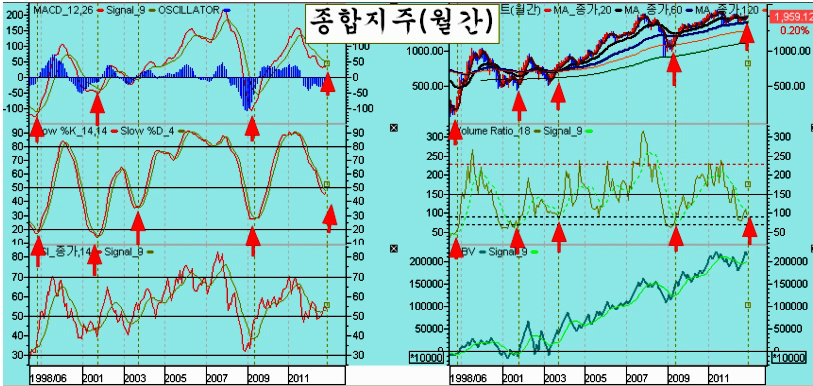
위기 후 금융장세를 거쳐 장기 추세가 시작되는 실적장세의 초반의 흐름이다. 국내 증시는 3개월 중기 주기와 월간지표로 보는 절호의 투자 기회를 만든 상태에서 장기로 개인이 팔고 외국인과 기금이 매집한 중대형 경기민감주를 중심으로 한 장기 상승장세를 앞에 두고 있다.