錢壓과 錢流
2012.08.16 17:24:09 조회14858
錢壓과 錢流
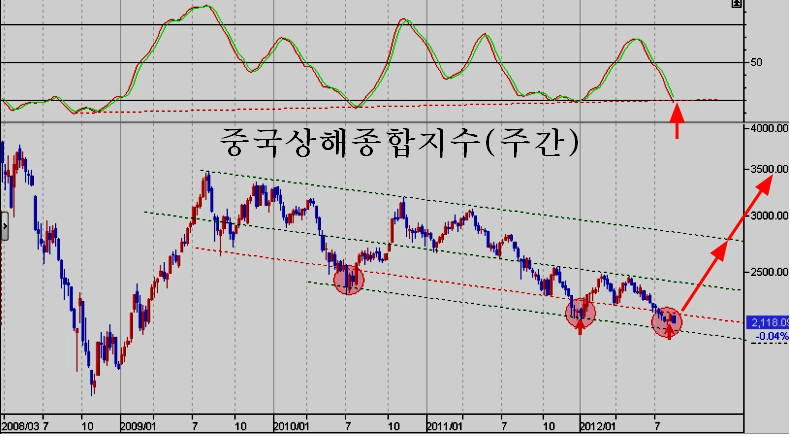
8월 17일 금요일 미국 시카고 선물 시장과 유럽 유렉스 선물시장에서 지수 옵션이 만기이다. 한편, 중국 상해시장에서는 선물 만기이기도 하다. 만기를 앞두고 세계 증시는 일주일 째 옆걸음을 하고 있다.
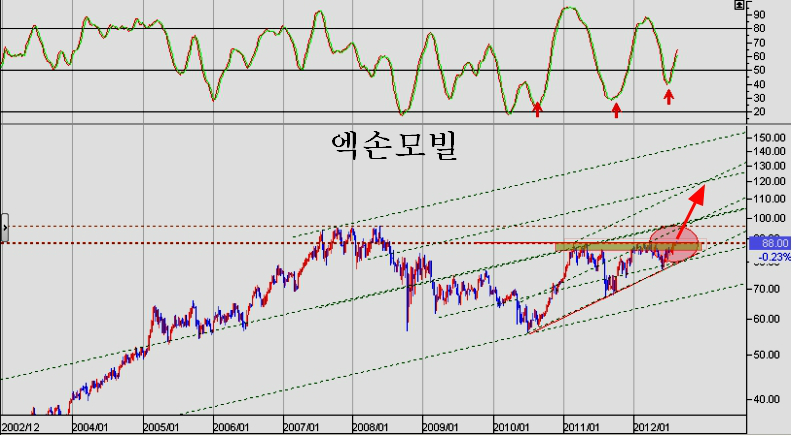
세계 증시의 방향타 역할을 하는 엑손모빌이 정체하면서, 독일 DAX 지수를 포함한 유럽지수와 미국 대형주 지수를 포함한 전세계지수, 그리고 원유가격을 포함한 원자재 상품지수가 모두 제자리에 멈추어 옆걸음을 하고 있다.
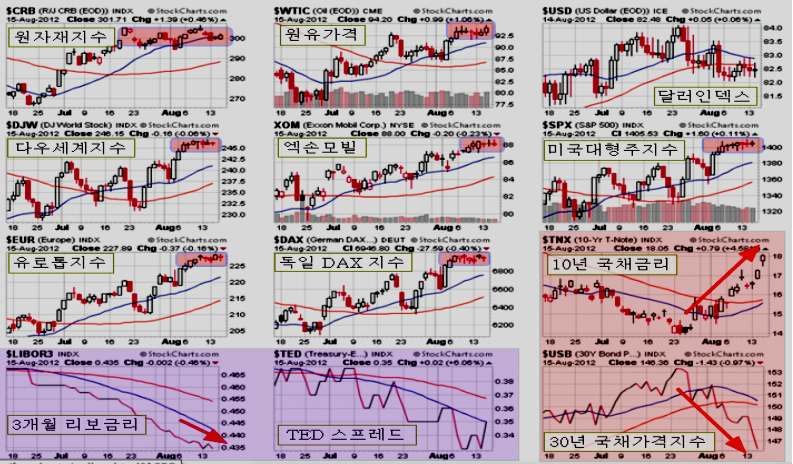
파생상품 만기 때문이기도 하고, 엑손모빌과 미국 대형주지수가 중요한 저항권 돌파를 앞두고 있기 때문에 저항 매물을 소화하는 국면이기 때문이기도 하다.
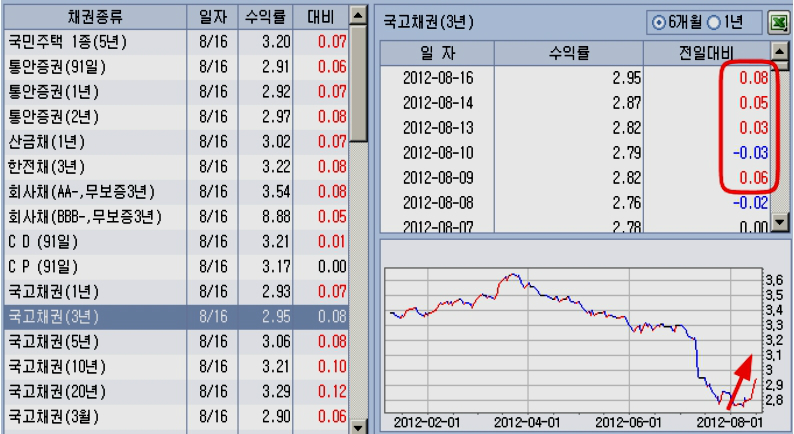
그러나 안전자산인 국채 시장만은 가득찬 거품이 꺼지면서 채권가격 하락과 국채 금리 급등이 이어지고 있다. 옵션 시장의 이해 구도에 영향을 받은 주가지수의 변칙적 움직임에도 불구하고 시장의 본 흐름을 나타내는 것은 국채선물 시장으로 그동안 안전자산에 과도하게 몰렸던 자금의 엑소더스가 시작되고 있다.
물리학 용어를 빌어 설명하자면, 모든 만물의 움직임과 화학변화의 바탕에는 에너지의 이동과 흐름이 있다. 마찬가지로 경제나 금융의 모든 움직임과 변화의 바탕에는 에너지와 같은 돈의 흐름이 작용을 한다.
돈은 가격이라는 위치에너지와 유동성이라는 운동에너지를 만들고, 높은 위치에너지에서 낮은 위치에너지로 에너지가 이동하여 안정을 취하듯, 높은 가격에서 낮은 가격으로 돈이 이동하여 장세를 만들게 된다.
그간 유럽 위기를 이유로 과도하게 돈이 몰려 만든 국채가격은 높은 위치 에너지를 나타내고 있고, 과도하게 돈이 빠져나간 주식시장은 낮은 위치에너지가 되어 이제는 채권과 주식 사이에 일정한 돈의 압력인 쩐압(錢壓)이 발생하여 있다. 이 錢壓에 의해 돈의 흐름인 쩐류(錢流)가 형성되어 돈의 흐름은 유동성 국면이라는 특별한 장세를 만들게 된다.
해외 시장의 안전자산에서의 엑소더스에도 불구하고 경기 악화에 의해 행여 금리 인하를 기대하던 국내 채권시장도 이제 외국인을 중심으로 자금 엑소더스가 시작되고 있다. 연 3일에 걸쳐 채권 금리가 급등하고 채권 가격이 폭락하는 급격한 변화가 나타나고 있다.
오늘 외국인은 3년 채권선물은 현물환산 1조 9845억원에 해당하는 1만 8775계약을 매도하였고, 10년 국채 선물도 1645억원에 상당하는 1426계약을 매도하였다.
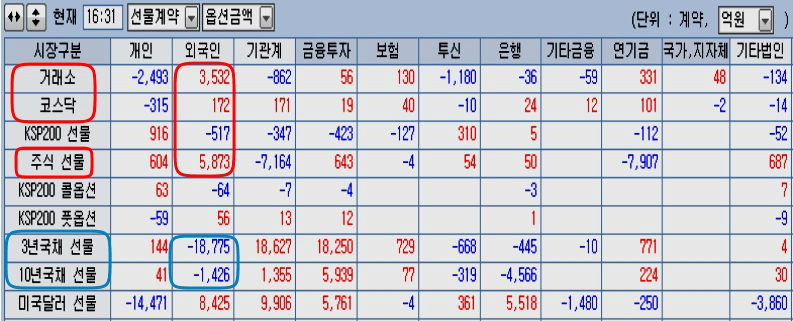
주식시장에서는 3532억원의 주식을 사들여 7월 27일 이후 거래소 주식 순매수 규모가 6조원을 넘어선 가운데 연일 주식 순매수가 이어지고 있다.
구미시장과 중국의 옵선 또는 선물 만기를 앞두고 지수가 잠시 왜곡된 움직임을 하고 있으나, 금융시장 근저의 핵심은 채권시장과 주식시장이 錢壓차이가 발생하고 그로부터 錢流가 흘러 유동성 국면을 만드는 점이다.
2003년~2007년 활황기에 미국의 산업생산증가율이 2~4%에 머물렀지만, 2009년 이후의 미국 산업생산증가율이 4%를 웃돌고 있고, 공장가동률이 호황 수준 80%에 육박하는 79.3%에 이르러 있다. 그만큼 기축통화 국가의 경기가 활황기에 있는데도 불구하고 국채 금리가 2008년의 불황기보다 낮게 유지되는 금융시장의 왜곡된 상황이 정상화되는 과정이다.
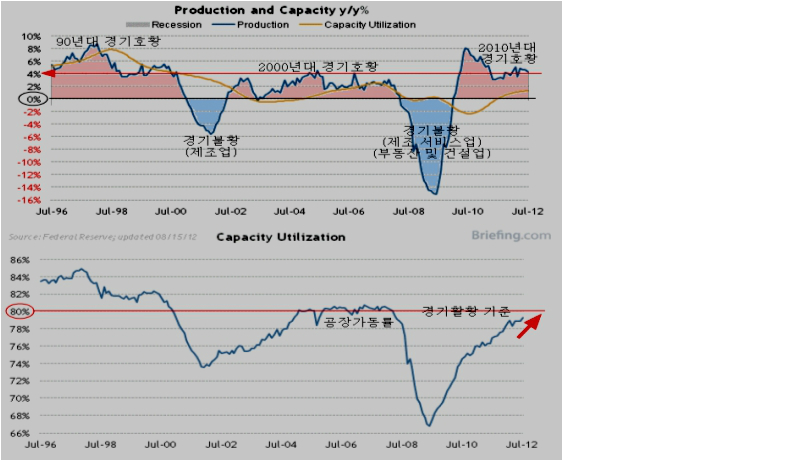
이미 호황기에 있는 경기와 최악의 불황을 나타내는 국채가격의 모순은, 국채로부터 주식으로 자금이 이동하는 강한 돈의 흐름(錢流)을 만들며 이런 비정상적 구도가 정상화되기 까지 돈의 흐름과 함께 유동성 장세가 전개된다.
이런 이유로 외국인은 국채선물 매도를 예약(선물)하여 주식을 사는데 여념이 없지만, 금융시장의 원리도, 장기적인 안목도, 합리적인 전략도 없는 국내 기관과 개인 투자자들은 주식을 팔아 채권을 사는 이해할 수 없는 매매를 하고 있다. 돈의 흐름을 주식하지 않고 돈이 지나간 자국인 경기 현상에 시선을 두기 때문이며, 거세게 부는 유동성의 바람보다 모멘텀이라고 하는 팔랑이는 나뭇잎을 보기 때문이다.
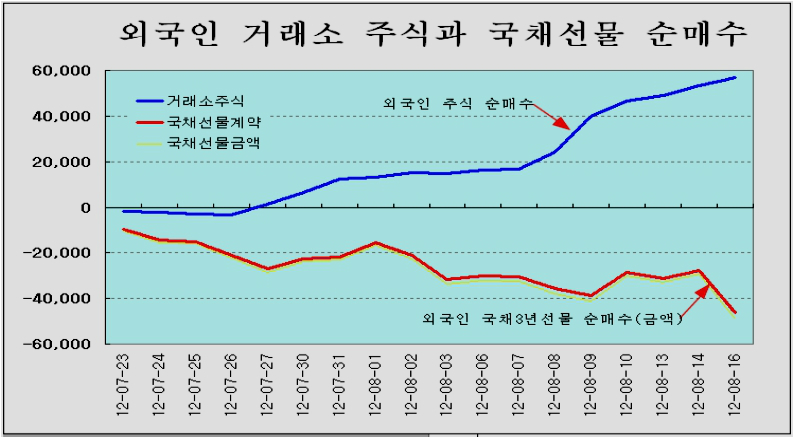
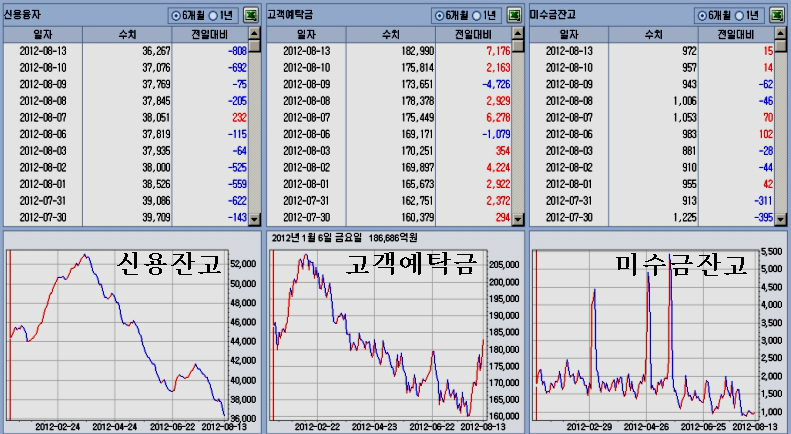
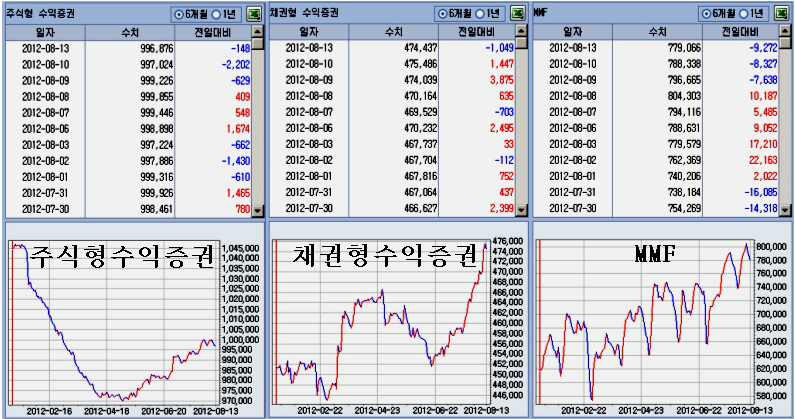
여하튼 개인과 기관이 주식을 팔고 선물을 판 결과, 미수금잔고와 신용잔고와 같은 급한 매물이 빠르게 줄어들고 예탁금과 MMF 잔고가 급격히 늘어나는 등 주변에 가격을 끌어 올릴 에너지가 차 오르고 있다.
목전에 다가선 만기와 미국 대형주지수를 기준 1400의 저항을 돌파하는 힘의 비축이 진행되는 미국증시의 상승이나, 장기 조정 후 만기로 부담을 털고 일어서는 중국 증시 둘 중 하나만 강세로 움직여도 시장을 이끄는 모멘텀은 강력한 흐름이 된다.
주가가 오를수록 채권에서 주식으로의 자금 이동이 가속되고, 외국인의 매수와 함께 주가가 오를수록 일반과 기관의 매도거래 대금이 높이 쌓여 시장은 더욱 강력한 상승의 힘을 비축하는 발산의 과정에 있다.
지루했던 바닥의 박스권 등락 변동을 기억에서 지우고, 강력한 유동성 추세로 메모리를 업그레이드하여 대응할 필요가 있다.
정배열 상승의 확산
주가가 장기 상승 레이스를 출발하고 있으나 개인들은 주식을 사는 대신 레버리지가 강한 콜옵션이나 선물을 많이 사고 있다. 이런 욕심 때문에 주가지수는 삼성전자와 현대차로 눌러 콜옵션 매도로 이익을 얻고 종목 중심의 상승이 이어지는 장세가 되기 쉽다.
이 때문에 오늘도 자동차와 전기전자 등 대형주가 정체된 반면 중소형 및 코스닥 우량주가 활발한 상승을 하는 장세를 만들었다.
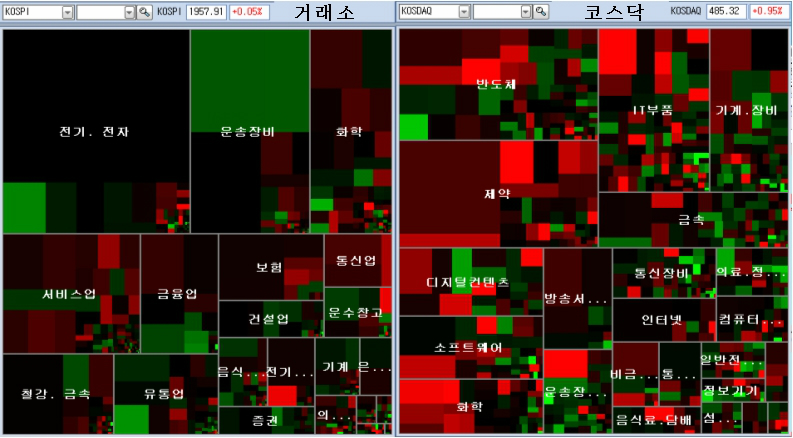
유동성 장세의 강한 상승 추세 중에도 지수와 연관된 파생상품의 포지션에 따라 지수는 완급이 조절된다. 그러나, 전반적인 종목의 움직임은 유동성 증가 흐름을 반영하면서 점차 정배열을 거쳐 갈수록 탄력이 살아나는 강한 유동성 국면을 만들게 된다.
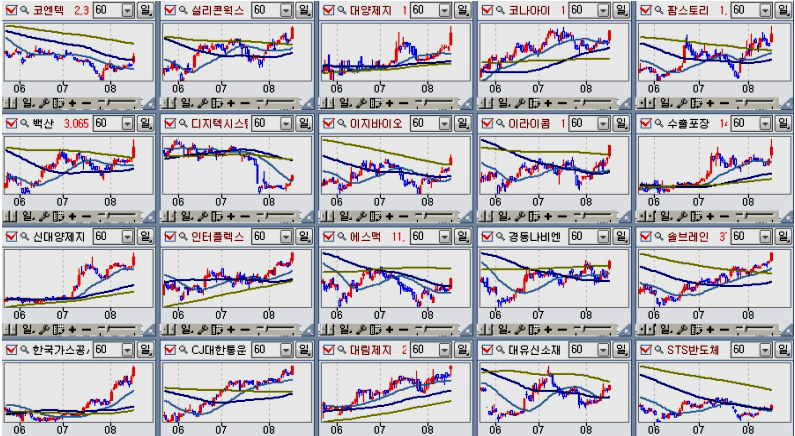
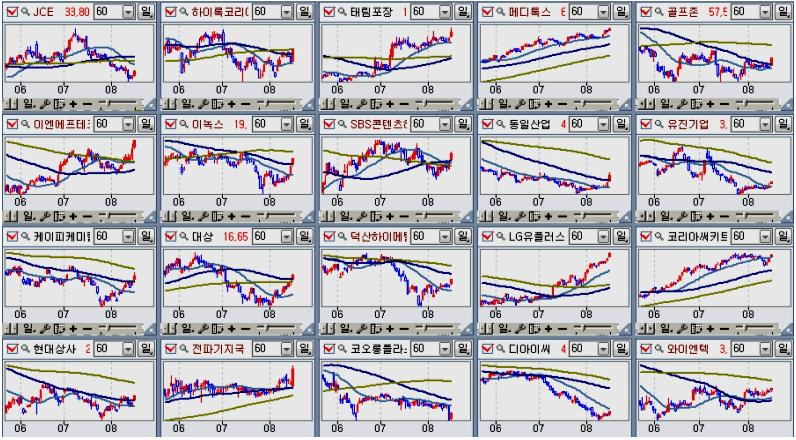
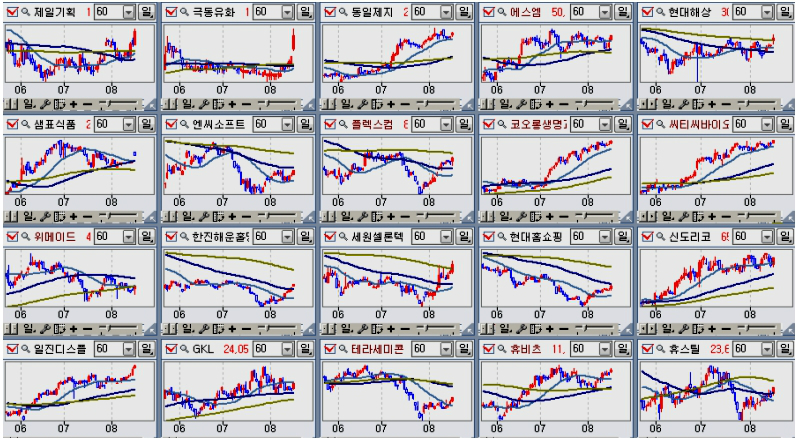
많은 종목들이 10년 주기의 경기 사이클을 바탕으로 2015~2016년 정점을 향해 상승이 이어진다. 그 긴 흐름을 초반 20일 평균이 60일을 넘고 60일이 120일 평균을 넘는 정배열 과정이 갖춰지는 국면이므로 잔변동에 현혹되지 말고 긴 흐름을 보고 갈 때이다.