세계 주요 증시 20주 60주 골든크로스와 대세의 눌림목 - 적극매수
2012.04.24 17:47:58 조회16030
세계 증시의 대세 추세의 지지권.
지난주 미국과 유럽의 옵션 만기를 마무리하고 새로운 장세를 시작하는 첫날, 유럽 증시는 제조업 PMI 지수 둔화를 빌미로 하락 출발하였다. 독일 증시가 3.36%가 하락하면서 우려를 주었으나 독일 증시는 어제의 하락과 함께 60주 평균선에 이르렀다.

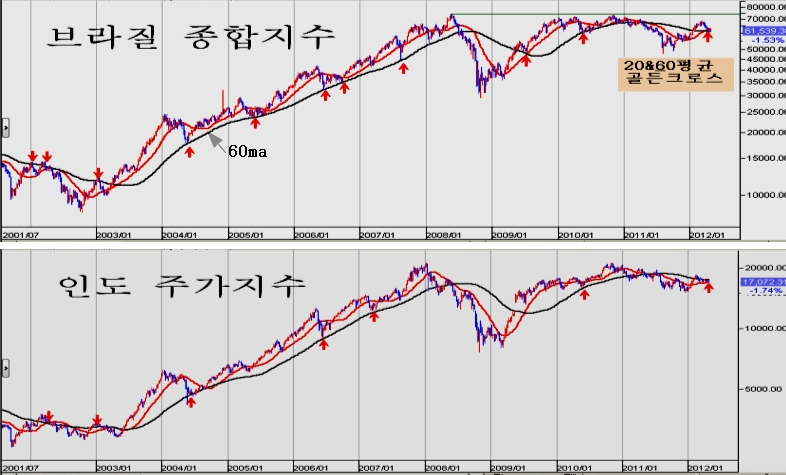
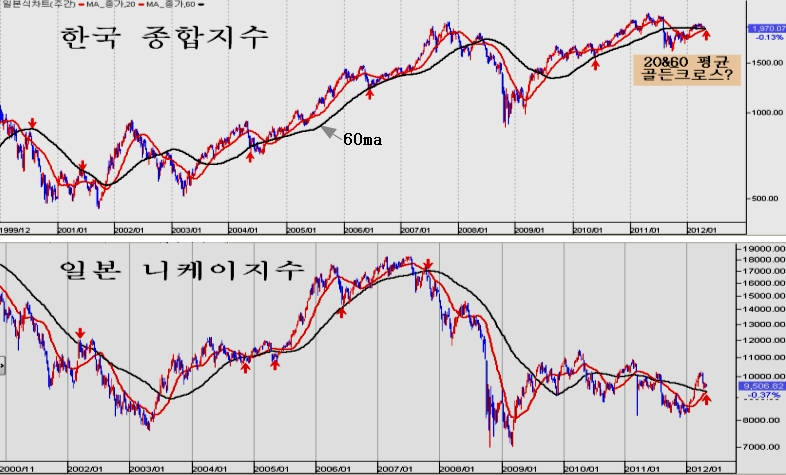
미국 뉴욕종합지수와 함께 독일 DAX지수, 영국 FTSE 및 스위스 지수는 60주 평균에 내려서 장기 상승 추세상 지지권에 와 있다. 주목할 것은 주간 차트를 기준하여 20주 60주 평균의 골든 크로스가 발생하여 있다. 장기 상승의 중요한 신호 중의 하나이다.
이머징 마켓에서도 브라질, 인도, 홍콩, 싱가폴, 한국 등이 모두 60주 평균 지지권에 접하고 있다. 과거 2003~2007년의 상승과정을 통하여 60주 평균이 장기추세에서 어떤 역할을 하는지 눈여겨 보아두면 좋다.
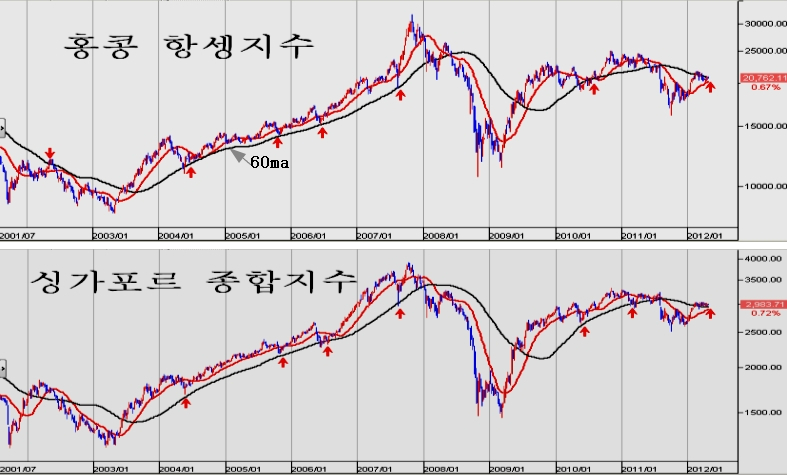
한편, 유로나 중국, 한국, 홍콩, 인도처럼 선물 또는 옵션이나 ELW등 파생상품이 발달하지 않은 국가들은 유럽 문제에는 무풍지대이다. 멕시코, 인도네시아, 말레이시아, 태국, 필리핀, 남아프리카 공화국, 베네주엘라 등은 역사적 신고가를 갱신해가면서 유럽 문제와는 남이다. 전문가들이 생각하는 것과 같은 유럽 문제가 있다면 이런 나라도 주가가 이렇게 상승할 수는 없는 법이다.
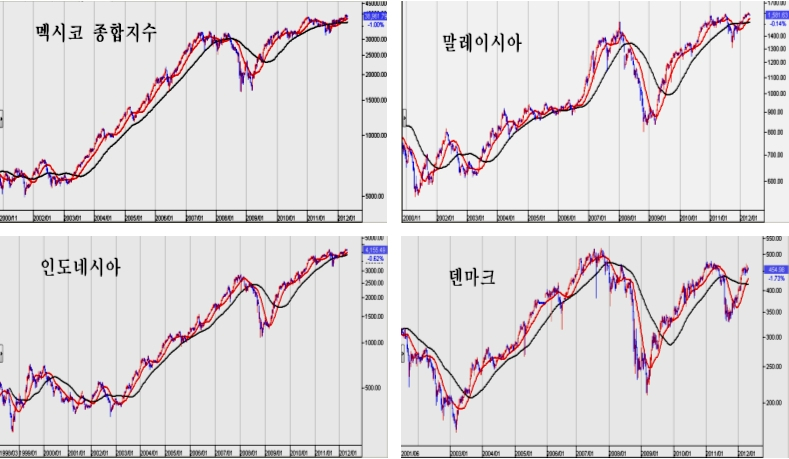
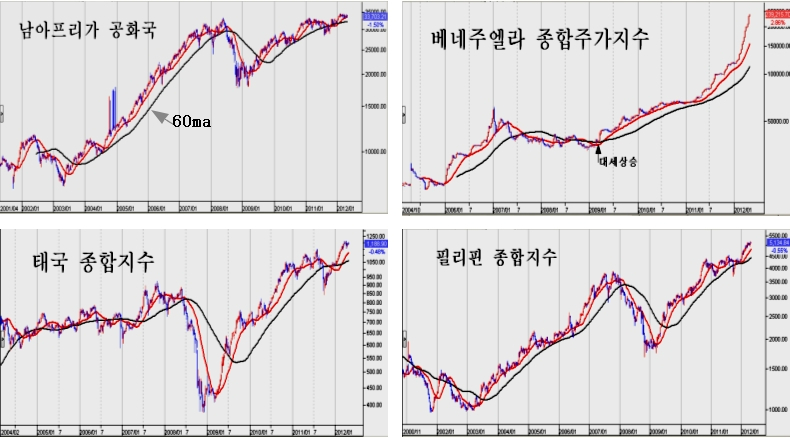
결국 선물 옵션 등 파생상품 시장이 클수록, 유럽 문제 뿐 아니라 세계의 모든 고통과 고민을 그만큼 감수성이 있게 받아들이는 것이라 할 수 있다. 이렇게 세상살이를 고통스럽고 어렵게 살게 한다는 점에서 파생상품은 국민 대다수의 정신적 행복을 좀먹는 암과 같은 존재이다.
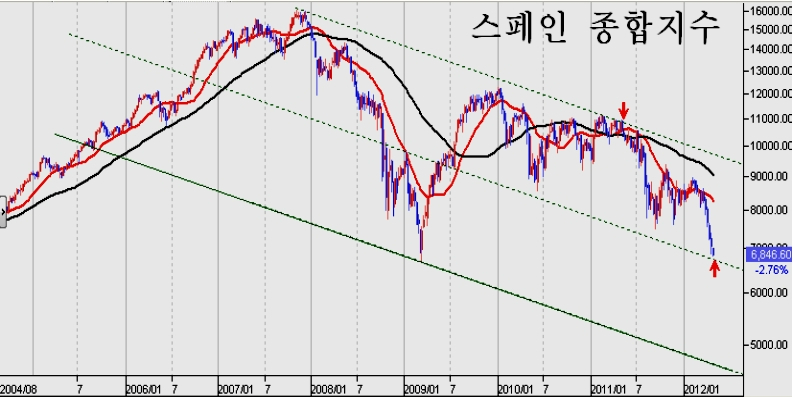
최근 한국과 구미 옵션 만기에 하락의 모멘텀이 되었던 스페인 주가지수는, 핵심 추세도상 중요한 지지권까지 하락함으로써 반전의 위치가 되어 있다. 2008년 하락 과정에서도 주가 급락이 나타나는 폭이 반폭으로 제한되어 있다는 점에서 보면 악재를 반영한다고 해도 주가 하락은 과도하다. 기업의 재산이 저처럼 빨리 사라질 수는 없는 법이기 때문이다. 스페인 증시가 반등권에 왔다는 것은 하락 모멘텀 생산을 종료한다는 의미가 된다.
전반적으로 2012년 들어 60주 평균을 돌파하여 장기 상승 추세를 시작한 세계 증시는 일부 유럽의 악재와 함께 조정을 받으며 대세의 지지권인 60주 평균까지 조정을 거쳤다. 이와 함께 20주 평균이 60주 평균 위로 돌파하는 골든크로스가 발생하면서 대세를 준비하고 있다.
상승을 늦추는 시장의 변동 구조.
우리나라 주식 시장은 주가가 상승할 조건이 강화되면 강화될수록 주가 상승에 강한 저항이 나타나게 되어 있는 구조이다. 파생상품 시장이 현물 시장대비하여 월등히 큰 거래가 이뤄지면서 나타나는 현상이다.
최근 시장 여건이 상승할 조건을 갖추면서 일반의 상승 방향 포지션이 강화되고 있다. 현물 주식 매수와 함께 선물 매수, 콜옵션 매수, 풋옵션 매도, KODEX 레버리지 매수, KODEX 인버스 매도, ELW 매수, 종목선물 매수 등 다양한 선물에서 개인이 다고 공세적으로 상승 방향 포지션을 취하고 있다.
오늘도 일반이 오전 일찍부터 선물과 콜옵션 매수 풋옵션 매도를 늘리면서 외국인과 증권의 반대 포지션을 구축해 주어, 결국 외국인은 장중 중국 경기선행지수를 빌미로 장중 하락 변동을 만들었다.
지난주 옵션 만기가 끝난 이후 개인은 주식을 포함한 모든 상품에서 공격적으로 롱포지션(상승에서 수익이 나는 포지션)을 확대하고 있는데, 이것이 외국인에게는 숏포지션을 갖추게 하여 외국인의 하락 압박으로 작용하고 있다.
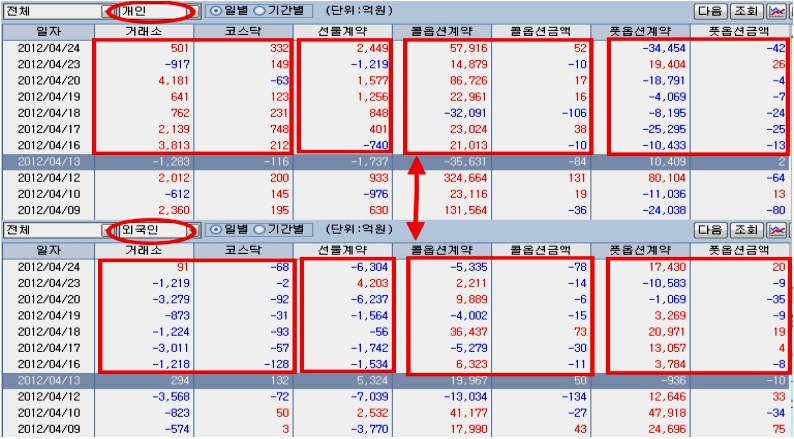
실제 선물 지수를 보거나 현물 시장에서 지수를 움직이는 대형주 매매를 보면 주가지수는 전적으로 외국인의 매매 의도에 의해 차트를 그려나가고 있다.
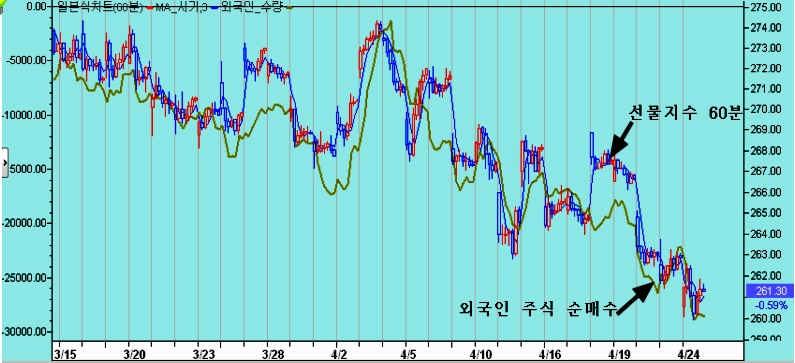
오늘도 개인이 콜옵션 매수, 선물 매수, 풋옵션 매도를 늘리면서, 외국인은 선물 매도와 주식 매도로 지수를 압박하는 반면 중국의 경기선행지수가 1월이나, 2월에 비해 감소하여 경기 둔화가 뚜렷하다는 뉴스를 활용하였다.
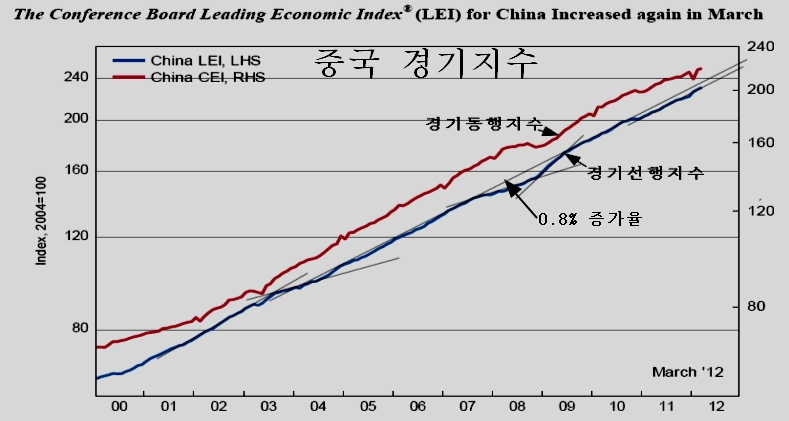
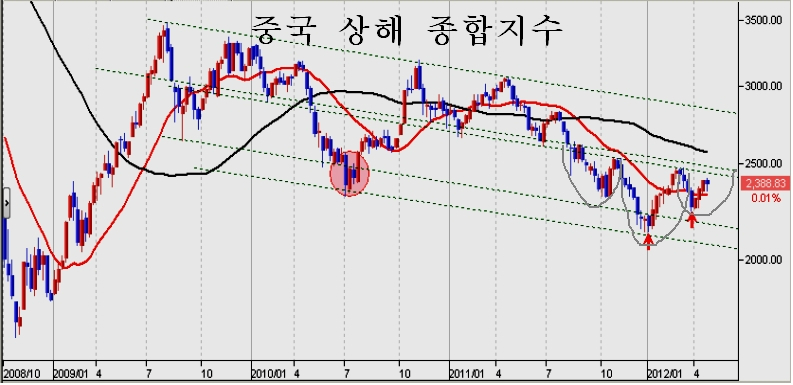
그러나 중국의 경기선행지수 상승은 2011년 하반기 위축분이 1, 2월에 가산되면서 높게 나타났으나 3월에 0.8%로 환원된 것으로 보인다. 특히 2003년 이후의 경기선행지수 증가율을 감안할 때 평균 수준을 유지하고 있어서 경기가 둔화라고 말할 수 없다. 중국 지수는 한국시장 개장중 1.4%가 하락했다가 마감후 회복하여 플러스를 회복하고 있다.
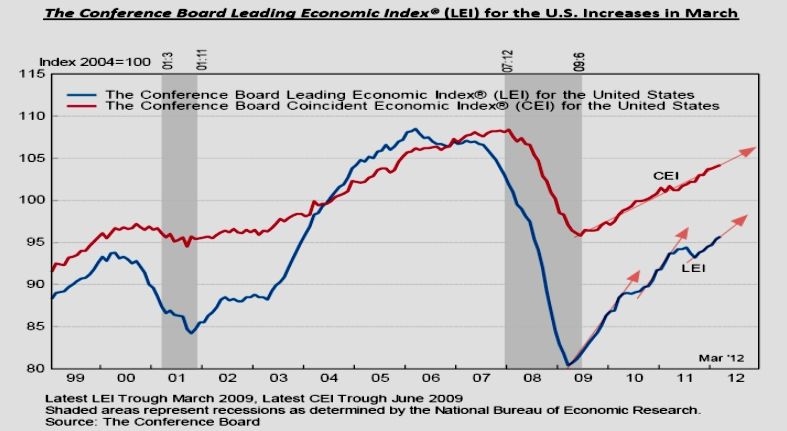
한편, 미국도 경기선행지수의 상승이 계속되면서 향후 경기 호전을 가르키고 있다. 경기 선행지수를 상승으로 이끄는 요인들은 기여율이 큰 것으로부터, 금리 스프레드, 건축허가, 주가지수, 신용지표 선행지수, 비국방 자본재로 경기 성장세를 장기로 이끄는 지표들이다.
이렇게 경기가 호전되고, 시장에는 주가 조정이 과도하고 장기간 진행되면서 매물지표와 등락지표 거래대금회전율까지 모두 바닥을 나타내 중기로 강한 탄력이 점차 강해지고 있다.
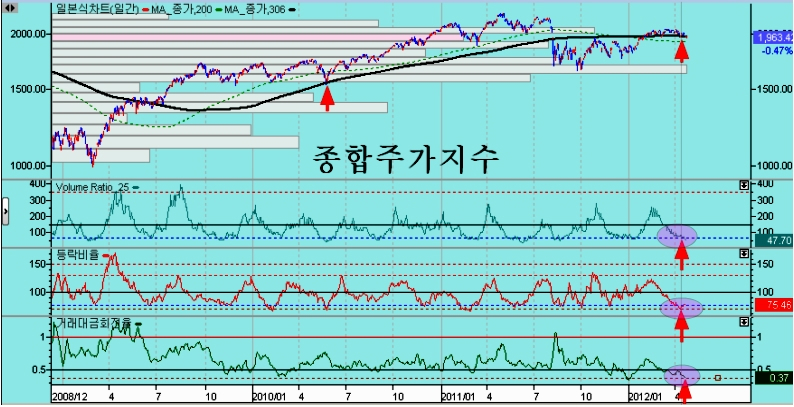
그러나, 이렇게 상승 여건이 강하면 강할수록 일반의 파생상품 포지션이 롱포지션으로 강화되고 반대로 외국인의 파생상품 포지션은 숏포지션으로 강화되고 있어서 오히려 상승을 늦추는 원인으로 작용하고 있다.
그러나 이러한 옵션 관련 상승의 지연은 길어봤자 만기일 까지이라는 점과 세계 증시가 동반 60주 평균 대세 눌림목에서 장기 상승을 준비하고 있다는 점에서 적극적으로 자본재 관련 저평가주들을 사서 장롱에 넣어두는 전략이 좋다.
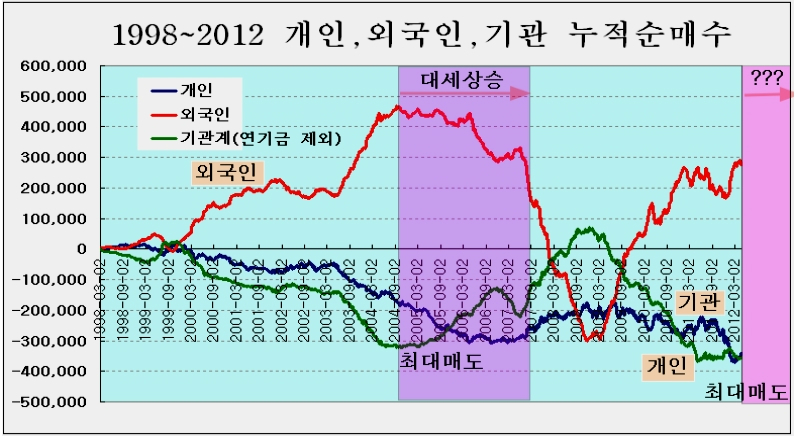
* 개인들은 직접 간접으로 보유한 주식을 다 팔아 놓고 주가가 하락해서 외국인 손절해주기를 기다린다.
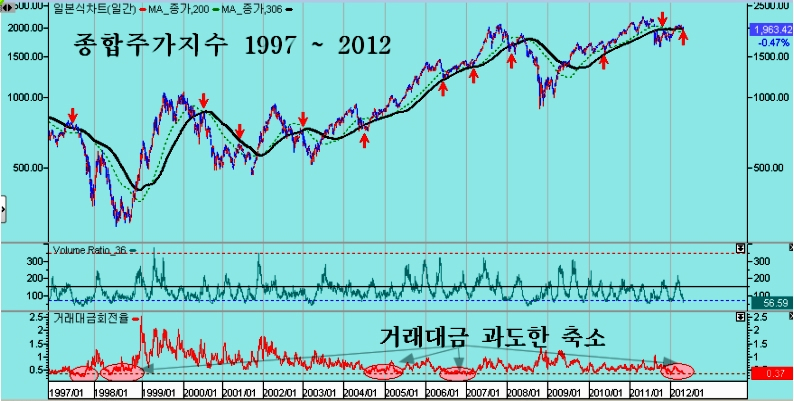
1998년 거래대금 과소국면 이후 1999년 중반까지 30배 이상 올랐던 업종들과 2004년말 거래대금 과소 국면 후 2007년까지 10배 이상 올랐던 기업이 어떤 유형이었는지 찬찬히 연구를 해볼 때이다.
< 쥬라기 신간 안내 >
< 무료 강연회 안내 >
jurasicj|1|http://image.moneta.co.kr/stock/bbs/proimg/bbspro_img01001sm.jpg|20| | |331987|11|674