유동성과 건설 경기 - 적극 매수
2012.03.03 10:18:27 조회20323
3월의 시작.
3월을 시작한 첫날 상승 출발했지만, 선물 옵션 만기를 1주일 앞두고 옵션 시장을 이해를 겨냥한 장중 변동의 영향을 받은 듯, 외국인의 선물 매도와 증권의 현물 주식 매도로 상승 폭을 줄이면서 마감하였다. 종합지수는 4.38 포인트 상승한 2034.63으로 마쳤다.
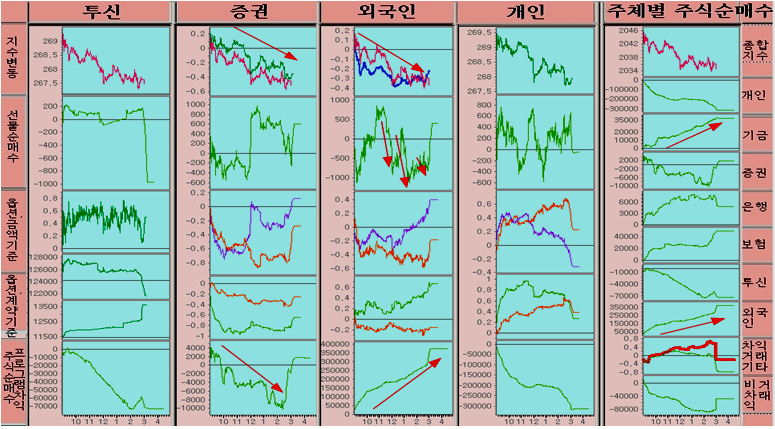
2월 29일부터 중형, 소형, 코스닥 대형주가 조정을 마치고 상승으로 전환하고 있지만, 반대로 이들 기업이 조정을 받을 때 종합지수 상승을 이끌었던 삼성전자가 조정을 받으면서 지수를 미세조정하였다. 덕분에 지수는 오름폭이 작았지만 일반 종목의 경우는 비교적 상승이 강하다.
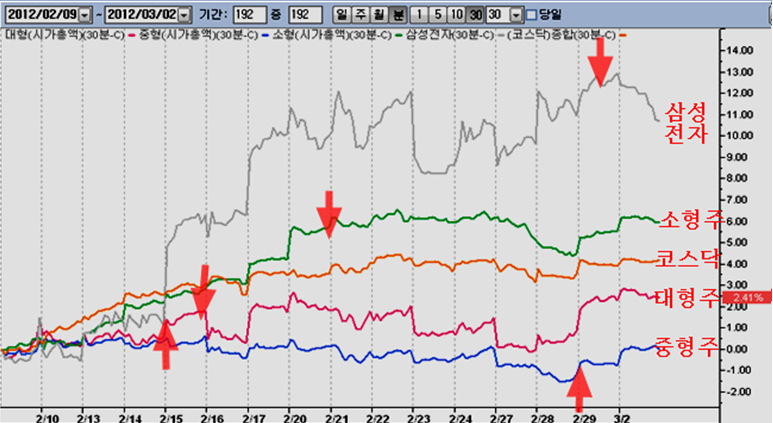
유럽은행의 자금 공급과 때를 맞춰서 외국인의 매수가 가파르다. 29일 5000억원이 넘는 매수를 한데 이어 3월 첫날도 4000억원 가까운 순매수를 나타내 이틀간 9000억원이 넘는 주식 순매수를 하였다. 반면, 국채선물은 16,692계약(현물 1조 7384억원 상당)을 팔아 대단히 공격적인 매도를 했다.
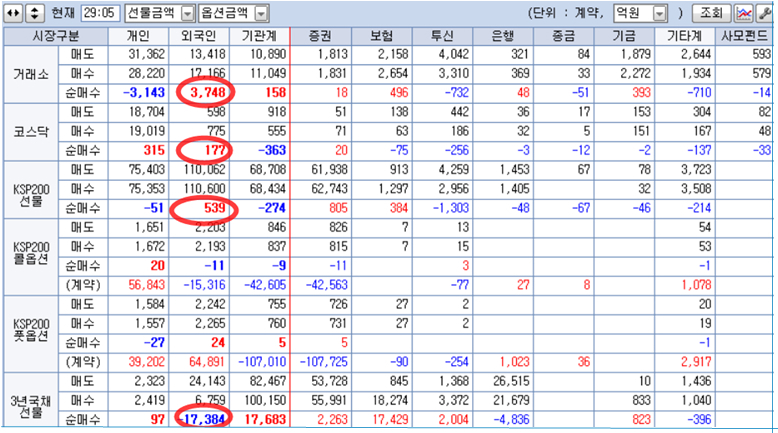
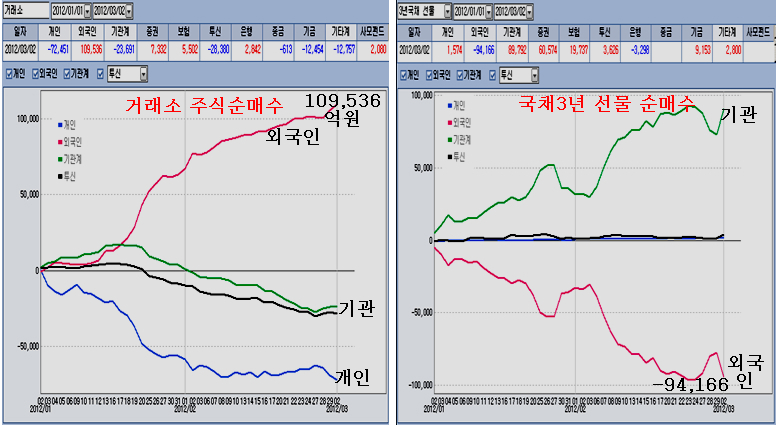
2012년 들어 외국인의 주식매수와 채권선물 매도가 강도 높게 계속되고 있지만일반과 기관은 이에 대해 반대되는 포지션을 늘려가고 있다. 올해 들어 외국인 거래소 주식순매수는 10조 9536억원 규모이고, 국채 선물 매도는 94,166계약으로 현물로 환산하여 9조 8000억원 규모에 이른다.
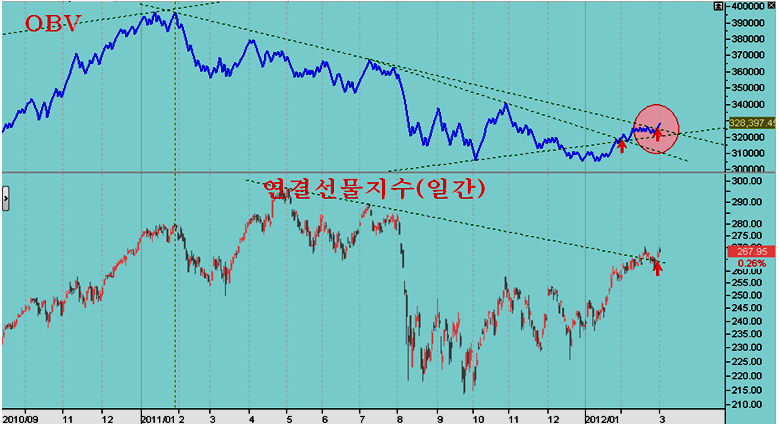
29일과 3월 2일 외국인의 대규모 주식 매수를 동반한 상승은, 기술적으로 중요한 추세 돌파를 만들었다. 연결 선물지수를 기준한 OBV 지표는 추세에 대한 높은 신뢰도를 주는데, 이틀간의 상승으로 OBV의 저항추세가 상향 돌파되었다. 강세장 진입으로의 확인신호임과 동시 강한 상승 추세가 진행됨을 예고한다.
신용등급이 낮은 운수업종인 STX팬오션 BW발행에 5조원의 대규모 자금이 몰리면서 이 기업이 크게 올랐고, 이 기업이 포함된 운수업종과 STX그룹주 전반이 강한 상승을 하였다. 이제까지 상대적으로 신용등급이 낮은 기업의 채권발행이 어렵던 것과 사뭇 달라진 모습이다.
점차적으로 위험자산의 선호가 강해지는 현상을 나타내며, 향후 업황 부진과 부채 부담으로 주가가 크게 낮게 형성된 업종의 주가가 활기를 띨 수 있다는 의미가 된다.
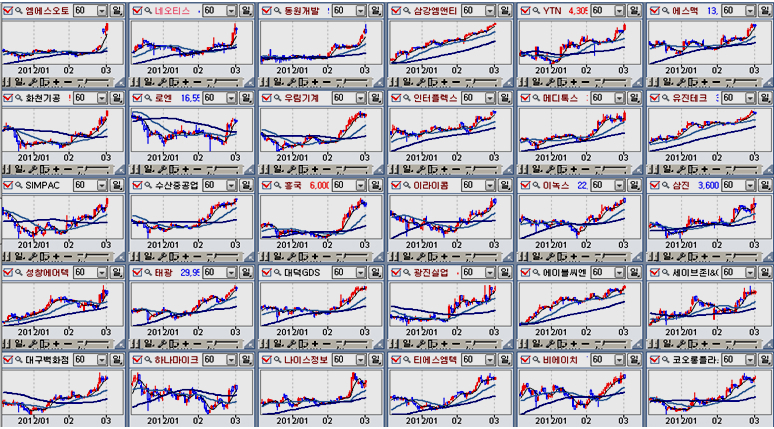
삼성전자 등 지수 관련 일부 기업을 제외하면 2월 9일 이후 조정을 거쳐 단기 바닥권에 일은 기업들이 상승을 시작하는 모습이고, 실적우량 중소형주 또는 자산가치 대비 저평가 기업중 상승 탄력을 보이는 기업이 많다.
강해진 유동성
2월 29일 유럽 중앙은행은 저금리 3년 장기대출(LTRO) 자금을 2595억 유로(7130억 달러)를 유로존 은행들에게 공급하였다. 800여개 은행들이 참여하여 1.0%의 낮은 금리로 대출이 되었다.
지난해 12월 20일 1차 입찰 때 523개 은행, 4892억 유로보다 늘어난 규모이고, 1차와 2차를 합친 총 공급액은 1조 187억 유로에 이른다.
1차 유동성 공급 이후 치솟던 은행간 대출 금리인 리보금리가 하락으로 전환되었고, 미국과 유럽의 국채 스프레드가 역전되었으며 1차 유동성 공급이 된 날부터 세계의 주식시장이 상승세를 나타내며 현재에 이르렀다. 이런 점에서 2차 유동성 공급 역시 자금시장의 자금조달 원활과, 경기 성장의 촉진 뿐 아니라 주식시장의 유동성으로 작용하며 세계 증시에 긍정적으로 작용한다.
이 뿐이 아니다 미국 역시 명시적인 자금 공급에 대한 뉴스는 없으나, 시중에 공급하여 유통되는 현금 통화량을 크게 늘리고 있다. 전년 동기비 현금통화량 증가율은 10% 수준에 육박하며 점차 공급을 더 늘리는 추세이다. 현재 현금통통화 공급수준은 지난 30년간 통화 공급 역사를 볼 때 가장 자금을 많이 푸는 수준에 속한다.
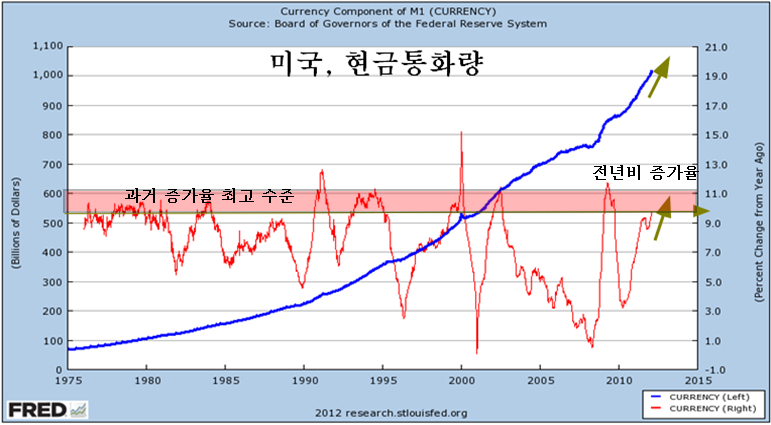
2월 들어 일본 은행이 10조엔의 자금을 공급했고, 어제 유럽 중앙은행의 자금 공급과 미국의 가파른 통화 공급 증가를 보면 세계적인 유동성 팽창이 나타나는 국면이다. 이런 유동성 증가는 경기 확장의 촉진과 더불어 금융시장의 자산(주식) 및 상품가격 인플레이션 원인이 될 수 밖에 없다.
세계 주요국 중앙은행이 왜 경쟁적으로 돈을 공급할까? 아마도, 장기적이 경기 회복을 앞두고 오를 수 밖에 없는 세계 자산시장을 두고 서로 차지하기 위해 자국 통화를 늘리는 것이 아닐까? 이에 비하면 물가를 이유로 오히려 통화를 죄어 자국 자산을 팔도록 만드는 한국은행이 실수를 하는 것이 아닐까?
회복되는 건설 경기
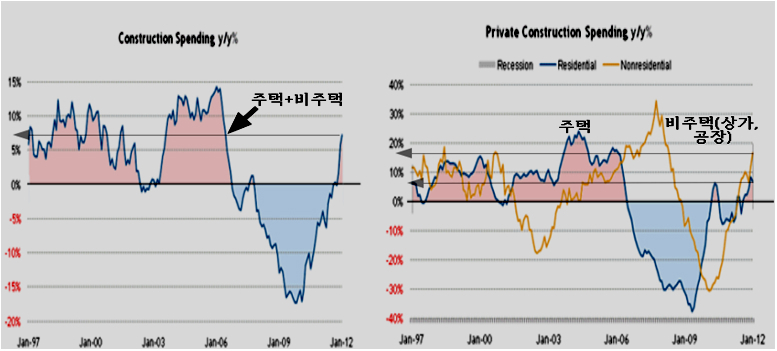
미국의 건설지출액은 2월 0.1%가 줄었지만, 전체적인 건설지출액 증가추세에는 변함이 없다. 2006년을 정점으로 둔화된 후 2007년 하반기부터 가파른 감소가 계속되었던 미국의 건설공사는 2011년 하반기 이후 성장세로 전환이 되어 있다.
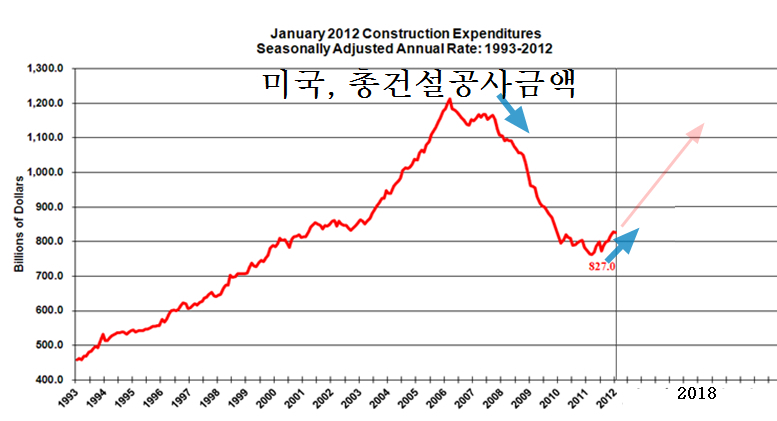
현재 건설공사는 전년 동월에 대한 비교로 7% 수준의 증가를 나타내 3%의 경제성장률에 비교할 때 대단히 가파르다. 특히 비주택(상가 및 공장) 건설공사 금액은 전년비 15%의 증가세를 보이며 더욱 증가율이 커지고 있으며, 이제 회복울 시작하는 주택건설도 전년비 6~7% 수준으로 앞으로 더욱 증가율이 확대될 수 밖에 없어서 향후 2016년 이후까지 견실한 건설부문의 성장이 나타나 경제성장을 이끌게 된다.
국내 시장 역시 건설 경기 회복이 빠르게 호전되고 있다. 2월 29일 건설산업의 기업실사지수(BSI)를 보면 건설사 업황 실적은 1월 구정과 더불어 크게 위축된 후에도 2월 회복이 부족한 모습이지만, 3월 전망치는 66.7에서 73.7로 급격히 호전되어 날이 풀리면서 건설 업황이 예상외로 호전될 모습이다.
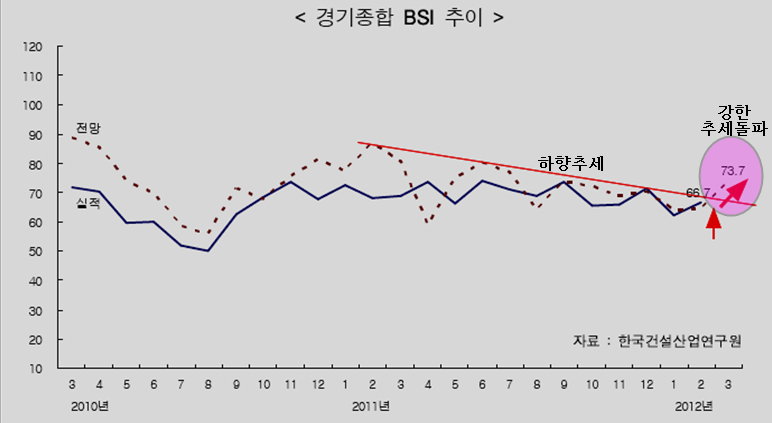
건설업황 전망치의 기술적 분석을 통한 추세를 판단해 보면, 2011년 2월 이후 점차 고점의 강도가 낮아졌던 저항 추세가, 이번에 강하게 돌파된 모습이다. 추세분석 기술상 이런 모습은 강한 추세 전환으로 판단한다. 앞으로 건설 경기가 강한 추세적 확장기로 진입했다고 보아도 무방하다.
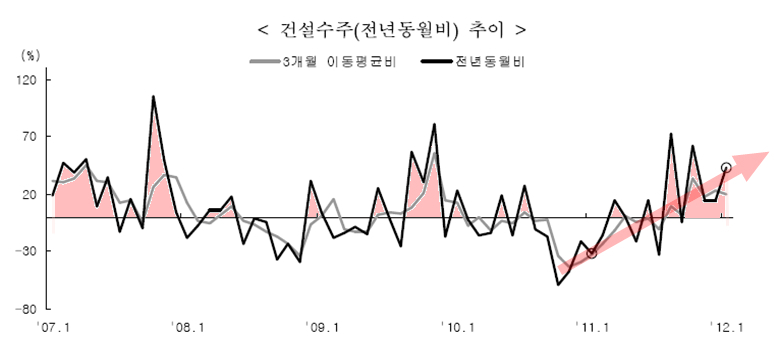
건설 수주의 전년동기 대비 증가율 추이를 보더라도, 2011년 4분기 이후 건설수주가 가파르고 지속적으로 증가가 나타나고 있어서 2003~2007년 최고 수주를 보였던 2007년 수주를 추격하고 있다. 이미 건설 주문이 상당히 누적되면서 건설 업황 회복을 예약해 놓은 상태이다.
한편, 부동산 시장도 점차 열기가 더해지는 듯, 3월 1일 대우건설의 송도 아트윈 푸르지오 660가구 분양을 하는 견본주택에는 12,000명이 방문을 했고, 포스코건설이 분양하는 송도 더샵 그린워크 2차 665가구 분양에도 13,000여 명이 다녀갔다. 이것은 세상이 어떻게 돌아가고 있고, 무엇이 어떻게 변해가는지를 읽을 수 있는 시금석이라 할 것이다.
건설 수주가 늘면, 시멘트, 철강, 석재, 목재, 합성소재 등의 건설 소재 경기가 빠르게 살아나고, 이를 실어 나르는 운송업체 경기가 살아난다. 공사를 하는 건설과 중공업, 건설 비용을 빌려주는 금융, 그리고 기계와 기계소재 관련 업종 등 다양한 업황이 회복이 되고 이런 업종은 한번 경기가 깨어나면 최소 3년 장기 5년의 호황이 이어진다.
이런 경기의 흐름을 배경으로 하여 몇 년후를 내다보는 긴 안목과, 불경기의 골과 호경기의 마루를 넘나들며 사업을 하고 그에 따라 주가가 크게 등락하는 큰 흐름을 보고 전략을 가져가면 좋다. 주식 뿐 아니라 부동산 투자도 좋은 타이밍이다.