세계 건설 경기의 강력한 회복 국면 - 적극 매수
2012.02.16 17:52:25 조회23141
기관 주도의 지수 조정.
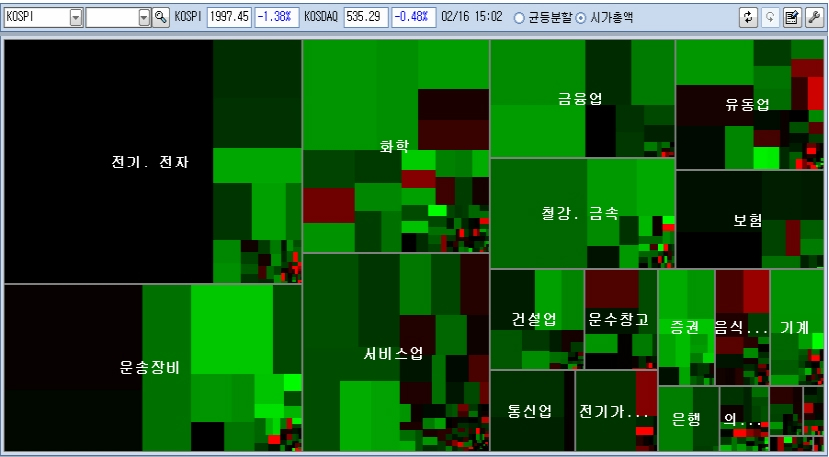
전일 반도체를 중심으로 상승했던 시장은 기관과 외국인의 매도가 증가하며 조정 마감하였다. 종합주가지수는 27.87포인트, 1.38%가 하락하여 1997.45에서 마감하였다.
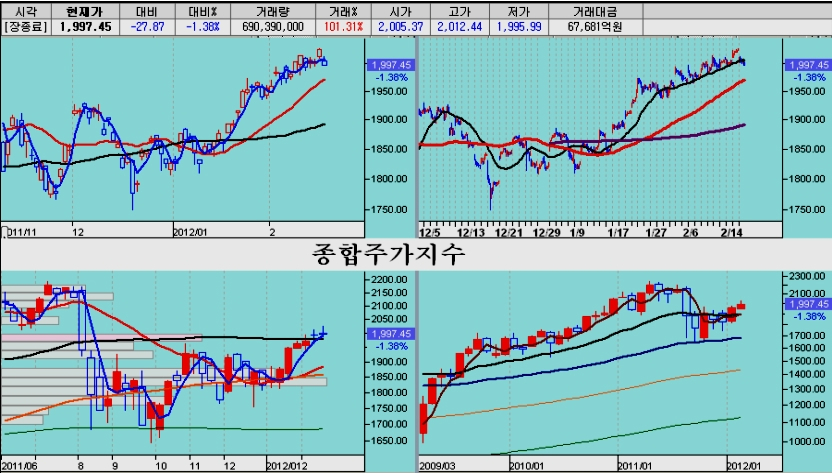
대형주가 1.50%가 하락하며 하락을 주도했고, 중형주 1.06% 하락, 코스닥 지수가 -0.48% 하락 마감했으나 거래소 소형주는 +0.20%로 상승 마감하였다.
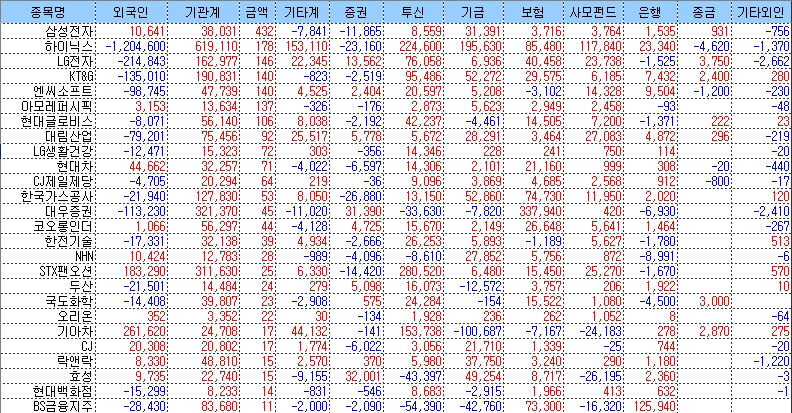
외국인이 선물과 현물을 일부 매도하며 지수의 조정을 유인하였고, 국내 기관은 대규모 매물을 쏟아내 대형주 하락을 주도하였다. 투신 2461억, 기금 612억 등 투신과 기금이 현물 매도를 주도하였다. 기관이 매도한 매물은 일반이 매수하여 4,178억원의 순매수를 나타냈다.
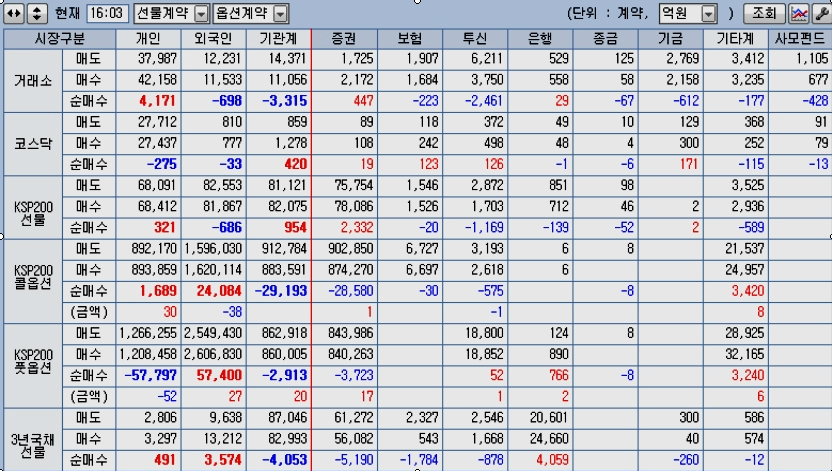
기관의 장세에 대한 시각이 아직도 부정적인 듯, 기관은 은행, 증권, 건설 및 자본재 업종 등 경기에 민감한 업종으로 이번 상승 장세의 주조 업종을 중심으로 대규모 매물을 쏟아내 하락을 키운 반면, 경기 방어주 업종인 소비재 업종을 사들여 이들 업종의 상승을 유인했다.
기관주요매수기업
기관주요매도기업
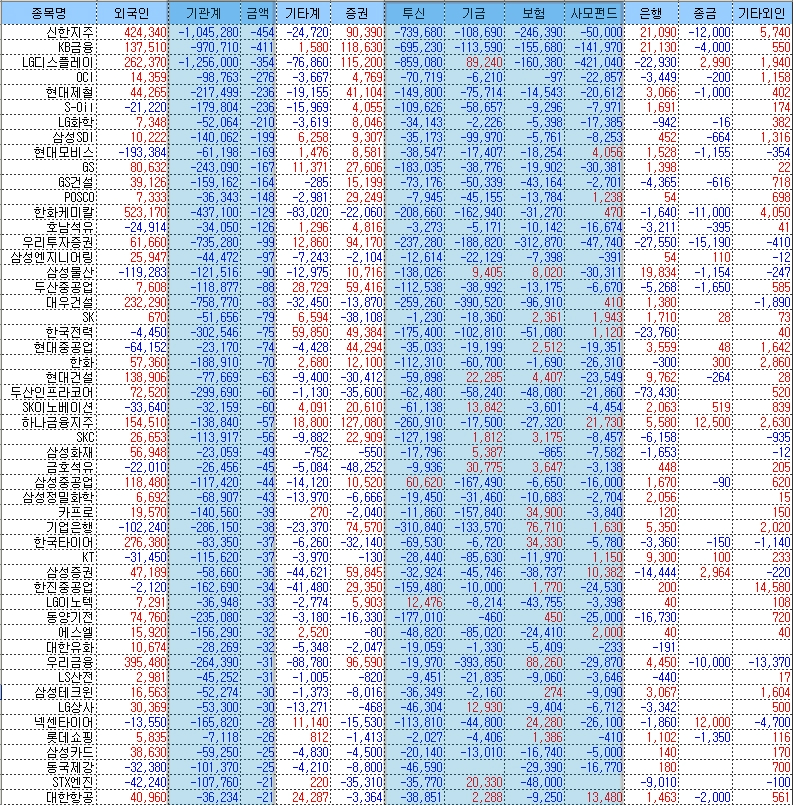
기관의 이와 같은 매매와 더불어 삼성전자, 하이닉스 및 현대차 같은 과소이격과 지수 영향력이 큰 종목이 지수를 하락을 늦춘 반면, 은행,증권, 철강, 화학, 건설, 조선, 기계와 같은 자본재 업종은 대략 3%대의 하락을 나타냈다.
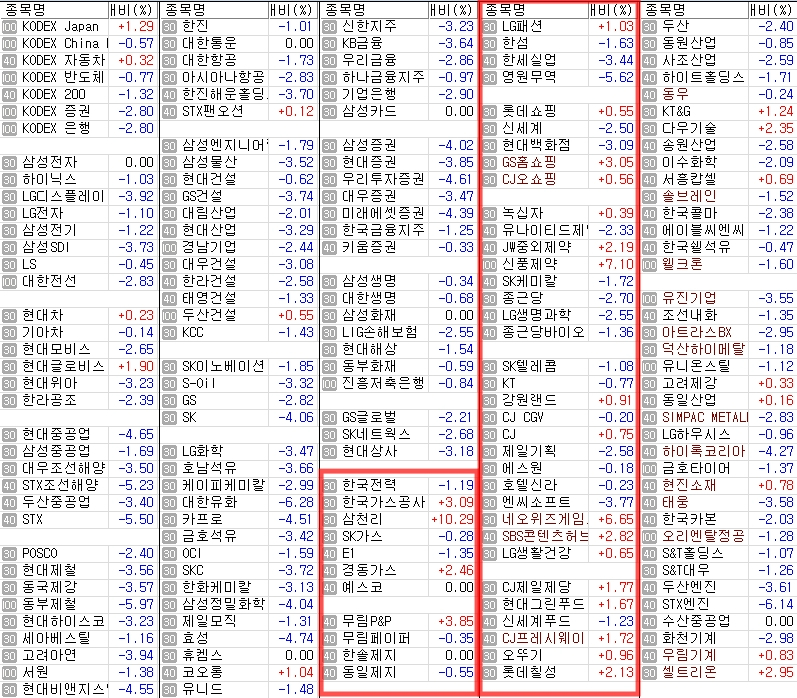
반면 도시가스, 서비스, 유통, 제약, 비내구소비재 산업 등 소위 경기 방어주이면서 1월 상승장의 소외주를 중심으로 매수를 하며 이들 업종에서 일부 상승을 하였다.
은행, 증권, 건설 등 트로이카와 자본재 업종은 이번주 이어진 하락과 오늘 다소 깊은 하락으로 이격 부담을 덜어 저가 매수권에 진입해 있다.
한편, 장기 실적장세 전략과 배치되는 기관의 이런 매매에서 벗어나 있는 소형주는 오히려 상승을 하고 있다. 건설 경기호전과 함께 4분기부터 실적이 크게 개선되고 있는 시멘트와 제지 업이 실적과 관련하여 상승을 하였다.
금융 리스크의 감소와 자본재 경기 회복 여건에 따라, 업황 침체 및 재무 우려로 과도하게 하락했었던 자산주, 특히 주당순자산 가치에 비해 주가가 싼 저PBR 기업 중에서 탄력적인 상승 기업이 많다.
2010년 매출액 800억원 이상, PBR 0.60 이하 저PBR 자산주 등락.
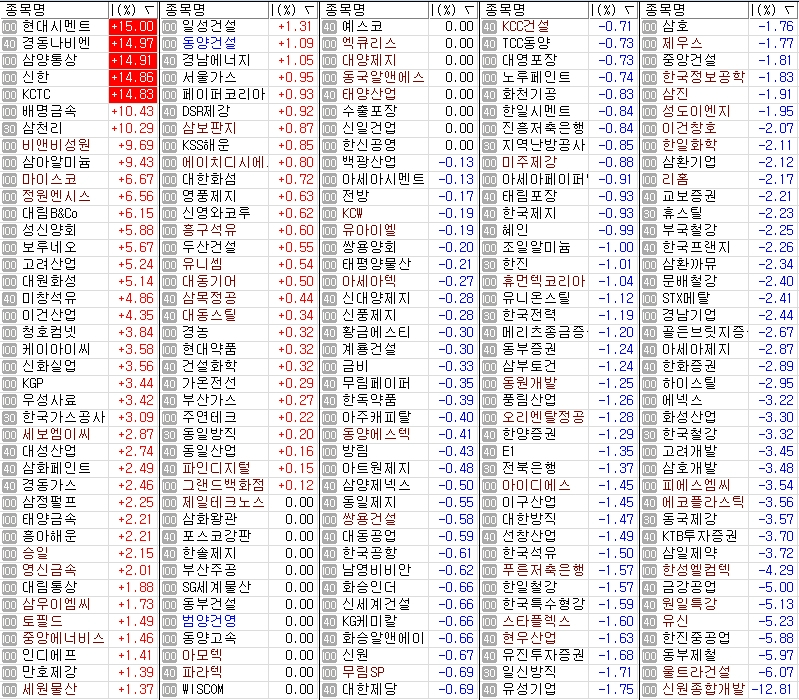
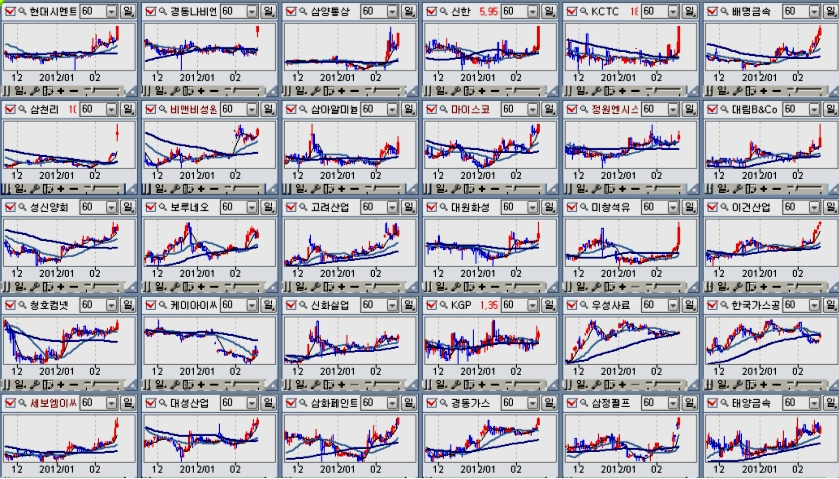
지금 장세는 향후 36개월 이상 상승이 이어지는 실적 장세 국면이다. 트로이카와 경기 미감 자본재 관련 업종을 적극 매수하여 보유할 때이며, 특히 경기 회복과 더불어 자산주가 강한 상승을 할 때이므로 향후 업황 개선이 기대되는 저PBR 자산주를 주목할 때이다.
세계 금융시장의 리스크 감소
신문 지상을 보면 여전히 유럽 재정위기가 이어지는 듯한 기사들이 많지만 세계 금융시장 내면은 전혀 다르다.
세계금융시장의 긴장을 가늠할 수 있는 지표인 센트루이스 금융스트레스지수를 보면 2011년 하반기는 유럽의 재정적자 국가의 자금 조달이 원활하게 이뤄지지 않으면서 세계 금융시장의 긴장이 높아졌지만, 올해 들어서는 금융긴장이 빠르게 해소되고 있다.
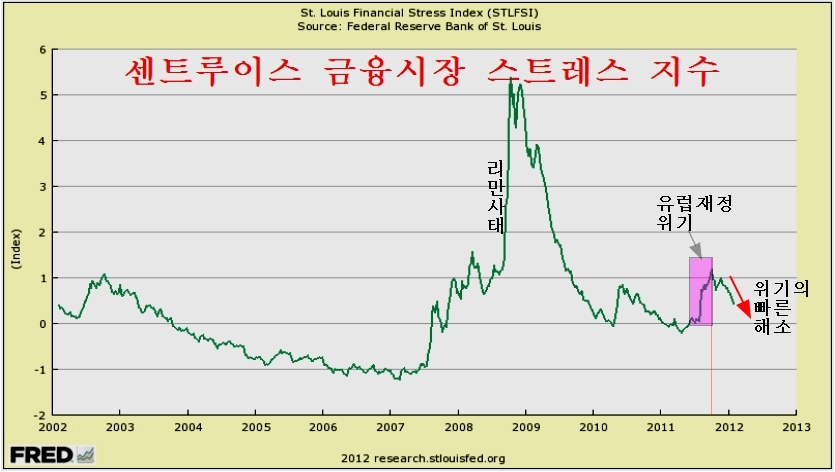
은행간 금리인 리보금리의 하락이나, 유럽과 미국 국채 스프레드인 TED 스프레드 모두 이러한 긴장 해소국면이 빠르게 진행되고 있음을 나타낸다.
특히, 리보금리 하락에 따른 유동성 확대 효과와 더불어 미국, 유럽, 일본의 자금 공급확대는 강한 금융긴장을 더욱 완화시키는 한편, 유동성 확대와 함께 강한 유동성 장세를 준비하고 있다.
건설 경기의 회복
어제 미국건설협회가 발표한 주택시장지수는 25에서 29로 상승하면서 2007년 5월 이후 가장 높은 값을 나타냈다. 특히 최근 이 지수의 상승세는 1991년 건설 침체 후 강한 회복이 이후 가장 강도 높은 회복을 나타낸다.
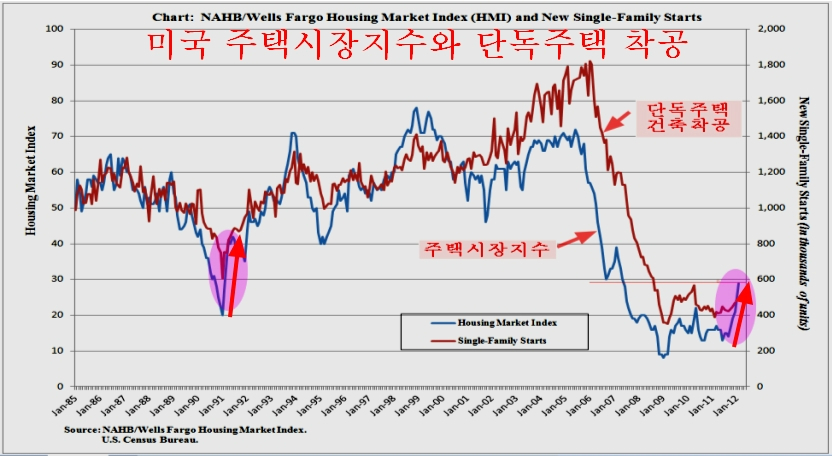
증권용어로는 강한 갭상승으로 신고가를 기록함으로써 강력한 추세 전환의을 확인할 수 있다. 따라서 아직은 바닥권에 있으나 앞으로 대단히 강한 주택시장 경기가 살아남게 됨을 예고해 주고 있다.
특히 미국의 건설 경기는 2006년부터 둔화되기 시작하여 2007년부터 침체가 되었고 이후 2012년까지 무려 5년간이나 침체되어 있다. 이렇게 5년이라는 장기간 동안 주택건설이 침체된 경우는 2차 세계대전 이후 베이비붐 세대가 출현한 후 처음 있는 일이다.
이로부터 추론할 수 있는 사실은 주택착공 침체로 인해 향후 수년간 완성주택이 크게 부족하며 그 결과 주택 수급에 문제가 발생한다는 점이다. 따라서 2012년 회복되기 시작하는 건설 경기는 강력한 속도로 회복이 될 뿐 아니라 침체 기간 이상의 회복 기간이 필요하다.
따라서 지금 회복되는 건설경기는 최소한 5년의 강한 성장 기간을 가게 된다고 결론을 내릴 수 있다. 문제는 이런 침체 후 주택수급 이상과 그에 따른 건설 회복이 미국 한 나라에 그치지 않는다는 점이다. 전세계적으로 비슷한 일이 나타나게 되며 그 결과로 전세계적인 건설경기 확장 기간이 된다.
세계적인 건설 경기 붐은 우선 원자재 수급에서 커다란 문제를 발생시킨다. 따라서 광업과 비철금속 철강을 비롯하여 석유화학과 원료인 나프타(정유)는 꾸준한 상승과 함께 대세 상승을 하게 된다.
이런 점을 감안하면 시멘트, 철강, 비철금속, 화학, 정유의 소재관련 업종과 이를 실어 나르는 운송업종 가공을 하는 기계, 단조, 중공업, 건설 업종, 그리고 자금을 공급하는 은행과 증권 업종을 사서 장롱에 넣어 둘 때이다.
우리나라 건설의 경우에도 2011년말 건축허가 면적이 급증하면서 2003년 이후 2007년을 제외하고는 최대의 건설허가면적을 기록하여 2012년부터 본격적으로 건설 경기가 회복되고 있다.
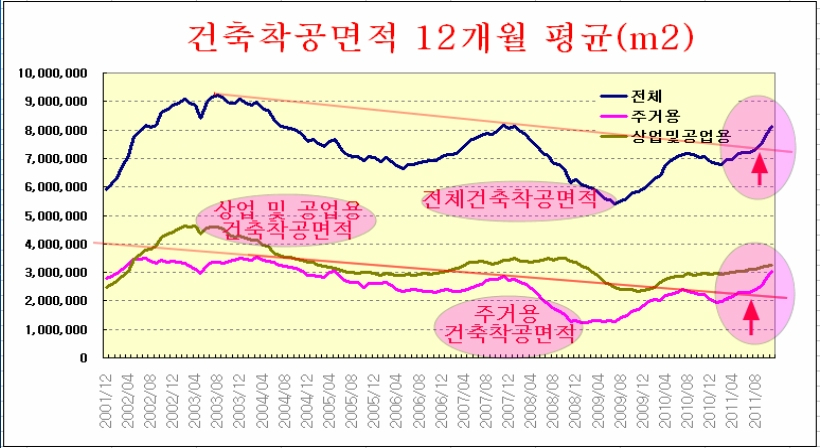
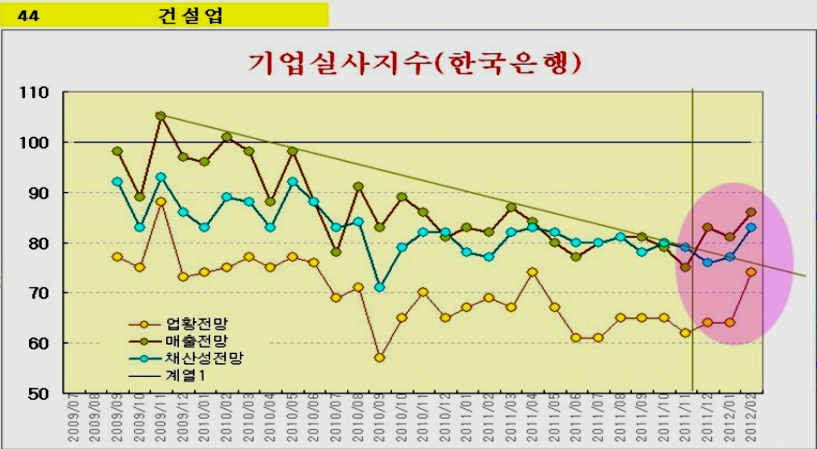
특히 건설 공종별 순환 변동을 보면 IMF위기 후 건설 침체를 거쳐 2001년부터 강한 건설경기가 살아나던 모습과 현재의 모습이 겹치게 된다. 장기적인 경기 성장국면이 대기함을 나타냄을 주목해둘 필요가 있다.
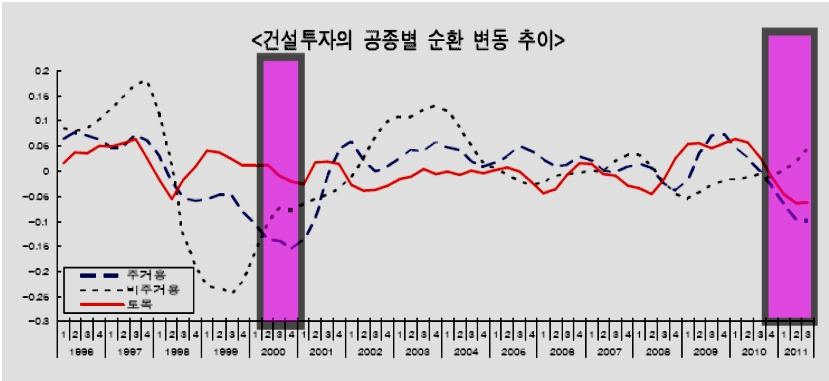
지금은 건설과 기업 설비투자를 중심으로 한 자본재 경기가 회복 초기이며 적어도 3년 내지 5년간 경기가 확장을 시작하는 중요한 시점이다. 이런 경기 확장과 함께 주가가 오르는 실적장세의 초반이므로 단기 변동에 관계없이 자본재 관련 저평가 기업을 적극 매수하여 장롱에 감춰둘 때이다.
jurasicj|1|http://image.moneta.co.kr/stock/bbs/proimg/bbspro_img01001sm.jpg|20| | |320414|11|674