만기후 하락 출발과 유동성 장세의 준비국면
2012.07.23 23:33:51 조회17457
만기 후 하락 출발과 겜블링.
지난주 말 중국의 선물 시장이 만기를 마감하고, 미국과 유럽이 옵션 만기를 하락으로 마감한 후 첫 거래는 하락을 출발하였다. 스페인의 스왑금리를 모멘텀으로 사용하여 내국인 투자 심리를 냉각시킨 가운데, 외국인은 선물 매도로 지수를 낮춘 후 선물과 옵션에서 모두 이익을 남기며 매수포지션을 확대했다.
주말 구미시장의 약세 마감과 함께 1800선 아래에서 출발했던 지수는 외국인의 선물 매도와 프로그램 차익매도가 작용하면서 하락이 이어졌다. 결국 2500계약의 선물 매도로 1000억이 넘는 프로그램 매도와 함께 지수가 1780으로 전저점을 위협하면서 일반이 선물 손절 매도에 나섰고, 외국인은 2500계약의 선물 매도포지션을 모두 차익실현한 후 1200계약의 매수 포지션을 더했다.
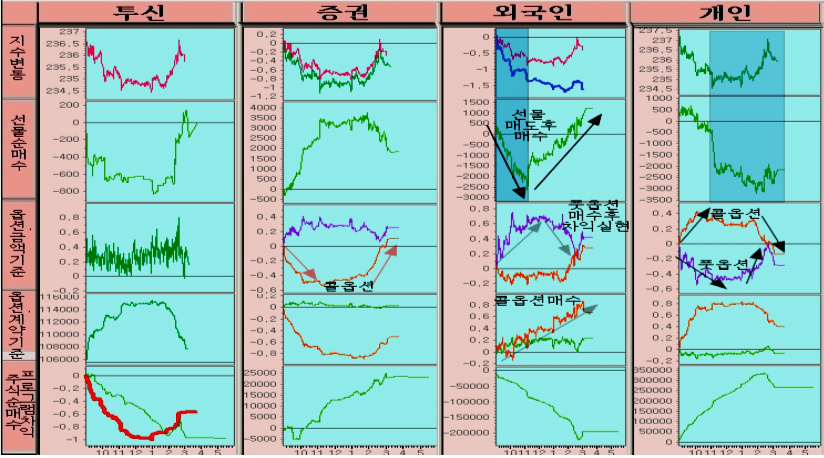
선물 지수의 핵심 구조로 보면, 외국인은 채널 중단의 지지까지 지수를 밀어 일반의 매도를 유인한 것이라 할 수 있다. 선물 뿐 아니라 외국인은 옵션에서도 차익실현과 함께 롱포지션을 늘렸다.
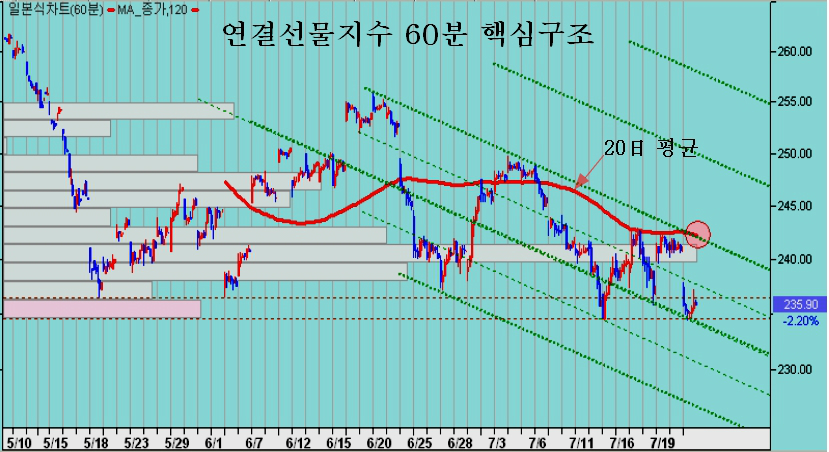
거의 매일 일반은 하락하면 반등을 노리고 옵션포지션이나 선물 매수를 취했다가, 외국인의 공격에 결국은 손절하고 마감하는 겜블링 장세가 이어지고 있다.
현물 시장에서는 지난주 반등했던 기술주가 재차 하락으로 전환함에 따라 외국인은 삼성전자와 현대차를 중심으로 매물을 내 차익실현을 하여 지수를 낮췄다.
기금, 투신 보험 등 기관은 프로그램 차익거래를 하는 국가지자체와 함께 화학, 철강 금융 조선 금융 업종에 대해 매물을 쏟아내 이들 업종의 하락을 확대한 반면, 전기전자와 자동차를 매수하여 지수의 하락폭을 줄였다. 여햐튼 일반 업종을 팔아서 외국인이 파는 전기전자와 자동차의 매물을 받아서 사는 구도이다.
한편 지수의 하락에도 안정적인 실적을 바탕으로 꾸준히 성장하는 기업은 지수나 해외 악재에 영향을 받지 않고 꾸준히 상승하는 국면이 이어지고 있다. 지수가 대형주를 중심으로 정체하고, 개별주가 수급 부진으로 약세를 이어가는 가운데서도 매출성장이 이어지고 실적이 안정적인 저평가 기업은 점차 상승 초기의 정배열을 갖춰 상승의 흐름으 만들고 있다.
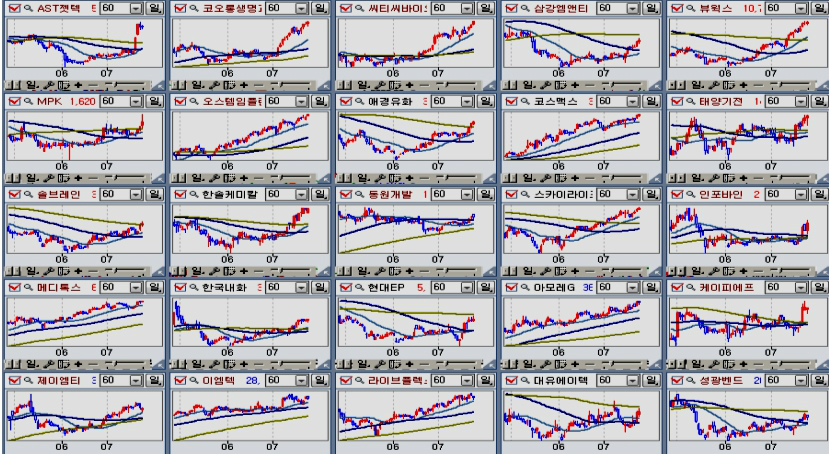
그간 스페인 문제로 극히 민감해 있는 일반 투자자들은 스페인에 대한 악재 기사가 쏟아지면서 투자심리가 냉각된 듯 주요 업종 전반에 매물증가와 함께 하락한 기업이 많다. 그러나 이미 2년여에 걸쳐 진행된 유럽 문제는, 크게 악화되지도 크게 호전되지도 않은 채 돈이 급히 필요한 국가가 우여 곡절을 거쳐 돈을 빌려서 쓸 뿐, 경제나 기업실적에 미치는 영향이 크지 않다.
그러나 점차 베팅 규모가 커지고 있는 세계 파생상품시장의 겜블링에서는 유럽 재료의 심리적 효과 크다. 이 때문에 이를 통해 글로벌 메이저가 시장 심리를 컨트롤 하여 효과적으로 이익을 얻고 있고, 이런 영향은 일반투자자에게는 효과적으로 작용하고 있는 것 같다.
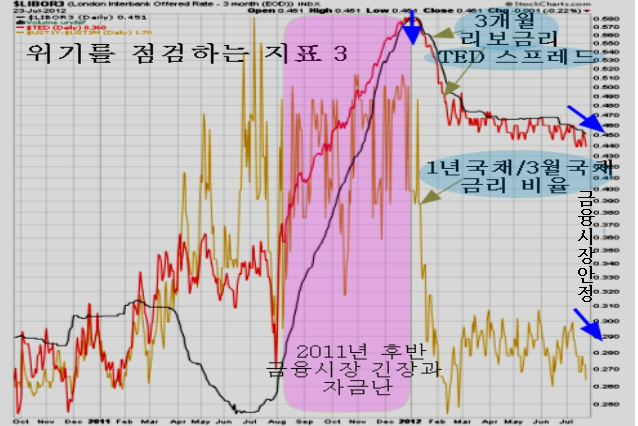
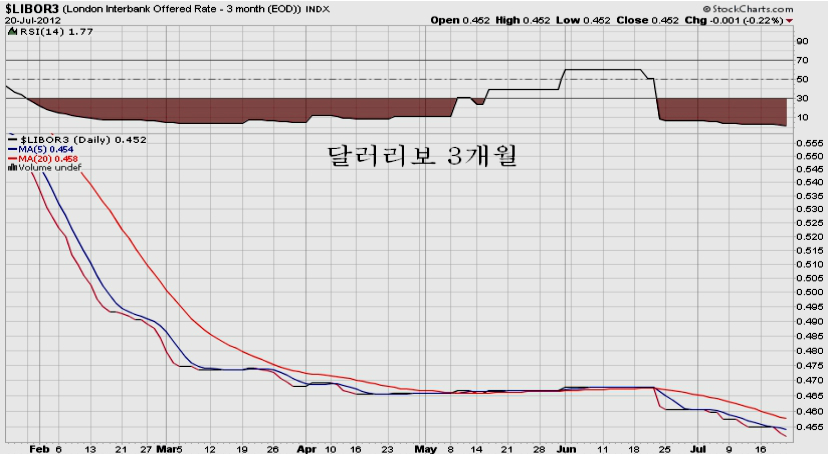
국제 금융시장의 자금 흐름의 원할한지를 나타내는 3개월 리보금리는 최근 하락세를 이어가고 있다. 지난해 유럽문제가 확대될 때는 리보금리가 전반적으로 급등하면서 세계 시장의 자금흐름 마찰이 있었으나 지금은 금융시장의 자금 흐름은 안정되어가는 가운데 손쉽게 움직일 수 있는 스페인 디폴트스왑 금리의 변동으로 위기 분위리를 조성할 뿐이다.
유동성 장세 여건
유럽연합과 중국, 인도, 브라질, 폴란드 등 주요국의 M1 통화증가율을 볼 때 통화 공급 확대에 따른 유동성 장세가 준비되고 있다.
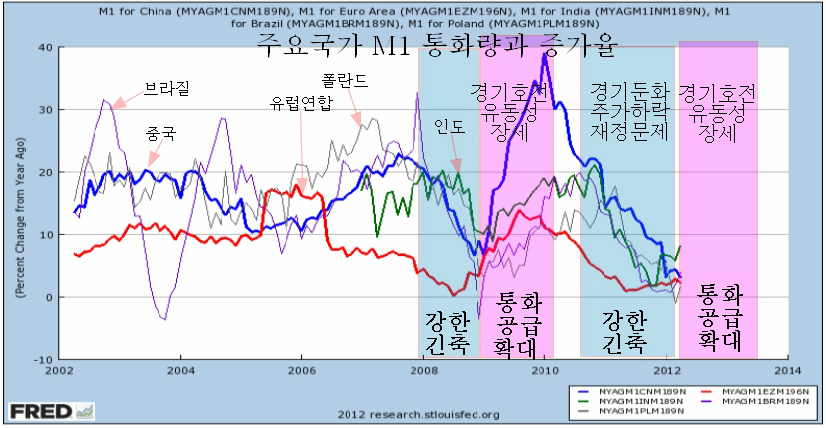
2008년 극심한 통화증가율 감소가 이후 주가 하락과 실물 경기 둔화의 원인이 되었으나, 2009년 가파른 통화 공급확대는 위기상황이나 경기 호전이 없었음에도 가파른 상승 장세가 나타났다. 그 원인이 통화공급 확대에 따른 유동성 장세가 나타난 때문이다.
마찬가지로 2010년 말 이후 높은 인플레가 나타나면서 각국이 통화 긴축을 하는 과정에서 경기 둔화와 주가 하락의 모습이 이어졌지만, 2012년 3월을 최저 통화증가율로 하여 각국이 통화 공급을 점차 확대하고 있다.
따라서 1분기까지 5개국의 통화증가율이 5% 아래에 머무는 극심한 통하 긴축의 결과로 경기둔화와 주가 하락 등 통화 감소의 영향이 나타나고 있지만, 이미 인도와 브라질 폴란드가 4월 이후 통화 공급을 늘리고 있고, 중국 역시 인플레 억제 정책에서 성장정책으로 전환한 후 발빠르게 통화 공급을 늘리고 있다. 유럽도 금리 인하와 함께 통화를 늘리고 있어서 이 결과 유동성 장세는 필연적이다.
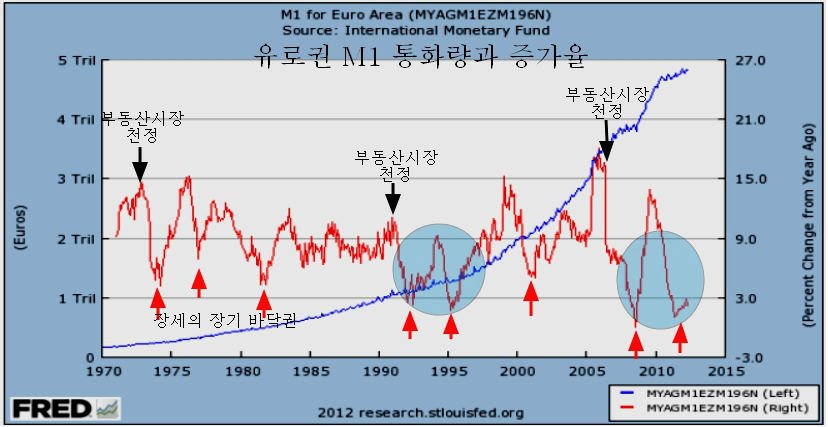
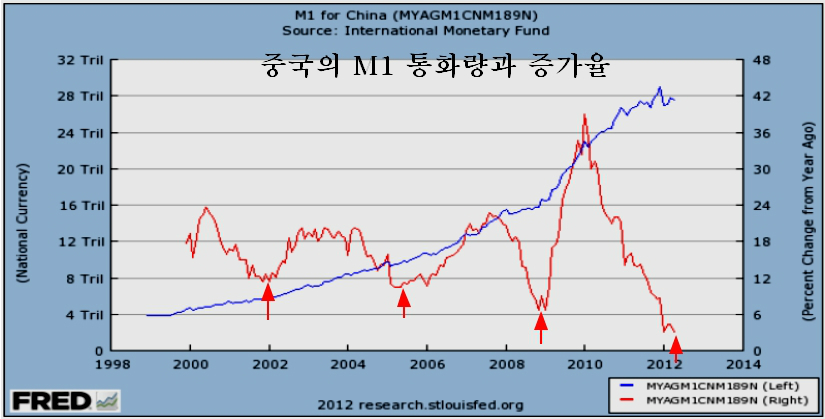
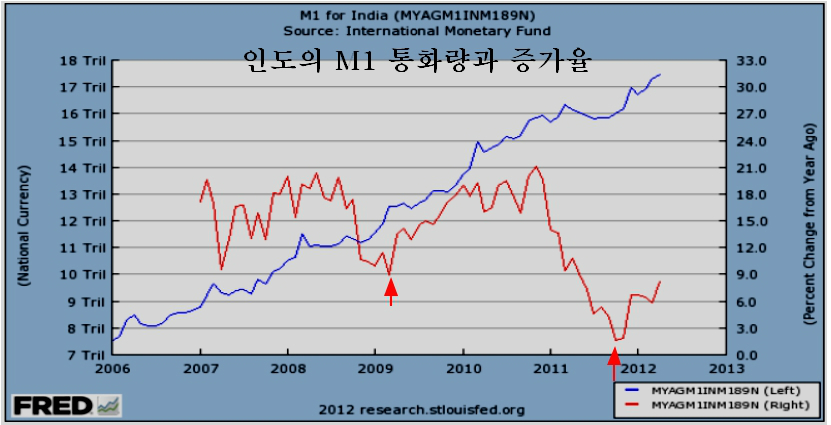
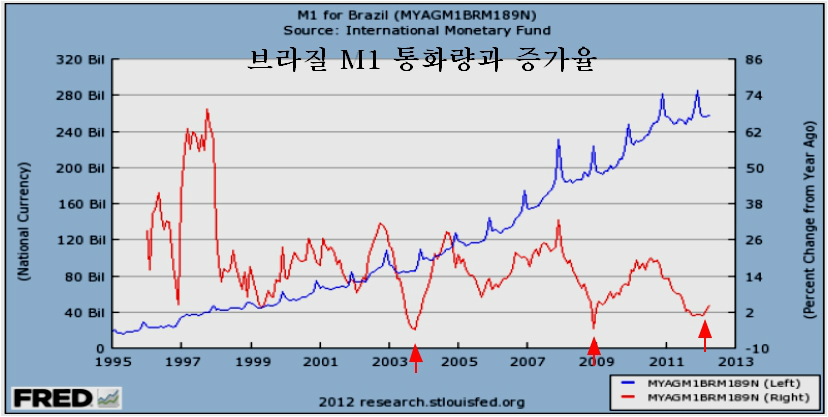
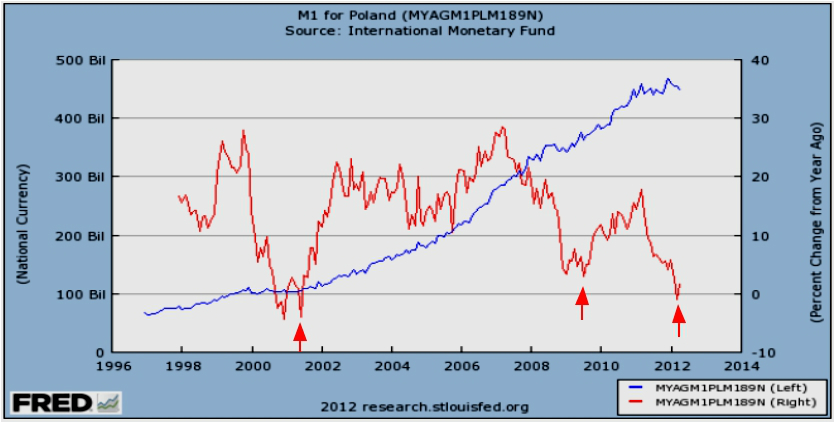
과거 통화를 긴축했던 시기가 경기와 주가의 큰 바닥을 형성했고, 이후 통화 확대와 함께 경기 활황과 장기적인 주가 상승 추세가 이어졌다. 지난해 이후 조정을 거쳐 온 이머징국가 및 유럽 등 주요 국가 증시는 통화 공급 확대에 힘입은 유동성 효과로 상승 추세를 준비하고 있다.
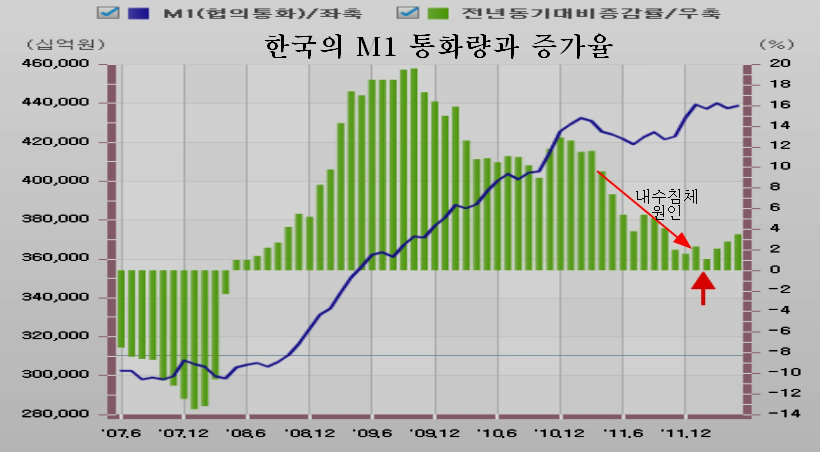
국내 경기가 급격한 위축이 나타나고 있지만 이런 내수 위축도 M1 통화량 증가를 보면 그 원인이 분명하다. 2011년 이후 정부의 지나친 물가 전책으로 인해 M1 증가율을 2%대로 낮춤으로써 경기 급추락 상황을 만들었고 그 영향이 나타나고 있다. 그러나 2분기 이후 통화공급이 점차 화대됨으로써 장기적으로 경기 개선과 함께 금융시장에 유동성 증가 영향이 나타날 여건이다.
유동성 장세는 통화공급 확대와 함께 전세계의 통화가 증가하면서 그 힘으로 주가가 오르는 탄력적인 장세이다. 대부분 긴축의 끝이기 때문에 경기가 악화 추세에 있고, 기업 실적도 나빠지지만 유동성 장세는 이런 경기나 실적 모멘텀보다 저평가된 주가와 유입되는 유동성에 의한 상승국면이다 . 단기로 보면 시장에 영향을 주는 단기 재료들이 복잡해 보이지만, 점차 확대되고 있는 각국의 통화 공급 상황에 주목하면 수년에 한번 경험하는 중요한 장세 바닥권의 기회이다.
글로벌 시장의 주가 추세와 이격 조정.
미국과 유럽이 옵션 만기를 마감한 후 첫 거래일 급변동을 하고 있다. 그러나 월봉을 기준으로 한 장기 추세의 상승이 진행되는 가운데 단기의 가파른 하락으로 이격을 줄여 상승을 준비하는 과정이다.
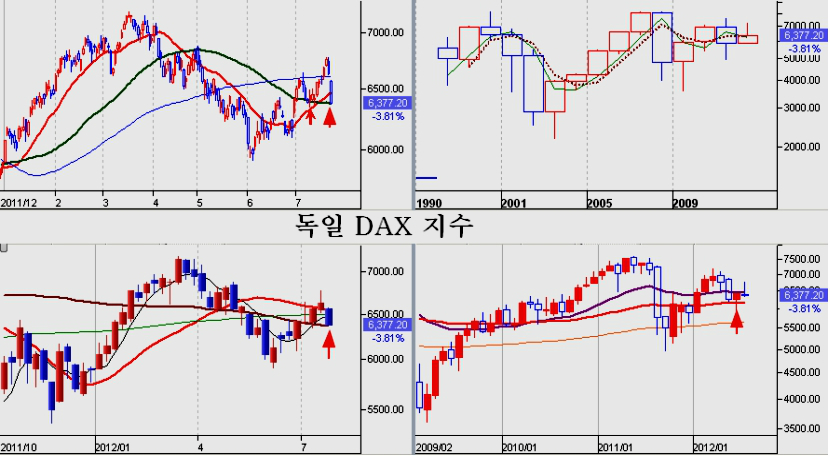
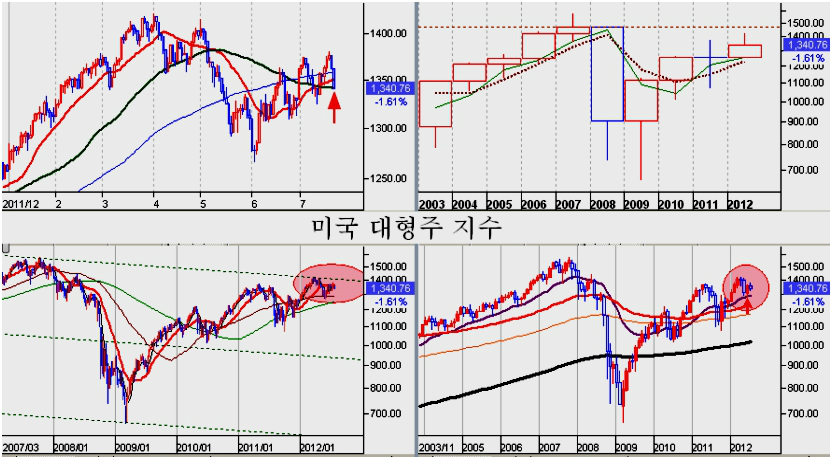
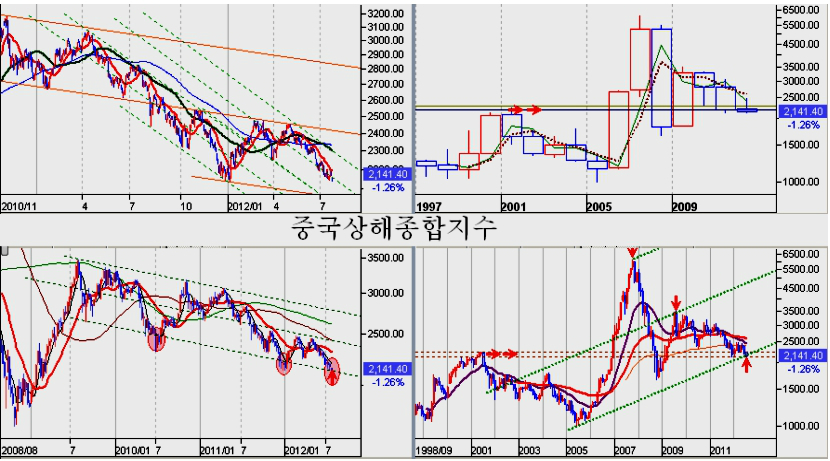
파생상품 만기 이후 초기 가격을 낮춰 새로 시작하는 게임에서 유리한 포지션을 취하는 전략의 일환이다.
한국증시의 경우에는 특히 6월 이후의 상승에서 세계 흐름에서 낙오됨으로써 과도한 저평가 상태에 있다. 한국의 MSCI ETF(ewy) 와 미국의 뉴욕종합지수($NYA)를 비교하여 보면 조정 국면에서 한국증시가 상대적으로 하락이 커져 상대차트가 하락하는 경향이 있지만, 대체로 [한국ETF/뉴욕종합지수]의 비율이 0.0068이 되는 비율에서 저점을 형성하여 상승한다.
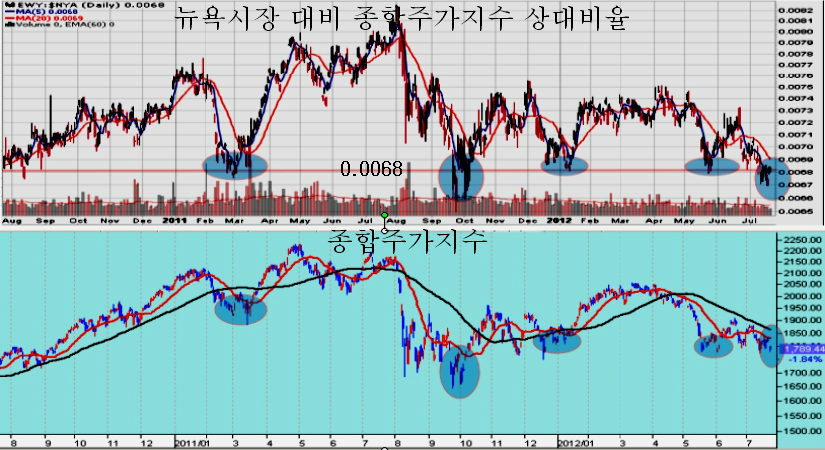
2011년 3월, 9월, 12월 2012년 6월이 이런 저점권으로, 현재 비율은 0.0067로 2011년 9월 이후 가장 낮다. 이미 장세 바닥권 조건이 형성되어 있음을 나타낸다.
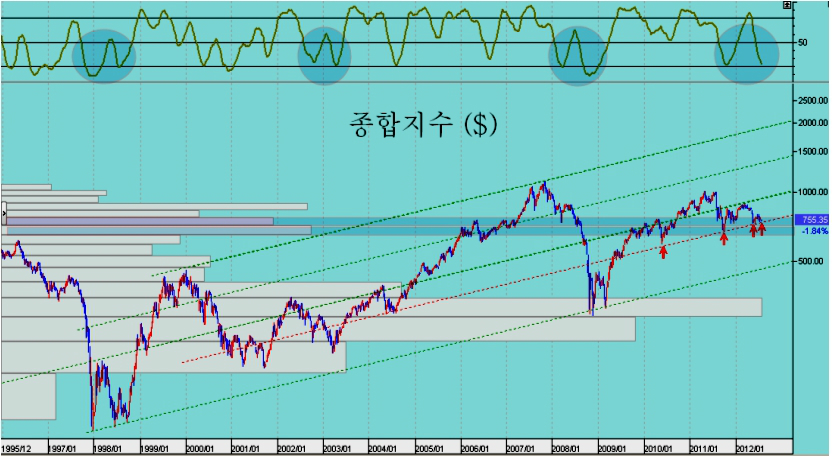
조정이 다소 지루하게 이어지고 있으나 전체적으로는 연봉 5년 평균의 대세 바닥권의 등락 과정이므로 적극적으로 비중을 확대하여 유동성 호전과 함께 장기 실적장세를 기다릴 국면이다.
이 비율을 보면 지난해 하반기에는 금융시장이 상당한 긴장이 형성되면서 현실적인 자금난이 있는 반면, 2012년에는 들어서는 이런 영향이 없다. 특히 6월 이후에는 3개월 리보금리와 ted 스프레드 및 ?E비율이 모두 하락 안정화되고 있다.
그간 2월 ~ 5월 리보금리와 ted 스프레드가 하락을 멈추고 정체하면서 나타났던 정체상황이 개선되면서 긴장이 완화되고 있는 모습이다.