글로벌 금융 위기와 KOSPI
2011.11.28 04:05:43 조회14546
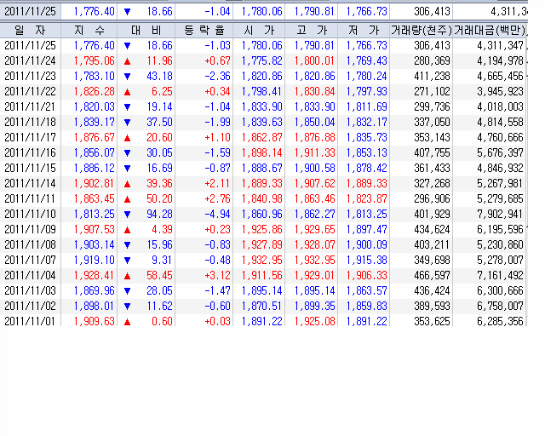
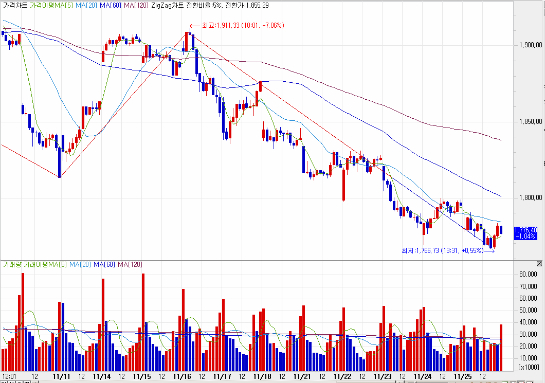
11월 들어 1900p 공방전을 벌이던 코스피는 중순 이후 지난 주말까지 -7% 가량 하락세를 보이면서
8월 이후 시작된 하락추세의 관성에서 벗어나지 못한 채 주말 기준 1776p 를 기록했다.
시총 12.5%의 삼성전자와 현대차를 비롯 자동차 관련주의 선전이 없었다면 ( 이들이 차지하는 전체
시총비중은 25% 즉 코스피 지수의 1/4 수준) 대략 산술 1650p 부근에 해당되는 수치로, 이는 나머지
시총상위 종목들과 주요 업종 대표 종목군의 상대적 부진을 뜻하는 것이기도 하다.
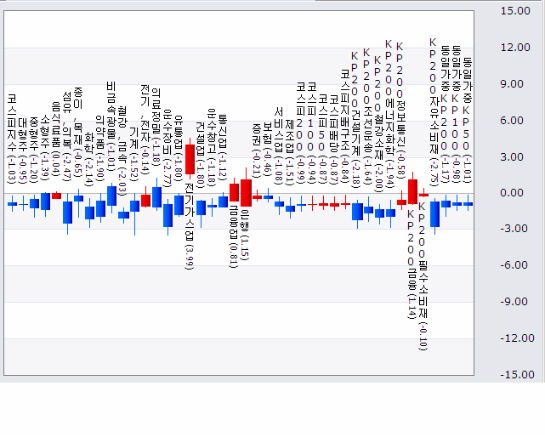
아래 두번 째 자료는 중 소형주로 구성된 개별주 역시 최근 부진이 이어지고 있음을 잘 보여주고 있는데
고점 대비 흔히 반 토막 이상 종목이 속출하는 총체적 종목 슬림화 현상이 진행되면서 체감지수의 급랭
현상이 지속되고 있다.
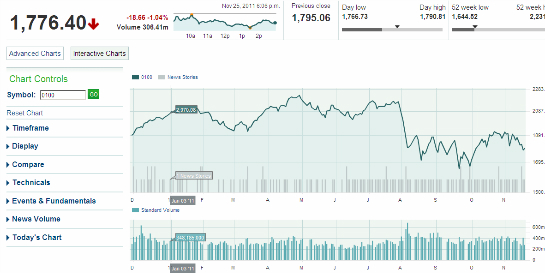
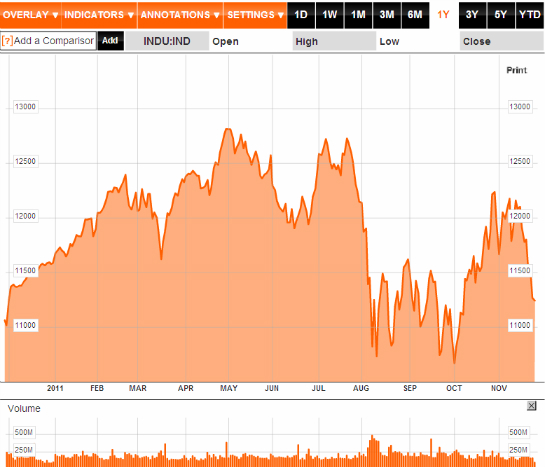
미국의 GDP 하향과 유럽 위기 지속으로 다우 역시 한달 만에 -9% 하락을 보였고 유럽 주요국 지수는
주말 반등을 보였지만 각 종 기술적 지표의 하향 추세를 단기간에 만회해 내기는 쉽지 않은 모습이다.
코스피의 동조화를 재촉하면서 절대적 영향력을 행사중인 선진증시의 향후 행보는 다음 주 초가 관건
으로, 쏟아지는 정보의 홍수속에 전해 오는 재료와 무관하게 반등구간 진입 모색을 위한 반작용과
추가하락 관성이 충돌하는 구간으로 예상된다.
(DOW 연간 흐름)
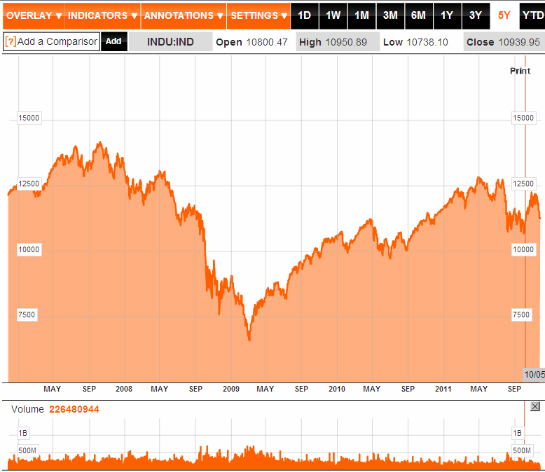
(DOW 5Y)
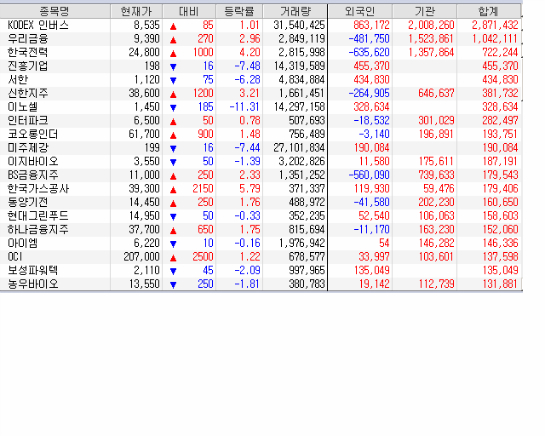
아래는 외인과 기관의 종목별 최근 매매동향으로 최근 관심이 점차 높아지고 있는 ETF KODEX 에
대한 변동을 보면 양 주체 공히 꾸준한 하방 성향을 보이고 있고 최근 그 강도가 눈에 띄게 강화되고
있어서 전체중 일부 영역이지만 추가하락에 대비하는 모습을 읽을 수 있다.
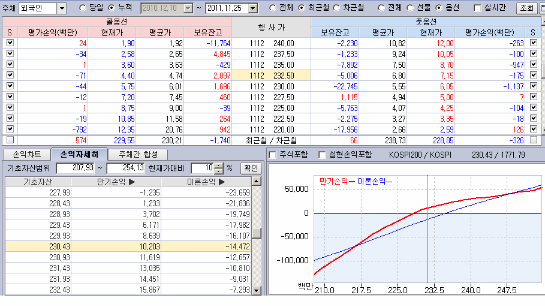
네번 째 자료는 만기 9거래일을 앞두고 파생영역의 권력자인 외인 옵션 손익표로 코스피200 (선물지수
와 비슷하게 움직이는 결제기준 지수) 기준 228.5를 B.P로 종합지수 기준 대략 1755P를 크게 하회하면
손실이 기하 급수적으로 늘어나는 구조를 보이고 있다. 동시 만기를 맞는 선물 등 나머지 세 영역의 파생
손익에 비해 옵션 영역의 레버리지가 상대적으로 월등해서 현재 누적중인 외인주체의 선물매도 1만5천여
계약 (이월된 롤오버 개별 산정) 은 지수의 추가 급락시 옵션 영역의 손실로 거의 상쇄되어 버리는 셈이다.
따라서 현재 포지션에 큰 변화가 없다면 시장 지배력 주체의 파생논리에 의한 지수 하락 우려는 일단 배제
해도 될 것 같다.
다만 일부 기관의 현물 loss-cut line 과 중복되는 기준점이 지수의 급격한 추가 하향시 상당 수준 출회될
가능성은 상존하는 것으로 보인다.
(최근 5일간 외인+기관 순매수 상위종목)
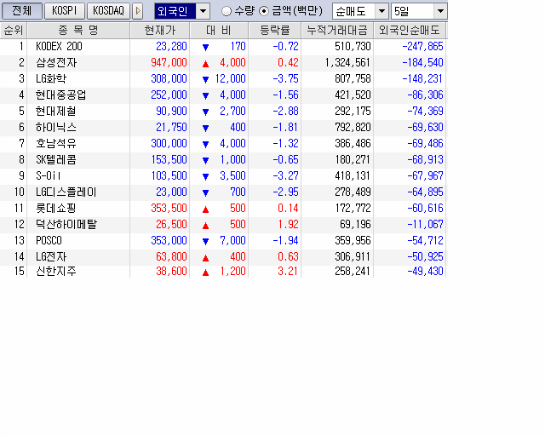
(최근 5일간 외인 순매도 상위 종목)
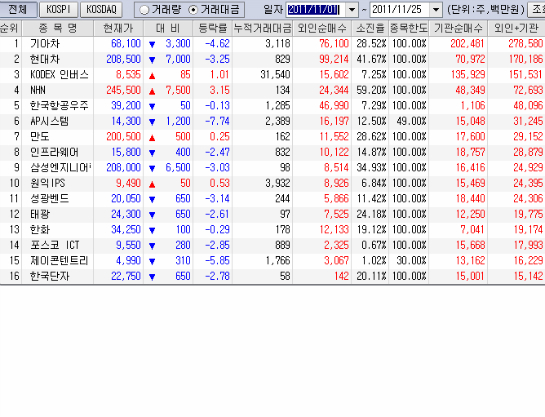
(11월 외인 기관 순매수 종목)
(12월 만기 외인 옵션 손익 자료)
다음 주 28일은 미국과 EU정상회담이 예정되어 있고 29일은 ETFS (유럽재정안정기금) 확대 논의를
위한 EU 재무장관 회의가 열릴 예정이다. 협상 이벤트가 마련된 주간으로 그 동안의 불안요인을
심리적으로 다소 완화시킬 수 있을지 현재로선 기대와 우려가 절반 씩인 셈이다.
중국의 성장둔화와 불안 조짐, 심각성을 더해가는 선진경제의 구조적 결함과 균열 징후가 경기후퇴의
수준을 넘어 대공황 이후 가장 위험한 본질적 회의로 세계 금융시장을 다시 한번 크게 흔들 것인지 불
확실성의 한 가운데에 서 있는 느낌이다.
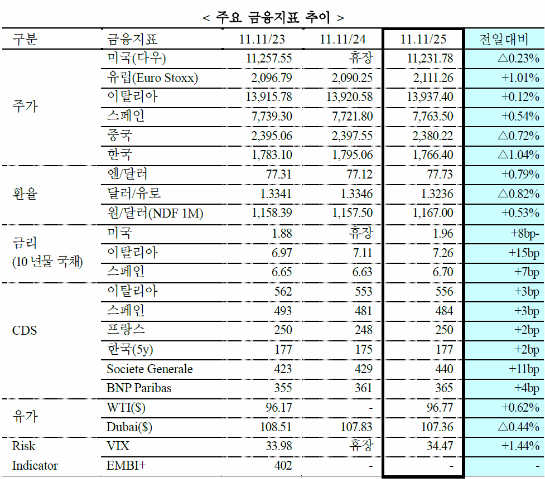
위 자료 CDS 비교금리에서 볼 수 있듯 프랑스 보다 현저히 낮은 우리의 국가 위험도 수준이 당장의 시장
에 영향력을 발휘 하기는 어렵겠지만 비교적 견조한 성장을 구가하던 우리 경제가 미국으로부터 비롯된
글로벌 금융위기에 의해 결정적으로 훼손되는일은 생기지 않길 바라면서,
단기 전망은 글로벌 시장이 반등을 보이게 되면 그 강도와 기간은 이전에 비해 빠른 템포의 반등 한계를
자주 선 보일 것 같고, 따라서 길고 강한 랠리에 대한 지나친 기대 보다 여전히 조심 스러운 시장 관조적
관점을 유지하는 편이 안전해 보인다.
등락의 우여곡절을 반복 하겠지만 시장은 결국 중 장기 우하향 균형점으로 수렴 할 것으로 예상 된다.
GIGO . garvage in garvage out
시장은 미래가치를 반영하기 마련이지만 최근 주식시장이 지향하는 미래시제의 기준점이 과연 어디까지
인지 냉정한 현실인식을 한번 쯤 살펴볼 때 인 것 같다.
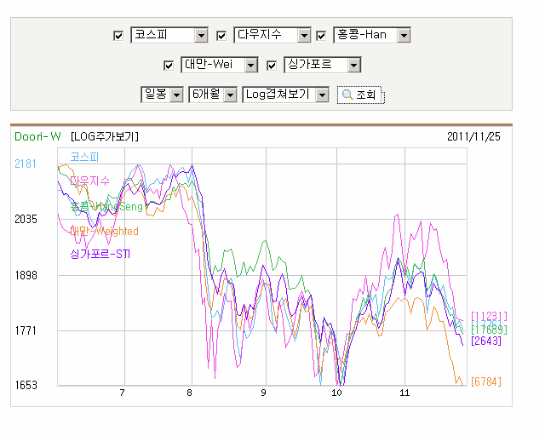
(아시아주요 비교대상국 kospi 비교지수)
test11|1|http://image.moneta.co.kr/stock/bbs/proimg/01/proimg_01_224b.jpg|13| | .|39421|420|155