실물경제 VS 수급
2011.10.31 02:52:53 조회19239
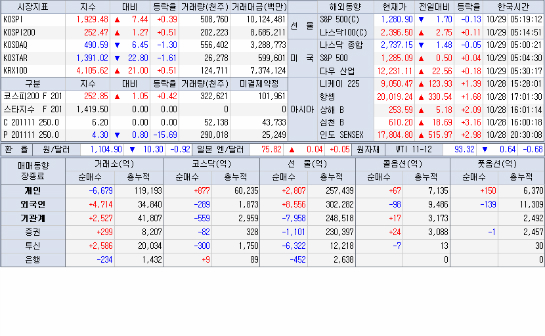
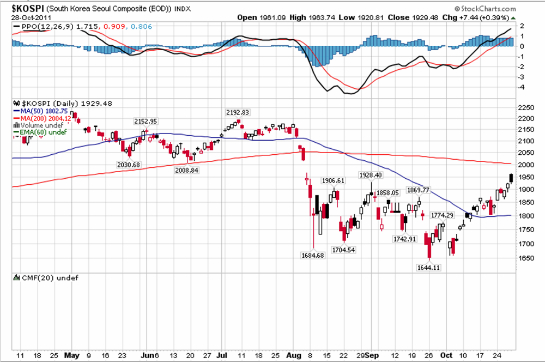
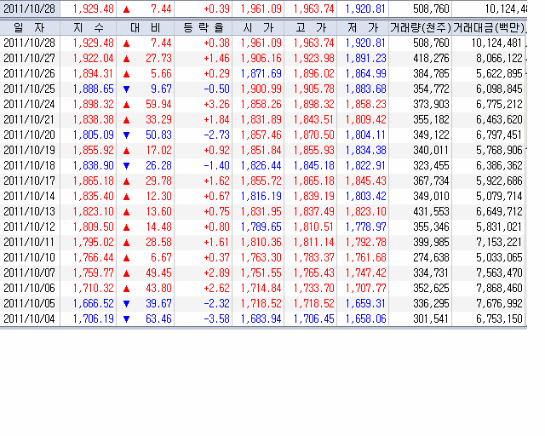
유럽 재정위기로 극심했던 변동성을 뒤로 한 채 코스피는 10/5일 1659p 장 중 저점을 기록한 후
17 거래일만에 16%가 넘는 단기 급등세를 보이고 있다.
지난 주말 종가 1929p는 4/27일 기록한 올해 고점 2231p와 9/26일 저점 1644p의 중간 정도에 위치한
수준으로, 안정적인 궤도 안착에 대한 기대감과 재 반락의 우려감이 교차하는 중요한 갈림길에 위치해
있는 것으로 보인다.
유로존의 위기는 일부의 예측대로 파국의 위기는 모면한 셈이지만 지난 주말 이탈리아 국채 발행 금리가
유로존 출범이후 최고치를 기록하는 등 내년 이후 세계 실물경기 위축 우려와 함께 주식시장을 제외한
금융시장에 대한 우려감을 완전히 불식 시키지 못하고 있음을 표현하고 있는 것으로 보인다.
국가 총 부채가 1조9천억 유로를 웃도는 이탈리아는 총 부채 3천억 규모 그리이스의 6배에 해당되는 규모
이다. 최근 동반 급등세를 보이고 있는 글로벌 주식시장의 중심에 위치한 유로존의 향후 행보에 관심을
갖게 되는 가장 큰 이유는 코스피 흐름에 절대적 영향력을 행사하고 있기 때문이다.
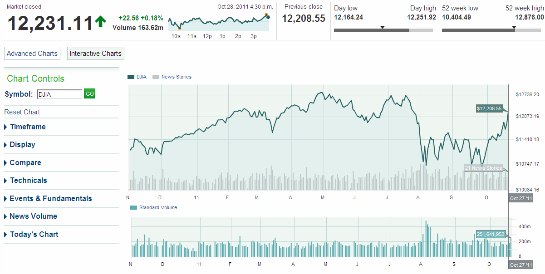
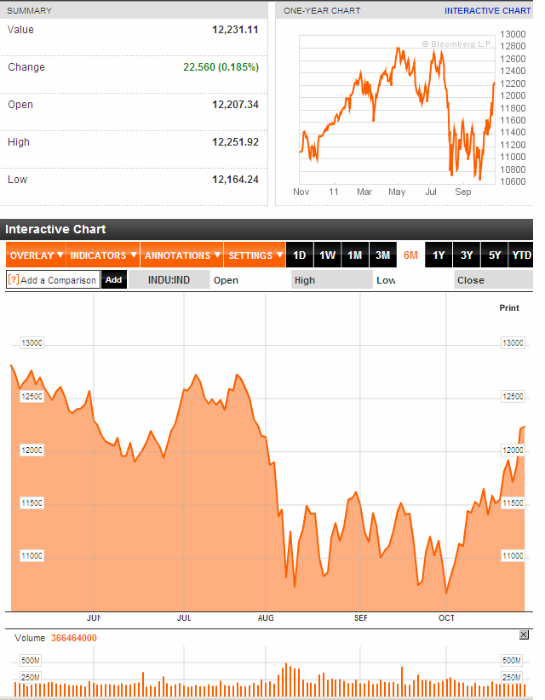
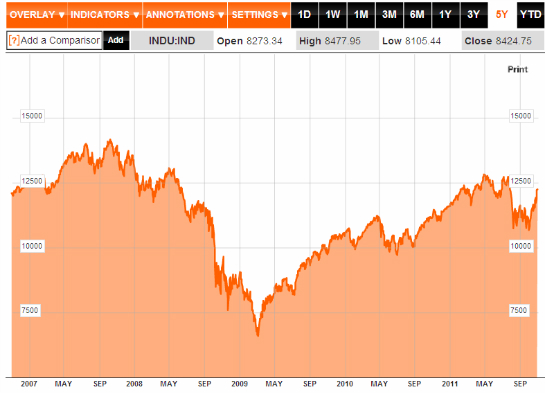
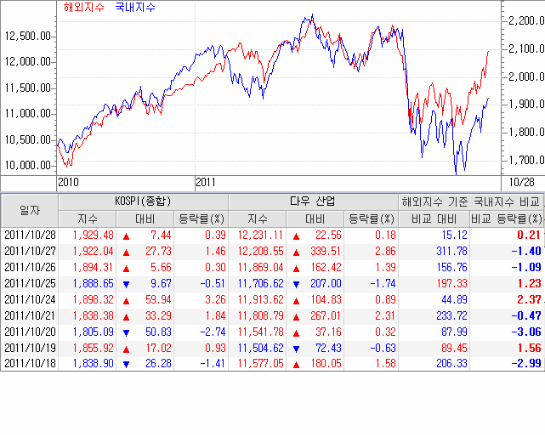
아래 그림은 전세계 주식시장의 바로미터 역할을 충실히 수행중인 다우의 주말 기준 종가와 최근 6개월,
그리고 2008년 금융위기를 포함한 주가 흐름이다. 다음주는 단기 급등에 따른 피로감으로 숨고르기가 예상
되고 여전히 불안한 실물경기 지표와 경기침체에 대한 우려감이 재현 된다면 안심랠리 이후 현실적 난제들에
대한 재 인식으로 일정 수준 균형점으로의 점진적 회귀 가능성도 배제할 수 없어 보인다.
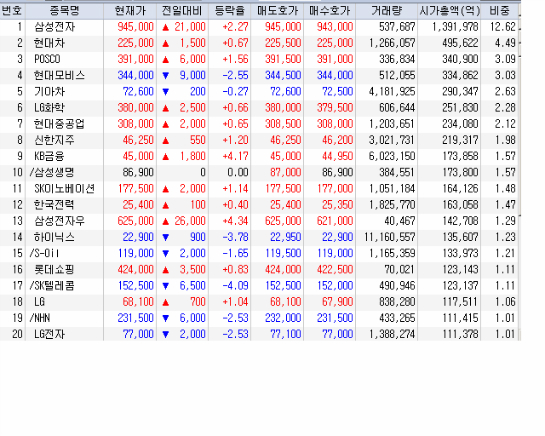
아래 자료는 코스피 시총 상위 20종목의 총액에서 차지하는 비중과 주말 종가를 보여주고 있다.
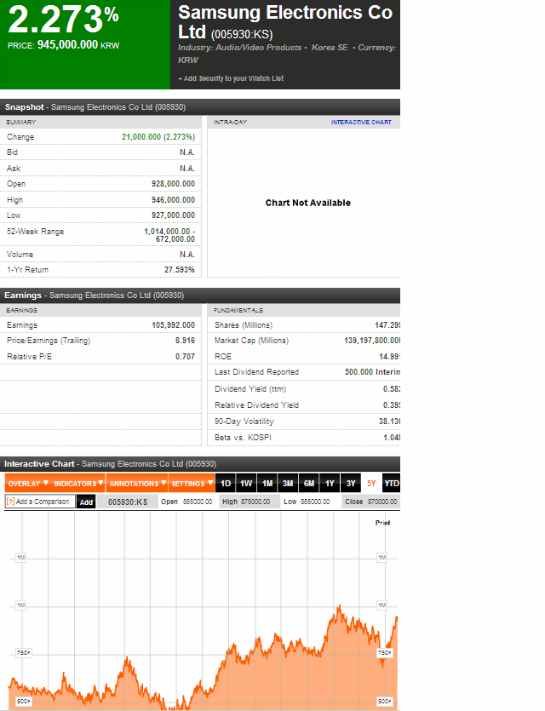
9/26 저점 이후 종합지수가 17% 상승하는 동안 시가총액 12.62%로 절대적 비중을 차지하고 있는
삼성전자는 26.6% 급등을 보였고 대표주의 초과 상승분은 나머지 주요종목의 지수 대비 상대적 부진을
뜻하는 것이기도 하다. 이번 반등장의 주도주 역할을 삼성전자가 충실히 수행 했다면 지수의 횡보 또는
숨고르기 국면이 전개될 경우 종목별 슬림화 장세 가능성을 염두에 두어야 할 것 같고 지수가 조정 구간에
진입 하게 되면 더불어 상당한 반등을 보인 주변주 군에 대해 각별한 주의가 필요해 보인다.
(최근 1년간 한-미 지수 비교)
8,9월 두달간 7조원 넘게 빠져 나갔던 유럽계 자금의 한국시장 이탈이 주춤해 지면서 국가위험도를
나타내는 CDS 금리 역시 안정세를 찾아가고 있다.
하지만 실물경제로 눈을 돌려보면 일부 기업과 업종의 실적 호조에도 불구 저 성장과 수출둔화 조짐이
뚜렷해 지고 있고 투자와 소비가 위축되는 현상이 곳곳에서 감지되고 있음은 부인하기 어렵다.
금융위기 수년 전부터 괄목할만한 성장으로 미국등 글로벌 증시에 비해 상대적 강세를 보여온 한국증시가
상대적 약세를 벗어나 앞으로 견고한 흐름을 지속 유지하길 기대해 보면서,
다음주 단기 시장 전망은 피로감 누적에 따른 숨고르기 혹은 일정 수준 조정장세가 예상된다.