지난주 점검, 글로벌 경기침체 조짐과 kospi
2011.08.16 14:39:01 조회22487
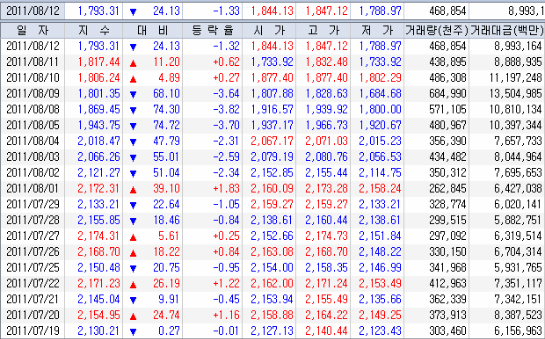
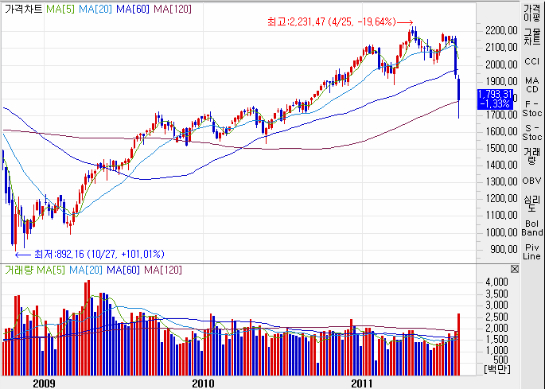
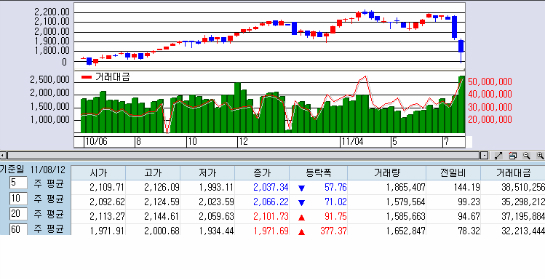
8월 첫주에 이어 지난주 kospi 는 -150p -7.7%의 추가 하락을 보였고
수요일부터 글로벌 증시의 하방경직에 이은 반등 분위기와 연동되면서 다소 안정을
찾아 가는 모습이다.
2주간 -340p -15.9% 금융위기 이후 단일 기간 최대 낙폭을 기록, 미국발 위기의 불안
심리가 증폭 되면서 단 열흘만에 직전 고점대비 8/9일 장중 저점까지 -500p 이상 하락하는
패닉현상을 보이기도 했다.
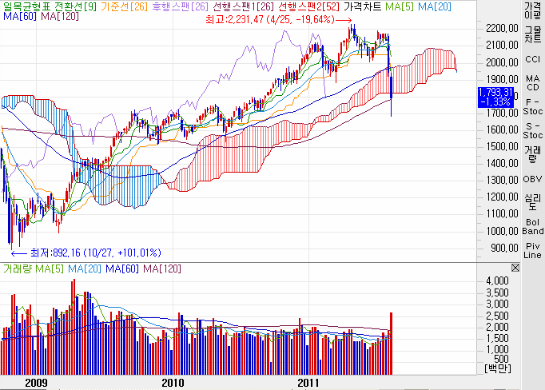
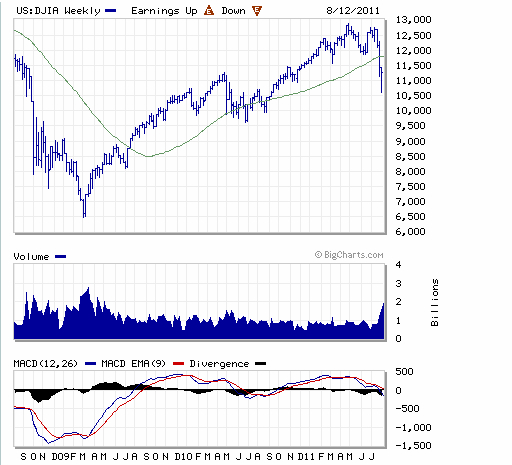
2008년 금융위기 이후 최근 다우의 주봉모습은 중장기 상승추세 유지를 훼손한
것인지에 대한 논란이 부각되기에 충분한 모습으로 보인다.
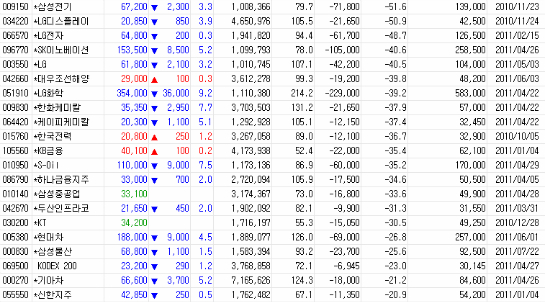
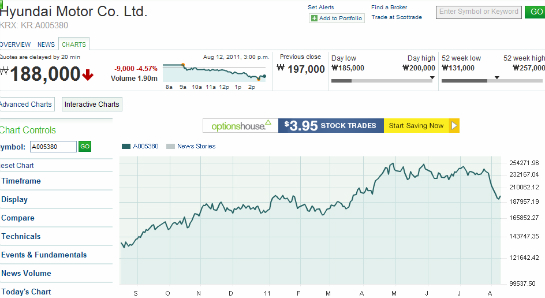
아래 자료는 2주간의 하락 기간중 kospi 주요종목에 대한 하락률을 보여 주고 있는데
고점 대비 반토막에 가까운 종목들이 자료 외에도 속출 하고 있는 상황임을 알 수 있다.
(하락률) (52주 고가)
(cds 프리미엄 변동추이)
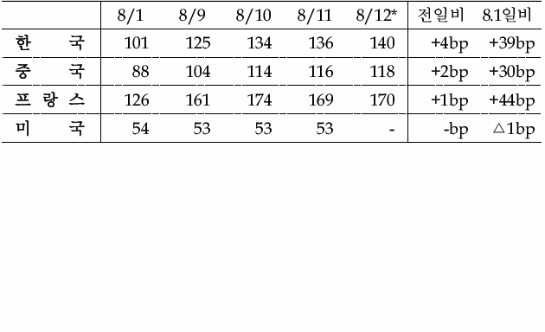
최근 전 세계 주식시장을 공포로 몰아넣은 미국발 위기는 재정지출 확대로 인한 부채문제
에서 불거진 것이다. 부채한도의 증액에는 성공 했지만 10년동안 지속될 미국의 재정지출
삭감은 미국경제의 20%를 차지할 만큼 비중이 커서 그 효과는 시간이 갈수록 심각한 소비
위축을 가져올 가능성이 높아 보인다.
최근 발표되고 있는 고용 제조업 주택시장등 주요관련 지표 역시 긍정적이지 못한 점을 고려
한다면 유럽위기의 재부각 가능성과 함께 불확실성의 연속선상에 놓여 있음을 부인하기 어렵다.
2008년 위기와 차이점 이라면, 지나친 신용확대와 금융권의 역할 수행 실패로 비롯된 과거
위기에 비해 각 정부의 재정고갈 이라는 방향성 즉 위에서 부터 아래로 하향 파급되는 위기
라는 점이 다르다고 할 수 있다. 개별시장의 실패로 부터 시작된 위기가 국가의 신뢰상실
이라는 상위 카테고리로 문제의 핵심이 확대 전이된 양상을 보이고 있다는 사실이 과거와
뚜렷하게 비교되는 점이다.
문제해결을 위한 방법론 역시 완전히 다른 양상을 띄고 있다.
2008년의 위기를 보면 개인과 금융회사들은 값싼 이자로 얻은 돈잔치를 거품의 붕괴와 함께
자산처분과 대출축소 그리고 이어진 경기침체의 직접적인 원인제공자 역할을 했다면 이번엔
막대한 유동성 공급을 위한 정부의 개입이후 경제위기의 가해자에서 피해자로 뒤바뀐 셈이다.
최근 경제지표 부진의 문제는 비교적 여유가 생긴 기업이나 개인의 유동성 혹은 과도한 차입이
원인이 아닌 가용자본의 투자부진과 만성적인 정책 신뢰 부재가 주 원인일 가능성이 크다.
이미 충분할 정도의 초과 자금을 확보하고 있는 기업체에 더이상 정부의 돈이 필요치 않은
정도의 상황이라면 지난 3년 전의 위기와 달리 마땅한 특단의 대책이 마련돠기 쉽지 않다는
점에서 새로운 글로벌 경기침체 조짐의 심각성이 예사롭지 않아 보인다.
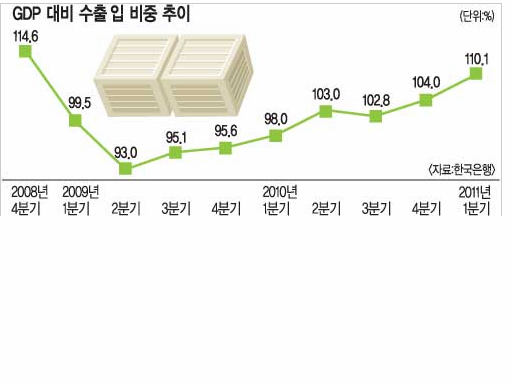
금융위기이후 내수부문의 정체 대신 수출이 성장을 주도해온 우리 입장에서 선진국 경기둔화에
따른 영향은 절대적이라 할 수 있다.
앞으로 전개될 달러의 기축통화로서의 지위약화와 국제금융질서의 재편 과정에서 우리의 대외의존도
를 감안한 발빠른 대응이 절실한 시점으로 보인다.
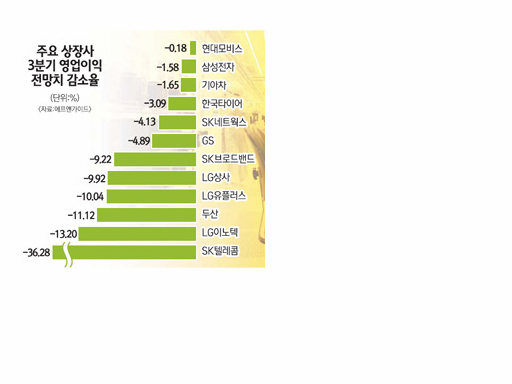
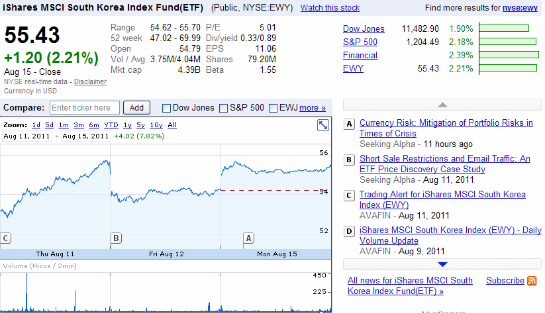
어제밤 한국물 MSCI ETF 가격의 급반등에서 보듯 단기낙폭과대의 반작용으로 일시적 이나마
외인의 매수세가 기대되고 KOSPI 의 반등구간이 기대된다.
반등의 크기와 시간이 관건일뿐, 시장은 균형점을 형성한 이후 변동성 축소와 함께 중장기적으로
고점과 저점을 점차 낮춰가는 전형적인 약세장의 형태를 보일 가능성이 높다.
기존 주도주군과 지수 관련주에 대한 반등구간에서의 물량축소와 함께 시장에 대한 조심 스러운
관점 유지가 당분간 필요해 보인다.
test11|1|http://image.moneta.co.kr/stock/bbs/proimg/01/proimg_01_224b.jpg|11| | .|14307|1599|129