7/28 장전 시황
2011.07.28 07:34:15 조회12415
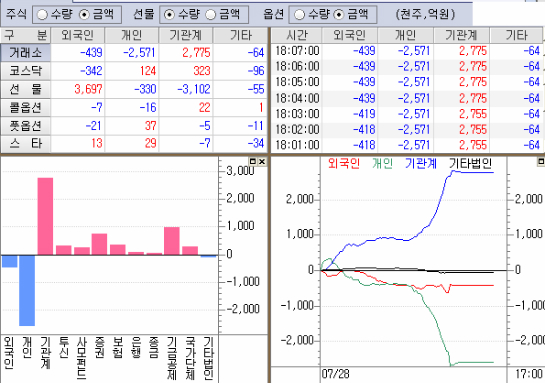
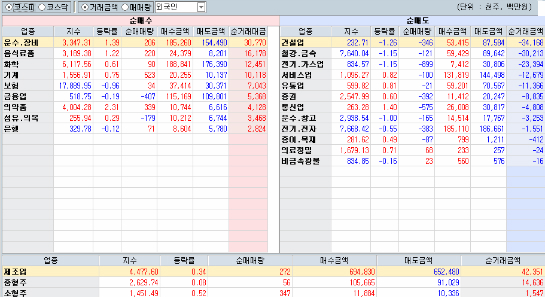
(업종별외인동향)
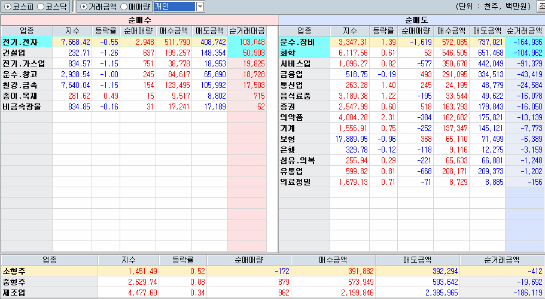
(업종별개인동향)
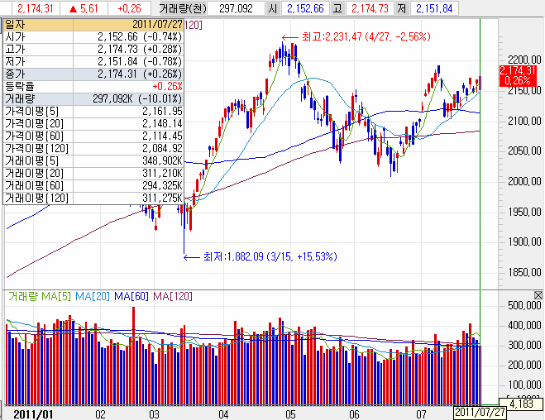
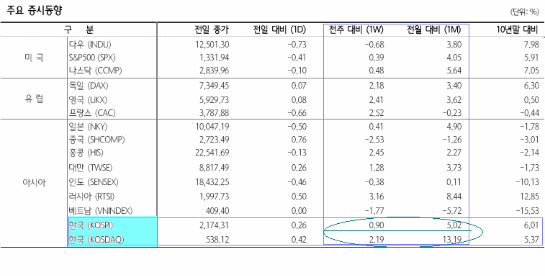
(코스피 주간 월간 상승률)
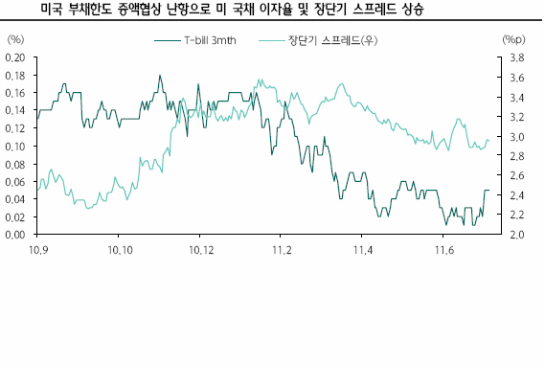
미국 부채한도 증액 여부에 대한 논란이 뜨겁다.
글로벌 증시의 중요한 고비가 될 이번 주 미국증시가 예사롭지 않고 정치적 이슈
를 떠나 시장변동성의 원인이 된 근본적 의문을 다시 떠올리게 된다.
실적악화의 탓으로 돌리거나 정치적 이슈 등 다른 문제에서 원인을 찾기 보다
극도의 불안심리에 이르게 된 본질적인 배경은 금융위기 이후 경제시스템의 불완전
회복 문제일 것이다.
주식시장의 활황을 아이러니로 표현 할 수 밖에 없다거나 끝없는 상승을 예단하는
유동성 잔치는 이번 위기를 무사히 넘기더라도 앞으로 산적해 있던 문제로 부터 예고
없이 찾아와 시장을 요동치게 만들 것이란 점이 염려스럽다.
선한투자에서 언급 했던 대로 어제 미국시장의 반등을 염두에 두었던 kospi 의
강한 모습과 다우의 예상외의 한차례 추가하락 또는 미약한 반등 정도라면 어제와
전혀 다른 모습에 대한 우려가 오늘은 현실화 될듯한 느낌이다. 며칠 째 계속되어온
디커플링의 한계가 오늘 만큼은 어느 정도 시장 표현으로 나타날 것 같다.
문제는 오늘 이후인데 한가지 고민 해야 할 부분은 내년은 미국의 대통령선거가
있는 해이고 오바마의 재선여부와 야당인 민주당의 정치적 계산에 의한 행보이다.
8월2일로 시한이 정해져 있지만 지지율에 대한 정치적 사활이 과연 글로벌 경제를
극단적 위기로 까지 몰고 갈 것인지 여부가 앞으로 며칠간 시장판단의 기준이 될 것
같다.
최소한 손쉬운 타협보다 시한을 연장하는 한이 있더라도 최대한 부담을 현 정부에
안기는 수순으로 몰고 갈 가능성이 높다고 보면 시장은 하락분위기 속에서도 극적인
해결반전의 이벤트를 분기점으로 일시적 급등을 보일 가능성이 큰 것은 분명해 보이
지만, 그렇더라도 8월2일 시한을 앞당겨 해결되기는 어려워 보인다.
그런 점에서 미국시장은 완전 해결시점까지 중간반등 가능성 못지않게 어쩌면 추가
적인 위협적 모습을 다시 연출할 가능성을 전혀 배제 하기 어렵다.
따라서 kospi 역시 당분간 신중한 시장 접근이 필요해 보인다.
우리나라의 상황으로 잠시 눈을 돌리면 2/4분기 GDP가 3.8%를 예상했던 시장 기대보다
낮은 3.4% 성장에 그쳤고 수출의 둔화 폭이 크게 나타났다는 점이 부담스럽지만 29일
발표될 경기선행지수가 여러 부담요인들을 일부 흡수할 수 있을 것으로 보여서 국내 경제
에 대해 비관론을 갖기에는 아직 이른 시점으로 보인다.
정치적 이슈에 의한 경제적 영향은 역사적으로 되풀이 되어온 일이지만 자칫 지난
금융위기 못지 않은 최악의 상황으로 치닫게 될지 모른다는 우려감에 맞선 해결 기대감이
빠르게 시장 표현으로 반영 되길 기대해 본다.
test11|1|http://image.moneta.co.kr/stock/bbs/proimg/01/proimg_01_224b.jpg|10| | .|10214|2446|119